
Melhores Cartões de Débito para Crianças: Promovendo Alfabetização Financeira
A alfabetização financeira é uma habilidade de vida importante que todos devem possuir, incluindo crianças. Ensinar seus filhos sobre gestão de dinheiro desde cedo pode prepará-los para o sucesso financeiro no futuro.
Uma maneira de começar essa jornada é dando a eles um cartão de débito e ensinando-os a usá-lo com responsabilidade. Isso é particularmente importante em um mundo financeiro que opera principalmente digitalmente, em vez de com dinheiro físico.
Muitos cartões de débito têm recursos e benefícios e são projetados especificamente para crianças. Este artigo discutirá os seis melhores cartões de débito para crianças desenvolverem alfabetização financeira.
O Que Procurar em um Bom Cartão de Débito para Crianças
Ao procurar um cartão de débito para seu filho, existem certas coisas que você deve considerar para garantir que será benéfico no desenvolvimento da alfabetização financeira dele. Estas incluem:
- Controles parentais: O cartão deve ter recursos que permitam aos pais monitorar e controlar os gastos do filho.
- Recompensas e incentivos: Alguns cartões oferecem recompensas como cashback ou descontos por bom comportamento financeiro, como poupar ou orçar.
- Taxas baixas: Procure cartões com taxas baixas ou nulas, como taxas de manutenção mensal ou taxas de transação. Alguns cartões não têm taxas mensais, enquanto outros cobram um valor mensal por criança ou família. Outras taxas a considerar são taxas em caixas eletrônicos, taxas de overdraft, taxas de transação internacional em viagens e taxas de transferência.
- Ferramentas educacionais: Alguns cartões têm ferramentas e recursos educacionais para ensinar crianças sobre gestão de dinheiro. Podem fornecer jogos e incentivos para crianças aprenderem sobre orçamento, poupança e gastos.
- Requisitos de depósito: Alguns cartões de débito exigem um depósito inicial, enquanto outros não têm tal requisito.
- Limites de gastos: Escolha um cartão que limite os gastos do seu filho por dia ou semana. Isso evitará gastos excessivos e ensinará hábitos financeiros responsáveis.
- Ofertas de investimento: Alguns cartões oferecem até 5% de retorno na poupança (APY ou rendimento percentual anual) como recompensa, enquanto outros permitem que a criança invista em ações ou comece seu próprio negócio.
- Segurado: Escolha bancos e empresas confiáveis com seguro FDIC para proteger seu dinheiro.
Abaixo estão os seis melhores cartões de débito para crianças atualmente no mercado. Revise cada opção para ajudar a decidir o que funcionaria melhor para seu filho ou família.
Opções de Cartão de Débito Gratuitas
Surpreendentemente, muitos cartões de débito populares para crianças vêm com taxa mensal. No entanto, algumas opções gratuitas também servem ao propósito. Estas opções muitas vezes não vêm com os sinos e assobios educacionais dos outros, mas cumprem o trabalho.
1. Abra uma conta bancária gratuita com cartão de débito
Muitos bancos oferecem contas correntes gratuitas para menores, que vêm com um cartão de débito. A maioria desses cartões é patrocinada pela Visa ou MasterCard e são aceitos em todo lugar. Para abrir uma conta, visite a agência do seu banco com a criança e o número de Seguro Social dela.
Por exemplo, Capital One, Chase, Axos e muitas cooperativas de crédito locais oferecem contas correntes gratuitas e cartões de débito. Como pai, se você já tem uma conta no banco, geralmente é simples adicionar seu filho como co-titular da conta e obter uma conta corrente para ele.
2. Revolut <18
O Revolut é uma plataforma bancária principalmente para adultos, mas lançou recentemente uma opção de cartão de débito para crianças de 13 a 18 anos. Este cartão, tecnicamente um cartão de débito pré-pago, é voltado para adolescentes e é uma das poucas opções com app gratuito.
O app é mais simples que outras opções, mas oferece educação financeira, definição de metas de poupança, rastreamento de tarefas e mais.
O cartão Revolut <18 vem com controles parentais que permitem aos pais monitorar gastos em tempo real, pagar contas e gerenciar os gastos do filho com bloqueios no cartão se necessário.
Seus únicos inconvenientes são que não oferece juros na poupança ou investimentos e exige uma conta dos pais primeiro. No geral, os pais gostam deste cartão por seus recursos básicos e zero taxas.
3. Current
O Current é um cartão de débito pré-pago feito para adolescentes aprenderem a gerenciar seu dinheiro no mundo real. Oferece recurso de mesada, definição de metas de poupança, definição de limites (para gastos), opções de doação, transferências instantâneas entre contas familiares e mais. Os pais podem monitorar e fazer ajustes conforme necessário.
Não tem taxas mensais nem taxas para overdrafts ou saques em caixas eletrônicos quando seu adolescente quer sacar dinheiro. Além disso, o Current é o único cartão gratuito que oferece juros na poupança com depósito mínimo de $200.
Não oferece opções de investimento e requer app móvel (não acessível via monitores de computador).
No geral, este cartão é excelente para ajudar adolescentes a controlar gastos diários.
Melhores Opções para Ensinar Alfabetização Financeira
Estas opções frequentemente oferecem funções integradas pai-filho, mas são mais voltadas para educação de alfabetização financeira para todas as idades (não apenas adolescentes). Além disso, muitas oferecem opções de poupança de alto rendimento e investimento também.
4. Greenlight
O Greenlight é projetado para crianças de todas as idades, sem requisito de idade mínima. É um cartão de débito MasterCard que permite aos pais controlar e monitorar os gastos dos filhos enquanto os ensinam a gerenciar dinheiro através do seu app.
O app tem recursos que permitem aos pais configurar metas de poupança, dar mesadas, atribuir tarefas, limitar gastos e transferir fundos instantaneamente.
Existem três níveis diferentes de assinatura, começando em $4,99 para uma criança e 1% de juros na poupança e indo até $14,99 para múltiplas crianças e 5% de poupança.
O Greenlight oferece as maiores opções de poupança para crianças, além de algumas opções limitadas de investimento. Também vem com jogos interativos que as crianças podem jogar para aprender mais sobre gastos responsáveis. Muitas famílias ficam felizes com esta escolha mesmo no preço mais alto.
5. GoHenry
O GoHenry é outra escolha popular para ensinar alfabetização financeira. É mais conhecido por seu app interativo que torna a alfabetização financeira divertida para crianças. Ele gamifica como as crianças aprendem sobre gastos e poupança com "Missões de Dinheiro" (Money Missions).
O app permite aos pais monitorar gastos e definir limites, recompensas por tarefas, metas de poupança e funções de mesada. Você também pode bloquear e desbloquear o cartão via app. Não oferece opções de poupança ou investimento.
Preços começam em $4,99 por criança ou $9,98 para até quatro crianças. Pais que são membros premium da Acorn podem abrir até quatro contas GoHenry gratuitamente.
Este cartão de débito Visa é uma excelente escolha para crianças de todas as idades pelo seu fator diversão.
6. Copper Card
O Copper Card é um dos únicos cartões pré-pagos na nossa lista que oferece opções de poupança e investimento como membro premium. Como outros cartões nesta lista, fornece controle parental completo, rastreamento e gestão dos gastos do seu filho.
A taxa mensal começa em $4,95 para um plano básico com 2% de juros na poupança. Por $7,95 mensais, você pode adicionar opções de investimento, incluindo fundos de índice negociados em bolsa (ETFs) de baixo custo com uma conta de adulto, e obter até 5% de juros na poupança.
Como Ensinar Crianças a Usar um Cartão de Débito com Segurança
Começar com o básico é essencial para ensinar seus filhos a usar um cartão de débito com segurança. Aqui estão algumas dicas para ajudar a guiá-lo:
- Explique a diferença entre cartões de crédito e débito: Ensine seu filho a importância de acompanhar seus gastos no cartão de débito porque estão usando dinheiro real da conta deles. Fale sobre taxas de overdraft e como evitá-las com um plano de gastos.
- Discuta seguir um orçamento: Certifique-se de que seu filho entende que o cartão de débito limita quanto eles podem gastar e que seguir o orçamento deles é essencial.
- Monitore transações: Incentive seu filho a verificar suas contas regularmente para saber para onde o dinheiro está indo. Isso também os ajudará a identificar qualquer atividade fraudulenta.
- Ensine-os sobre taxas: Explique que usar um caixa eletrônico fora da rede do seu banco ou sacar além do saldo da conta pode resultar em taxas (se aplicável). Certifique-se de que entendem as consequências dessas ações.
- Mostre como poupar: Use os recursos de poupança no cartão de débito deles (se disponíveis) para ensiná-los a importância de poupar dinheiro para despesas futuras.
- Lidere pelo exemplo: A melhor maneira de ensinar seu filho sobre gastos responsáveis é modelando você mesmo. Deixar seu filho ver como você usa seu cartão de débito pode ajudar a reforçar bons hábitos financeiros.
- Tenha discussões abertas sobre dinheiro: Incentive seu filho a fazer perguntas e discutir quaisquer preocupações sobre o uso de um cartão de débito. Isso ajudará a construir a compreensão e confiança deles na gestão de suas finanças.
Perguntas Frequentes: Cartões de Débito para Crianças
Após revisar os seis melhores cartões de débito para crianças, você ainda pode ter perguntas.
Você deve obter um cartão de débito para seu adolescente ou criança?
A resposta a esta pergunta depende do nível de responsabilidade e prontidão do seu filho. Pode valer a pena considerar se seu filho é maduro o suficiente para lidar com um cartão de débito e começar a aprender a gerenciar dinheiro.
Alguns cartões também permitem que eles comecem a construir histórico de crédito desde cedo.
Qual é a idade mais jovem para ter um cartão de débito?
A idade mais jovem para uma criança ter um cartão de débito variará entre os provedores de cartão. Alguns podem exigir que a criança tenha pelo menos 13 anos, enquanto outros podem permitir crianças mais novas com consentimento dos pais.
É essencial pesquisar e comparar opções antes de decidir sobre um cartão.
Existem alternativas a um cartão de débito para crianças?
Sim, existem outras opções para ensinar crianças sobre finanças além de um cartão de débito. Estas incluem cartões pré-pagos, mesadas em dinheiro e apps virtuais de gestão de dinheiro.
Escolher a opção que melhor se adapta às necessidades e estilo de aprendizado do seu filho é essencial.
Começando com Cartões de Débito para Adolescentes e Crianças
Introduzir um cartão de débito para seu filho ou adolescente pode ensinar alfabetização financeira e responsabilidade quando chegar a hora de pagar contas e poupar dinheiro. Ao fazer uma pesquisa completa e escolher o cartão certo que se adapta às necessidades deles, seu filho terá uma base sólida para gerenciar dinheiro no futuro.
Este artigo apareceu originalmente no Wealth of Geeks.
Sobre a Autora: JayDee Vykoukal é mãe, escritora e Doutora em Fisioterapia. Ela é apaixonada por ajudar mulheres a viverem suas melhores vidas através de comunidade e educação. Fora de seu trabalho como blogueira de saúde e maternidade, ela adora viajar pelo mundo e explorar o ar livre com sua família.

John Schmoll
Sou John Schmoll, ex-corretor da bolsa, MBA, escritor financeiro publicado e fundador do Frugal Rules.
Como veterano da indústria de serviços financeiros, trabalhei como administrador de fundos mútuos, banqueiro e corretor da bolsa, com licenças Series 7 e 63, mas deixei tudo isso para trás em 2012 para ajudar as pessoas a aprender a gerenciar seu dinheiro.
Meu objetivo é ajudá-lo a obter o conhecimento necessário para se tornar financeiramente independente com ferramentas financeiras testadas pessoalmente e soluções de economia de dinheiro.
-
Compatibilidade Financeira: 15 Perguntas Essenciais Sobre Dinheiro para Casais
Quando se trata de relacionamentos, falar sobre dinheiro pode parecer um pouco tabu. No entanto, saber quais perguntas financeiras fazer ao seu parceiro é importante se seu relacionamento está fican
-
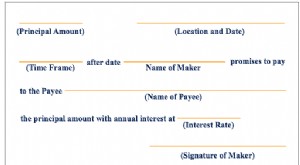
Compreender Notas a Receber: Um Guia Completo
Notas a receber são um item do balanço que regista o valor de notas promissórias que uma empresa tem a receber e deve receber pagamento. Uma nota promissória escrita dá ao detentor, ou portador, o dir
Artigos em Destaque
- Pré-Aprovação de Hipoteca: Guia Completo para Compradores de Imóveis
- Cartões de Crédito: Tipos, Benefícios e Como Escolher o Melhor para Você
- Reestruturação de Dívida: Guia Completo para Indivíduos e Empresas
- Estratégias de Consolidação de Dívida: Simplifique e Economize
- Entendendo o Direito de Rescisão: Cancelamento de Empréstimo Explicado
- Fundos de Amortização: Vantagens e Desvantagens para Investidores
- Do Estresse Financeiro a Ajudar Outros: A Jornada de Anouska como Conselheira de Crédito
- Empréstimo Pessoal ou Home Equity para Reformas: Qual Escolher?
-
 Contas de Gastos Flexíveis (FSA) e Perda de Emprego: O Que Esperar
Contas de gastos flexíveis ou contas de poupança saúde dão aos funcionários uma forma de economizar impostos enquanto reservam dinheiro para despesas de saúde quando o empregador oferece o plano. Você...
-
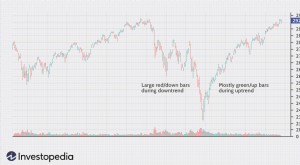 Gráficos de Barras: Guia Abrangente para Análise Técnica
O que é um Gráfico de Barras? Gráficos de barras consistem em múltiplas barras de preço, com cada barra ilustrando como o preço de um ativo ou título se moveu durante um período de tempo especificado....