
Da Dívida à Liberdade: Como Uma Mulher Pagou $30k e Viajou o Mundo
Hoje, para a nossa história de sucesso de dívida, apresentamos uma jovem esposa e mãe que transformou o seu problema de dívida na capacidade de viajar o mundo. Bem-vinda, Emma!

Como adquiriu $30.000 em dívida? Em que consistia essa dívida?
A minha dívida de consumo de $30.000 consistia em $5.000 por uma conta de impostos não paga, para a qual tirei um empréstimo pessoal não garantido para pagar a conta de impostos e depois adicionei mais $5.000 para umas férias. Depois pedi $20.000 via empréstimo pessoal não garantido com o meu marido para comprar uma propriedade de investimento — para o depósito e custos de renovação.
Como era ter tanta dívida?
Os $10.000 pareciam horríveis, então ignorei-os. No entanto, consegui justificar os $20.000 para mim mesma como despesa de investimento para o futuro. Foi tolo, pois a taxa de juro de cerca de 14% efetivamente consumia quaisquer retornos positivos da propriedade.
Quanto tempo levou para pagar tudo?
Os $10.000 que pedi emprestado levaram muito tempo a pagar de volta, pois apenas fazia o pagamento mínimo todos os meses e efetivamente ignorava. O meu marido e eu fomos muito agressivos a pagar o empréstimo pessoal de $20.000 para a nossa propriedade de investimento, pois sabíamos que era uma estratégia arriscada. Juntámos recursos e pagámos isso de volta dentro de um ano. Depois de ver o que podíamos fazer quando nos focávamos, fiquei séria sobre pagar a minha outra dívida.
Que recursos usou para ajudar neste processo?
Usei uma transferência de saldo a taxa baixa para parte da minha dívida fiscal, movendo-a de uma taxa de juro de 13% para cerca de 2%.
Isto ajudou-me a manter os custos de juros baixos, o que é inteligente, mas também significava que me sentia confortável a ignorar a dívida e deixar apenas o pagamento mínimo ser debitado da minha conta todos os meses.
No entanto, consegui pagá-la de volta muito rapidamente quando finalmente encarei a seriedade da carga de dívida.
Enfrentou algum desafio pelo caminho?
Não no grande esquema das coisas. Sou muito grata por viver num mundo privilegiado onde posso escolher como alocar os meus fundos. Tantos não têm essa opção.
As coisas com que lutei foram sacrificar a minha vida social — era uma rapariga de festas, mas para ganhar mais dinheiro aceitei empregos extra nos fins de semana e noites para pagar as dívidas mais rápido.
Como isso afetou o vosso casamento?
O meu (agora) marido e eu não éramos casados na altura, mas vivíamos juntos. Desde o início da nossa relação fui muito franca com ele sobre a minha situação financeira. Ele sempre foi um poupador e não tinha dívidas, mas foi muito apoiativo.
Comprou-me uma bicicleta para eu ir trabalhar de bicicleta e poupar em custos de transporte público e nunca se importou de eu trabalhar todas as horas extra no fim de semana (provavelmente porque lhe dava mais tempo para cervejas com os rapazes).
Também doou muito generosamente fundos que recebeu do pacote de estímulo do governo (o governo australiano deu a todos os residentes permanentes $900 para aumentar o gasto em meio à recessão) para me ajudar a limpar o saldo final.
O que fazia para viver enquanto pagava a dívida?
Comecei a minha jornada de dívida como gestora de escritório para uma agência de encontros. Também aceitei empregos de hotelaria para grandes eventos e trabalhei numa loja de música aos fins de semana. Muitas vezes trabalhava sete dias por semana e alocava todo o rendimento extra à minha dívida.
Na época alta de Natal no retalho, trabalhava no meu emprego das nove às cinco no escritório e depois na loja de música das 19h à meia-noite. Era fisicamente exaustivo, mas também parecia penitência por ser tão leviana com dinheiro.
Quando fiz o pagamento final na minha dívida pessoal, estava a trabalhar como executiva de marketing para uma empresa de viagens.
Como se sentiu quando pagou tudo?
Senti-me empoderada. Trabalhei arduamente para me livrar da dívida, mas ao mesmo tempo aprendi que era uma máquina de fazer dinheiro. Depois da dívida desaparecer, percebi que agora podia fazer as coisas que sempre quis fazer — como viagens prolongadas.
Conseguiu realizar esse sonho agora que está livre de dívidas?
Sim, conseguimos. Depois de alguns anos a poupar um rendimento e viver do outro — um conceito simplesmente inimaginável no auge dos meus dias de viciada em dívida — largámos os empregos e viajámos pela América do Sul, EUA e Nova Zelândia por cinco meses.
Depois voltámos a trabalhar por mais um ano a poupar dinheiro, tivemos um menino e fomos para o estrangeiro para Irlanda e México quando ele tinha quatro meses. Temos viajado de alguma forma desde então e estamos atualmente a viver em Espanha.
Nenhum disto seria possível se estivesse a carregar dívida de consumo de juros altos. O sentido de liberdade é exhilarante — não tenho pagamentos de dívida com que me preocupar, então só precisamos de o suficiente para pagar as nossas despesas de vida que são bastante baixas.
Arrendamos a nossa casa na Nova Zelândia, e faço algum trabalho freelance, mas a maioria dos fundos de viagem vem de poupanças.
Ficar livre de dívidas ensinou-me muito mais do que apenas como sair de dívidas. Aprendi a gerir dinheiro e também quão pouco realmente preciso para viver.
Que outras lições aprendeu por ter dívida?
Pode soar um pouco estranho dizê-lo, mas fico feliz por ter tido essa dívida porque as lições que aprendi são do tipo que tem de conquistar.
Quero dizer, posso dizer às pessoas como custou trabalhar todas aquelas horas para pagar dívida, mas até o fazerem elas mesmas nunca saberão. É a motivação final para manter-se sempre no preto. Nunca quero ter de trabalhar tão duro novamente.
Que dicas práticas tem para pessoas que querem pagar dívidas?
1. Precisa de mudar a sua atitude antes de poder mudar qualquer outra coisa.
Sempre estive confortável com dívida porque a minha atitude era que todos têm dívida, certo?
Depois de o meu marido e eu pagarmos o empréstimo do depósito da propriedade de investimento, comecei a ler todos os livros que encontrava sobre finanças pessoais e percebi que estar endividado não é normal e requer ação drástica.
Foi quando me tornei séria sobre o saldo de dívida que ainda carregava. Educar-se sobre finanças pessoais é a coisa número um que recomendo às pessoas fazerem.
2. Esteja disposta a aumentar a sua capacidade de ganhar.
A frugalidade só o leva até certo ponto. Para realmente ter sucesso no pagamento de dívidas, deve aumentar a sua capacidade de ganhar. Aumentei as minhas competências de emprego fazendo um curso curto de gestão de bar, o que me permitiu trabalhar em concertos e eventos nos fins de semana. Disso, ganhava $150-$200 por fim de semana.
Esses fundos extra ajudaram muito a pagar a dívida, muito mais do que tentar cortar gastos (embora tenha feito isso também).
3. Use transferência de saldo para baixar a taxa de juro, mas apenas se realmente acabou com gastos levianos.
Também acredito em usar transferências de saldo de cartão de crédito para eliminar dívida se for auto-disciplinada. Assim que recebi o novo cartão de crédito pelo correio, cortei-o.
Sabia que qualquer compra em cima da transferência de saldo atrairia a taxa de juro máxima e estava preocupada que afetasse a poupança de juros, então decidi nunca usar esse cartão enquanto carregasse o saldo de dívida transferida.
Posso dizer orgulhosamente que esse cartão nunca viu uma transação, para desânimo do banco. Uma vez paga a transferência de saldo, cancelei a conta.
4. Aprenda a fazer o seu dinheiro trabalhar para si.
Depois de pagar a dívida, coloque esses fundos a trabalhar a ganhar dinheiro para si. Pelo menos coloque-os numa conta poupança de juros altos (dependendo de onde vive — taxas de juro atuais no meu país são cerca de 4%, mas sei que são mais baixas mundialmente) até descobrir uma estratégia de investimento que funcione para si. Não ajuste o seu estilo de vida de volta a como era quando era viciada em dívida. Essa é realmente a minha dica número um. Quando está no meio de pagar dívida, aprende a viver uma vida naturalmente enxuta. Mantenha isso e estará a construir riqueza num instante. Realoquei pagamentos de dívida de volta para uma conta poupança e depois de um tempo o meu marido e eu conseguimos comprar outra propriedade de investimento usando poupanças genuínas para o depósito de 10%.
5. Tenha sempre um objetivo.
Para mim era viajar. Sempre adorei viajar. Mas preocupar-me com pagamentos de dívida sem o conforto de um rendimento regular restringia as minhas viagens ao habitual tipo de férias anuais. Ter viagens de longo prazo como objetivo manteve-me motivada nos tempos difíceis. Depois de ficar livre de dívidas e aprender a poupar o meu dinheiro, já não havia barreira. Em 2011 largámos os empregos e viajámos pela América do Sul, EUA e Nova Zelândia por cinco meses. Temos viajado de alguma forma desde então e estamos atualmente a viver em Espanha. Nada disto seria possível se estivesse a carregar dívida de consumo de juros altos.
Para saber mais sobre a Emma e o seu estilo de vida de viagens, pode visitar o blog dela em www.mumsmoney.com.
Nota: Isto faz parte de uma série chamada "Histórias de Sucesso de Dívida" que apresenta pessoas que conseguiram pagar uma quantidade significativa de dívida. Se tem uma História de Sucesso de Dívida, adorava ouvir sobre ela. Visite a página de contacto para me dar os detalhes.
-
O Poder de Pular Tarefas Estrategicamente: Aumentando Produtividade e Superando Obstáculos
Às vezes você se depara com um desafio que te para no meio do caminho. E você tem aquela voz na cabeça que diz: EU PRECISO resolver isso. Senão, não posso seguir em frente. Lembra quando fazia provas
-
Entender o S&P 500: Principais Posições e Desempenho de Longo Prazo
O índice Standard & Poors 500, ou S&P 500, é uma coleção de cerca de 500 das maiores empresas cotadas publicamente nos EUA. É um nome irónico para uma das melhores coleções de ações do mundo, que
Artigos em Destaque
- Empréstimos Pessoais: Tipos, Solicitação e o Que Você Precisa Saber
- Consultoria de Consolidação de Dívidas: Dicas de Especialistas para Recuperação Financeira
- Ser Fiador de Empréstimo: 4 Perguntas Cruciais a Fazer Antes de Assinar
- Aumente Seu Score de Crédito: É Possível Ganhar 100 Pontos em um Mês?
- Taxas de Juros de Empréstimos Pessoais em 2024: O Que Esperar e Como Conseguir a Melhor Taxa
- Análise Hometap 2024: Libere o Patrimônio do seu Imóvel - É Ideal para Você?
- Como Lidar com Dívidas Médicas: Estratégias de Alívio e Pagamento
- Incerteza Econômica: Estratégias Financeiras para as Famílias Canadenses
-
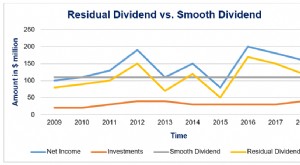 Política de Dividendo Residual: Definição, Vantagens e Desvantagens
Uma empresa com política de dividendo residual mantém caixa excedente zero em qualquer momento. Todo caixa disponível deve ser reinvestido no negócio ou redistribuído entre os acionistas. Imperfeições...
-
 7 Ações a Cortar Agora: Proteja a Sua Carteira
Shah Gilani As ações certas podem torná-lo rico e mudar a sua vida. As ações erradas, porém... Elas podem fazer muito mais do que apenas subperformar. Se ao menos! Elas podem eviscerar a sua rique...