
Dívidas do Falecido: O Cônjuge Sobrevivente Pode Ser Responsabilizado?
Morte do cônjuge e dívidas: o que a lei diz sobre sua responsabilidade
Ninguém quer pensar nisso, mas a morte do cônjuge traz questões financeiras sérias. A maioria das pessoas morre com alguma dívida. A pergunta chave: essas dívidas podem ser cobradas do cônjuge sobrevivente?
Na maioria dos casos, não. Mas existem exceções importantes — e armadilhas para quem não conhece as regras. Vamos aos cenários.
⚠️ Importante: Cada estado/país tem suas leis. Embora haja princípios gerais, consulte um advogado especializado na sua jurisdição antes de tomar qualquer atitude.
1. O cônjuge está no contrato da dívida?
Linha divisória clara: se o sobrevivente assinou o contrato original (coobrigado), ele continua 100% responsável pelos pagamentos.
Se a dívida era exclusivamente do falecido, o sobrevivente não tem obrigação legal. Isso inclui usuários autorizados no cartão: podem usar, mas não respondem juridicamente pelo pagamento.
2. Se o espólio passar por inventário (probate)
Se houver inventário (sem testamento ou testamento contestado), as dívidas do falecido podem ser pagas com os bens do espólio.
Credores podem receber de ativos líquidos (contas bancárias) ou exigir venda de ações, imóveis, bens pessoais.
Proteções nacionais (EUA) — isentos de credores:
- Recursos de previdência privada (planos patrocinados pelo empregador)
- Indenizações de seguro de vida
- IRAs: variam por estado, mas a maioria protege
- Certos bens físicos: parte da equity da residência principal, 1–2 veículos, limite em bens pessoais
No inventário, o executor deve publicar aviso público aos credores.
3. Estados de propriedade comunitária (community property)
Regras mudam drasticamente nesses estados (EUA: Arizona, Califórnia, Idaho, Louisiana, Nevada, Novo México, Texas, Washington, Wisconsin).
"Em estados de propriedade comunitária, marido e mulher respondem igualmente pelas dívidas contraídas durante o casamento, independentemente de quem assinou. Se o marido faz dívida de jogo de US$ 50.000, a esposa também responde." — NOLO.com
Vantagens existem, mas responsabilidade solidária por dívidas do cônjuge não é uma delas.
4. Dívidas garantidas (secured) vs. não garantidas (unsecured)
Fora de estados comunitários: se a dívida era só do falecido e não garantida (cartão, empréstimo pessoal), o sobrevivente não paga.
Mas se a dívida é garantida por bem (imóvel, carro), a coisa muda: quem fica com o bem assume a dívida indiretamente. O credor pode tomar o bem se não houver pagamento. Para manter a casa/carro, é preciso continuar pagando — ou vender o bem para quitar, ou usar outros recursos.
5. O perigo de assumir pagamentos "por obrigação moral"
Dilema comum: o sobrevivente sente dever moral e começa a pagar dívida só do falecido. Cuidado: isso pode criar obrigação legal onde não existia. Agentes de cobrança conhecem essa brecha e pressionam por alguns pagamentos.
Nunca pague sem antes consultar advogado. O gesto nobre pode virar armadilha jurídica.
O que fazer na prática quando o cônjuge morre
Depende 100% da lei local. Agende consulta com advogado o quanto antes — e antes de pagar qualquer dívida que não seja sua.
Para dívidas não garantidas em nome do falecido: notifique credores imediatamente. Envie cópia autenticada da certidão de óbito, com nome e número da conta. Guarde cópias de tudo e registre datas/conteúdo de ligações.
Resumo: conheça seus direitos
A FTC (Comissão Federal de Comércio, EUA) tem regras específicas sobre dívidas de falecidos. Estude-as para saber os limites legais da cobrança e evitar problemas antes que virem bola de neve.
Leia mais
- Como dividir despesas com o parceiro (ou cônjuge)?
- Como ter "a conversa": 6 dicas para casais falando de finanças
-
Entendendo Dívidas Médicas e Responsabilidade Patrimonial Após a Morte
Após a morte de um ente querido, contas médicas não pagas provavelmente são a última coisa em que você quer pensar. Mas se um cobrador entrar em contato sobre contas médicas após a morte de um familia
-

Benefícios da Previdência Social para Cônjuges: O Que Você Precisa Saber
Perder a companhia do cônjuge é muito difícil; a perda financeira também pode ser, mas a Previdência Social pode ajudar. Você e seu cônjuge trabalharam a vida toda, contribuindo para o sistema de Pre
Artigos em Destaque
- Títulos de Crédito vs. Dinheiro: Diferenças Essenciais
- Removendo Cônjuge Falecido de Contas de Serviços Públicos: Guia Passo a Passo
- O Que Acontece com a Conta Bancária Após a Morte do Titular?
- Localização e Reclamação de Bens de Pessoa Falecida: Guia Completo
- Recursos de Step-Up em Anuidades Variáveis
- Distribuição de Ativos em Inventário: Entendendo Splits de Ações para Beneficiários
- Entendendo os Benefícios de Morte de Pensão: O Que Acontece com Sua Pensão Após o Falecimento
- Opções de Alívio de Dívida Quando a Renda é Zero - Um Guia
-
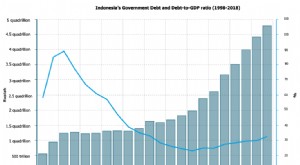 Eleição Presidencial na Indonésia: Entendendo o Debate Sobre a Dívida
A rodada final dos debates presidenciais na Indonésia para a eleição geral de abril discutirá questões econômicas e financeiras. Espera-se que os dois candidatos — o presidente incumbente Joko Jokowi ...
-
 Harmonia Financeira: Estratégias para Gerenciar Finanças Compartilhadas
Cônjuges nem sempre são honestos um com o outro quando se trata de dinheiro. Um estudo divulgado este ano pela CreditCards.com descobriu que quase um em cada cinco consumidores dos EUA escondeu compra...