
Guia para Compra de Carro Acessível: Como Definir seu Orçamento
Comprar um carro é uma decisão financeira importante, e saber exatamente quanto você pode gastar evita surpresas desagradáveis no futuro. O preço de etiqueta é apenas o ponto de partida: seguro, manutenção, juros do financiamento e entrada influenciam diretamente no custo real mensal.
1. Defina o valor da entrada
O primeiro passo é decidir quanto pode dar de entrada. O ideal é 20% para carros novos e 10% para usados. Uma entrada maior reduz o valor financiado, diminui as parcelas, encurta o prazo e economiza juros. Além disso, evita ficar "de cabeça para baixo" no financiamento — ou seja, dever mais do que o carro vale.
2. Obtenha pré-aprovação de crédito
Antes de ir à concessionária, consulte bancos e cooperativas de crédito para saber qual taxa você qualifica. Muitas instituições fazem consulta soft (que não afeta o score). Se houver consulta hard, concentre todas as solicitações em uma janela de 14 a 30 dias: os bureaus de crédito costumam agrupar como uma única consulta.
3. Calcule a parcela total mensal
Use simuladores de financiamento variando valor, prazo e taxa. Lembre-se: prazos mais longos reduzem a parcela, mas aumentam o custo total dos juros. Exemplo: financiar R$ 75.000 a 4% ao ano por 60 meses resulta em parcela de ~R$ 1.380 e juros totais de ~R$ 7.800; em 36 meses, a parcela sobe para ~R$ 2.210, mas os juros caem para ~R$ 4.700. Escolha o equilíbrio entre parcela confortável e juros mínimos.
4. Inclua o seguro no orçamento
O seguro costuma ser o maior custo fixo mensal após a parcela. Peça cotações em várias seguradoras para o modelo exato que pretende comprar. Não economize na cobertura essencial, mas ajuste franquia e coberturas opcionais para caber no bolso.
5. Reserve para manutenção
A AAA recomenda separar pelo menos R$ 250 a R$ 300 por mês para manutenção (troca de óleo, pneus, freios, reparos imprevistos). Carros de luxo ou esportivos custam significativamente mais. Consulte o plano de manutenção do modelo desejado e pesquise preços de mão de obra e peças na sua região.
Conclusão: Somando entrada, parcela do financiamento, seguro e reserva de manutenção, você terá o custo real de propriedade. Só feche negócio se o total couber confortavelmente no seu orçamento mensal.
-
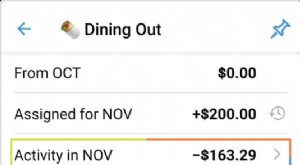
Orçamento para Comer Fora: Quanto Deve Gastar? | [Sua Marca/Site]
Ah, o orçamento indomável para comer fora. Sente que está fora de controlo? Bem, certamente não é o único. E veio ao sítio certo. O americano médio come fora 5,9 vezes por semana e, segundo dados do B
-
Entenda Suas Dívidas: Guia Completo para Calcular Seu Passivo Total
Saber exatamente quanto você deve é o primeiro passo para sair do endividamento. Consultar seu relatório de crédito, revisar correspondências antigas e entrar em contato com seus credores pode ajudar
Artigos em Destaque
- Orçamento para o Natal: Quanto Gastar sem Estresse
- Refinanciamento de Empréstimos: Economize Dinheiro e Melhore Suas Finanças
- Custos de Moradia: Entendendo sua Maior Despesa do Orçamento
- Gastos com Alimentação: Atualização de 5 Anos e Insights dos Leitores
- Guia Completo para Obter um Empréstimo: Passos e Considerações
- Quando Considerar um Empréstimo Pessoal: 3 Movimentos Financeiros Inteligentes
- Orçamento de Supermercado: Quanto Gastar e Como Economizar
- Etiqueta de Gorjetas: Guia Completo para Clientes nos EUA
-
 Suze Orman sobre Investimento em Criptomoedas: Insights de Especialista e Diversificação de Portfólio
O que a guru financeira tem a dizer sobre investir em moedas virtuais? Criptomoedas se tornaram investimentos populares. Muitas pessoas estão interessadas em diversificar portfólios comprando cripto p...
-
 Tamanho do Fundo de Emergência Recomendado por Mark Cuban: Conselhos Financeiros de Especialista
Quanto o bilionário acha que você precisará para cobrir custos de emergência? Mark Cuban é um bilionário self-made, além de proprietário do Dallas Mavericks e uma das estrelas do Shark Tank. Como emp...