
Como Diferentes Tipos de Dívida Afetam Seu Bem-Estar e Qualidade de Vida
Pesquisamos consumidores para descobrir quais dívidas geram mais estresse. Os resultados mostram que nem todas as dívidas pesam igual.
Embora qualquer dívida torne a vida mais desafiadora, nem todas impactam igualmente o bem-estar. Certas dívidas afetam drasticamente os níveis de estresse, enquanto outras mal registram.
No nosso estudo sobre o custo psicológico da dívida, descobrimos que, em média, 70% dos endividados se declaravam satisfeitos com a vida, contra 83% dos sem dívidas. Mas essa porcentagem muda conforme o tipo de dívida.
Com base nisso, veja o ranking de cada tipo de dívida pelo impacto na qualidade de vida.
1. Dívida médica — a mais estressante
Apenas 64% dos endividados com dívidas médicas se declaravam satisfeitos — a mais estressante por larga margem.
Uma razão: dívida médica geralmente resulta de problema de saúde, que já é estressante por si. Cada conta chega como lembrete doloroso do que você passou.
Custos médicos são altos e geralmente exigem pagamento integral em curto prazo (embora parcelamento seja possível às vezes). Isso torna a dívida médica exclusivamente difícil de pagar. De fato, 42% dos consumidores com dívida médica pagam menos que o mínimo.
2. Dívida de cartão de crédito e empréstimo pessoal — empate
75% dos consumidores com dívida de cartão e 75% com empréstimo pessoal relataram satisfação com a vida.
É mais raro que esses endividados tenham dificuldade nos pagamentos: apenas 8% (cartão) e 9% (empréstimo pessoal) pagam menos que o mínimo. Ainda é problema, mas taxas bem menores que na dívida médica. Lembre-se: pagar apenas o mínimo no cartão é sempre ruim devido ao tempo para quitar tudo.
Essas dívidas ficam mais estressantes conforme os saldos crescem. Importante não deixar isso acontecer, especialmente no cartão, notoriamente difícil de reduzir devido aos juros e à possibilidade de continuar gastando até o limite.
3. Financiamento de veículo — impacto moderado
Chegamos às dívidas que tipicamente não afetam muito a qualidade de vida. Cerca de 82% dos com financiamento de veículo se declaravam satisfeitos — apenas 1% abaixo dos sem dívidas (83%).
Financiamentos de veículo costumam ter juros baixos, e como você ganha um carro, são mais fáceis de aceitar. Você controla quanto pega emprestado e sabe a parcela antecipadamente, o que ajuda a encaixar no orçamento.
Cuidado: compre carro que caiba no bolso e evite prazos acima de 4-5 anos. Vendedores alongam o prazo para baixar a parcela, mas você paga mais juros no total. Nunca decida baseado só na parcela mensal — olhe o valor total e o prazo.
4. Financiamento imobiliário — o menos estressante (até positivo)
86% dos com financiamento imobiliário se declaravam satisfeitos — ou seja, pode ser mais estressante não ter financiamento imobiliário.
É compromisso sério (15 a 30 anos), mas oferece dos menores juros do mercado. E o dinheiro vai para um ativo que tende a valorizar no longo prazo.
Embora haja momentos desafiadores, no geral é compensado pela satisfação de ser proprietário e ter um lar próprio.
Não deixe a dívida te derrubar
O que fazer para evitar que a dívida impacte sua qualidade de vida?
Primeiro: evite os tipos mais estressantes. Controle gastos para não estourar cartão nem precisar de empréstimo pessoal. Tenha bom seguro saúde e reserva de emergência para evitar dívida médica. Se já tem dívida pesando, avalie por que: dificuldade nas parcelas mínimas? Preocupação com tempo de pagamento? Identificada a causa, busque estratégias de quitação para ficar livre o mais rápido possível.
-

Consolidação de Dívidas de Cartão de Crédito: 5 Estratégias Eficazes
Lidar com dívidas de cartão de crédito pode ser avassalador. Se você está com dificuldade para fazer seus pagamentos, consolidar sua dívida de cartão de crédito pode ser uma solução eficaz para seus p
-
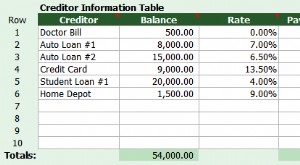
Bola de Neve vs. Avalancha de Dívidas: Qual a Melhor Estratégia para Quitar Dívidas?
Então você está pronto para quitar suas dívidas, ótimo! Agora precisa decidir qual método vai usar: a bola de neve ou a avalancha? Aqui explicamos a diferença entre as duas e damos uma ferramenta para
Artigos em Destaque
- Vacina COVID-19 e Seguro de Vida: O Que Você Precisa Saber
- Método da Bola de Neve para Dívidas: Guia Passo a Passo para a Liberdade Financeira
- Quitação Antecipada de Dívidas: Vantagens e Desvantagens
- Como a Dívida de Empréstimo Estudantil Impacta Relacionamentos: Perspectiva Millennial
- Alívio da Dívida de Natal: Estratégias para Quitação Rápida
- Dívida de Cartão de Crédito da Geração X: Causas e Fatores Contribuintes
- Estratégia de Quitação de Dívidas: Priorizando Seus Débitos para Liberdade Financeira
- Estratégia de Quitação de Dívidas: Qual Empréstimo Atacar Primeiro?
-
 Falência Capítulo 7: Entendendo o Teste de Meios (Means Test) e Seu Impacto
Quer pedir falência pelo Capítulo 7? Você precisará fazer o teste de meios primeiro. Em um mundo ideal, você conseguiria manter suas dívidas sob controle, ou até evitá-las em primeiro lugar. Mas às ve...
-
 Cobrador de Dívida vs. Credor Original: A Quem Você Deve Pagar?
Quando existe uma dívida, duas partes estão envolvidas: o credor, que é a fonte do empréstimo, e o devedor, que recebe o empréstimo. Se você é um devedor cujo empréstimo ou conta de cartão entra em de...