
Entendendo Scores de Crédito para Financiamento de Veículo: Guia do Comprador
Se você está no mercado para comprar um carro, aqui estão três lições relacionadas a crédito para aprender antes de começar a procurar.
Se você está no mercado para um veículo novo (ou usado), há várias coisas relacionadas a crédito que você deve saber. Por exemplo, sabia que pode pesquisar as melhores taxas de juros oferecidas por quantos bancos, credores online e cooperativas de crédito quiser sem prejudicar seu score de crédito? Ou que aumentar seu score apenas um pouco pode potencialmente economizar milhares no preço do financiamento do carro? E você sabe como seu financiamento de veículo pode impactar seu score de crédito depois que você o obtém?
Veja o que compradores novos e experientes devem saber sobre esses três tópicos importantes de crédito antes de ir à concessionária.
1. Você pode aplicar para quantos empréstimos quiser — sem prejudicar seu crédito mais do que uma única aplicação faria
É um equívoco popular que toda vez que você aplica para um empréstimo, seu score cai. Na verdade, minha esposa e eu estamos no processo de compra de carro agora, e depois que eu disse a ela que apliquei com quatro credores diferentes para comparar as taxas que posso conseguir, ela perguntou por que eu faria isso se seria terrível para meu score.
Para ser justo, esse equívoco é baseado parcialmente na verdade. A fórmula de pontuação FICO conta consultas duras (hard inquiries) na categoria "novo crédito", que representa 10% do seu score, e muitas consultas podem baixar seriamente seu score. Mesmo uma pode baixar seu score, mas geralmente apenas alguns pontos.
No entanto, existe uma disposição nas regras do FICO® Score que incentiva você a pesquisar o melhor financiamento de veículo: desde que todas as suas consultas de financiamento de veículo ocorram dentro de um "período normal de pesquisa", definido como 30 dias, apenas uma consulta afetará seu score. Em outras palavras, não importa se você aplica para um financiamento ou uma dúzia; o efeito será o mesmo.
Pesquisar pode economizar muito dinheiro. Dos quatro credores com os quais apliquei, a diferença entre o menor e o maior APR oferecido foi de quase 3 pontos percentuais. Isso pode fazer grande diferença ao longo de um financiamento de cinco anos.
2. Você não precisa de um score excelente para comprar carro, mas ajuda muito
Financiamento de veículo pode ser o tipo mais fácil de financiamento se você tem crédito ruim. Na verdade, cerca de um quarto de todos os financiamentos de carro feitos nos EUA são para tomadores subprime e deep-subprime.
Financiamento de veículo é uma forma de dívida "garantida", o que significa que é respaldada pelo seu bem — ou seja, seu carro. Se você não paga, o credor pode retomar o carro e vendê-lo para recuperar algum dinheiro. Com essa garantia, credores estão dispostos a assumir um pouco mais de risco do que ao conceder financiamento não garantido como empréstimo pessoal ou cartão. Por isso, mesmo tomadores com scores baixos podem qualificar para financiamento de veículo. E se você tem emprego estável e renda suficiente para pagar, pode conseguir financiamento mesmo com score péssimo.
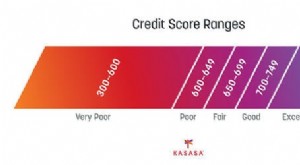
Dito isso, só porque você pode conseguir financiamento com crédito ruim não significa que seja boa ideia. Taxas para financiamentos subprime podem ser extremamente altas. Aqui estão os APRs médios nacionais para financiamento de 60 meses de carro novo e como mudariam o custo do empréstimo em um carro novo de US$ 30.000:
| Faixa de FICO® Score | APR Médio | Parcela Mensal (US$ 30.000) | Custo Total do Carro |
|---|---|---|---|
| 720-850 | 4,566% | US$ 560 | US$ 33.611 |
| 690-719 | 5,906% | US$ 579 | US$ 34.720 |
| 660-689 | 8,205% | US$ 611 | US$ 36.674 |
| 620-659 | 11,316% | US$ 657 | US$ 39.421 |
| 590-619 | 16,012% | US$ 730 | US$ 43.784 |
| 500-589 | 17,187% | US$ 749 | US$ 44.916 |
Fonte dos dados: myFICO.com.
3. Como seu novo financiamento de veículo afetará seu score de crédito?
Outra coisa importante, especialmente se for seu primeiro financiamento de veículo, é como ele pode impactar seu score depois de comprar o carro. Primeiro, considere as cinco categorias que compõem seu FICO® Score:
- 35% — Histórico de pagamentos
- 30% — Valores devidos
- 15% — Tempo de histórico de crédito
- 10% — Novo crédito
- 10% — Mix de crédito
Com isso em mente, veja o que esperar. Um novo financiamento de veículo é geralmente um fator negativo no seu FICO® Score no curto prazo. Aumentará seus saldos de empréstimo em relação aos valores originais, o que prejudica na categoria "valores devidos". Também é uma conta nova, então baixará a idade média das suas contas de crédito, o que joga contra na categoria "tempo de histórico". Embora adicionar financiamento melhore seu "mix de crédito", é fator negativo na categoria "novo crédito".
Para ser claro, não há como saber exatamente o que seu score fará após obter financiamento. Quando obtive meu primeiro financiamento, meu score caiu cerca de 15 pontos após aparecer no relatório.
Dito isso, um financiamento de veículo deve ser fator positivo no longo prazo, assumindo que você pague em dia. Histórico de pagamentos é a maior parte do seu score, e conforme seu saldo diminui, ajudará na categoria "valores devidos". Conforme a conta envelhece, a categoria "tempo" melhorará, e em pouco tempo não será mais uma conta de "novo crédito".
A lição é que é razoável esperar que seu FICO® Score sofra um leve impacto após obter financiamento de veículo. No entanto, lembre-se que o impacto negativo não costuma durar muito, e a longo prazo, um financiamento com histórico de pagamentos em dia se tornará um grande fator positivo.
-
Planeamento Financeiro para Recém-Casados: Dicas e Estratégias Essenciais
Guia para ajudar na transição para partilhar a vida financeira com outra pessoa. Fonte da imagem: Getty Images. Ao casar, deve abrir contas conjuntas ou manter separadas? Casais jovens e saudáveis pr
-
Entendendo Financiamento de Veículos: 5 Coisas Essenciais para Saber Antes de Solicitar
Poucas compras têm tanta importância na sua vida quanto comprar um carro, talvez ficando em segundo lugar apenas atrás da compra de uma casa ou abertura de um negócio. Considerando a frequência com qu
Artigos em Destaque
- Informações Financeiras Essenciais para Pequenos Empresários
- ERISA Explicado: 5 Fatos-Chave para Proteção de Benefícios do Empregado
- Planos de Gestão de Dívidas: Guia Completo para Bem-Estar Financeiro
- Cartões de Transferência de Saldo: Guia Completo para Gestão Inteligente de Dívidas
- Investir em Ações da Empresa: Guia Completo para Iniciantes
- Entendendo Seu MyFedLoan: Guia Completo para Recém-Formados
- Entendendo Scores de Crédito: Um Guia Completo para 2024
- Programas de Gestão de Dívidas: 10 Coisas a Considerar Antes de Aderir
-
 Entender Auditorias Fiscais: O Que Precisa Saber
A entregar impostos e preocupado com auditoria? Aqui estão alguns dados a ter em mente. Pontos-chave Muitos declarantes preocupam-se com auditoria às declarações. Não só a probabilidade é baixa, mas...
-
 Opções de Perdão de Empréstimo Estudantil e Elegibilidade: Guia Completo
A dívida média de empréstimo estudantil nos EUA atualmente ronda os $32.731. Considerando que o rendimento médio familiar é $67.521 e, em muitos casos, inclui dois provedores, torna-se claro o quão g...