
Empréstimos de Capital de Giro: Definição e Como Impulsionam Operações Empresariais
O Que É Um Empréstimo de Capital de Giro?
Um empréstimo de capital de giro (working capital loan) é um empréstimo tomado para financiar as operações diárias de uma empresa. Esses empréstimos não são usados para comprar ativos de longo prazo ou investimentos e, em vez disso, são usados para fornecer o capital de giro que cobre as necessidades operacionais de curto prazo de uma empresa.
Essas necessidades podem incluir custos como folha de pagamento, aluguel e pagamentos de dívida. Dessa forma, empréstimos de capital de giro são simplesmente empréstimos de dívida corporativa que são usados por uma empresa para financiar suas operações diárias.
Principais Conclusões
- Um empréstimo de capital de giro é um empréstimo tomado para financiar as operações diárias de uma empresa.
- Empréstimos de capital de giro não são usados para comprar ativos de longo prazo ou investimentos; eles são usados para fornecer capital de giro para cobrir as necessidades operacionais de curto prazo de uma empresa.
- Empresas com alta sazonalidade ou vendas cíclicas podem depender de empréstimos de capital de giro para ajudar com períodos de atividade comercial reduzida.
- Empréstimos de capital de giro são frequentemente vinculados ao crédito pessoal do proprietário do negócio, então pagamentos perdidos ou calotes podem prejudicar seu score de crédito.
Entendendo Empréstimos de Capital de Giro
Às vezes, uma empresa não tem caixa adequado em mãos ou liquidez de ativos para cobrir despesas operacionais diárias e, assim, garantirá um empréstimo para este propósito. Empresas com alta sazonalidade ou vendas cíclicas podem depender de empréstimos de capital de giro para ajudar com períodos de atividade comercial reduzida.
Muitas empresas não têm receita estável ou previsível durante todo o ano. Empresas de manufatura, por exemplo, podem ter vendas cíclicas que correspondem às necessidades dos varejistas. A maioria dos varejistas vende mais produtos durante o quarto trimestre — ou seja, durante a temporada de festas — do que em qualquer outro momento do ano.
Para fornecer aos varejistas a quantidade adequada de mercadorias, os fabricantes normalmente conduzem a maior parte de sua atividade de produção durante os meses de verão, preparando estoques para o impulso do quarto trimestre. Então, quando o final do ano chega, os varejistas reduzem as compras de manufatura à medida que se concentram em vender seu estoque, o que subsequentemente reduz as vendas de manufatura.
Fabricantes com esse tipo de sazonalidade frequentemente requerem um empréstimo de capital de giro para pagar salários e outras despesas operacionais durante o período tranquilo do quarto trimestre. O empréstimo geralmente é pago no momento em que a empresa atinge sua temporada movimentada e não precisa mais do financiamento.
Pagamentos perdidos em um empréstimo de capital de giro podem prejudicar o score de crédito do proprietário do negócio se o empréstimo estiver vinculado ao seu crédito pessoal.
Tipos de financiamento incluem um empréstimo a prazo (term loan), uma linha de crédito empresarial (business line of credit), ou financiamento de faturas (invoice financing), uma forma de empréstimo de curto prazo estendido por um credor a seus clientes empresariais baseado em faturas não pagas. Cartões de crédito empresariais, que permitem ganhar recompensas, também podem fornecer acesso a capital de giro.
Prós e Contras de Empréstimos de Capital de Giro
O benefício imediato de um empréstimo de capital de giro é que é fácil de obter e permite que proprietários de empresas cubram eficientemente quaisquer lacunas em despesas de capital de giro. O outro benefício notável é que é uma forma de financiamento por dívida e não requer uma transação de capital próprio, significando que um proprietário de empresa mantém controle total de sua empresa, mesmo se a necessidade de financiamento for urgente.
Alguns empréstimos de capital de giro são não garantidos (unsecured). Se este for o caso, uma empresa não é obrigada a dar qualquer garantia para assegurar o empréstimo. No entanto, apenas empresas ou proprietários de empresas com alta classificação de crédito são elegíveis para um empréstimo não garantido. Empresas com pouco ou nenhum crédito têm que garantir o empréstimo.
Um empréstimo de capital de giro com garantia que precisa de garantia de ativos pode ser uma desvantagem no processo do empréstimo. No entanto, existem outras desvantagens potenciais para este tipo de empréstimo de capital de giro. As taxas de juros são altas para compensar a instituição credora pelo risco. Além disso, empréstimos de capital de giro são frequentemente vinculados ao crédito pessoal do proprietário da empresa, e quaisquer pagamentos perdidos ou calotes podem prejudicar seu score de crédito.
-
Gestão de Capital de Giro: Guia Completo
Gestão de capital de giro refere-se ao conjunto de atividades realizadas por uma empresa para garantir que possui recursos suficientes para despesas operacionais diárias (opex) enquanto mantém recurso
-
Capital de Giro: Definição, Importância e Gestão
Seja para expandir seu negócio ou financiar projetos maiores, você precisará de capital de giro. Em sua essência, o capital de giro suporta seus custos operacionais diários, financia operações e pode
Artigos em Destaque
- Garantia Principal para Empréstimos: Definição e Funcionamento
- Empréstimos Classificados: Entendendo Avaliações de Risco dos Bancos
- Entendendo Empréstimos de Capital de Giro: 6 Tipos para Finanças Empresariais
- Fundos de Capital de Giro: Aumentando a Eficiência Governamental
- Giro do Capital de Giro: Definição e Importância para o Sucesso do Negócio
- Empréstimos de Capital de Giro: Definição e Como Impulsionam Operações Empresariais
- Empréstimos Paralelos: Definição, Benefícios e Financiamento Transfronteiriço
- Stretch Loan: Definição, Vantagens e Alternativas de Crédito
-
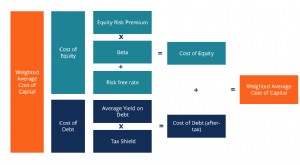 Custo Médio Ponderado de Capital (WACC): Definição, Cálculo e Aplicação
O Custo Médio Ponderado de Capital (WACC) de uma empresa representa seu custo combinado de capital em todas as fontes, incluindo ações ordinárias, ações preferenciais e dívida. O custo de cada tipo de...
-
 Capital de Giro vs. Capital de Investimento: Distinção Clara
No desempenho de suas funções, analistas financeiros frequentemente precisam distinguir entre capital de giro vs. capital de investimento. O capital de giro (CG), também chamado de net-working capital...