
Fundos de Capital de Giro: Aumentando a Eficiência Governamental
Os fundos de capital de giro — também chamados de fundos rotativos intragovernamentais ou intra-agência — são instrumentos financeiros usados pelo governo para aumentar a eficiência operacional, reestruturando a forma como o dinheiro é utilizado. Os ativos do fundo são capitalizados e compensados pela receita gerada pelas suas operações. Todos os ativos podem financiar operações futuras, sem restrições de ano fiscal, pois são fundos "sem ano" (*no-year funds*). Isso permite decisões melhores, abrindo possibilidades impossíveis sob regras contábeis padrão.
Esforço de Reestruturação
O objetivo é criar eficiência saindo do modelo em que o financiamento do Congresso vai direto a um escritório administrativo que presta serviços, para um modelo onde os clientes desse escritório (através de programas governamentais) fazem pedidos ao escritório. Isso cria uma entidade que opera mais como um negócio do que como órgão público estrito. Embora sujeito a regulamentações governamentais, o fundo usa demonstrações financeiras empresariais. Essas regulamentações moldam o controle financeiro e a gestão de recursos humanos. O fundo opera visando o equilíbrio (*breakeven*), gerido ativamente como um negócio para tomar as melhores decisões financeiras, com um gestor reportando a um conselho diretor.
Fundos Rotativos
Fundos de capital de giro são fundos rotativos: seu capital inicial vem do orçamento governamental existente, e espera-se que gerem recursos internamente daí em diante. São semelhantes a contas bancárias pessoais: um depósito inicial é feito, e compras futuras devem ser financiadas pelo aumento do saldo. Assim como um indivíduo deve ganhar renda e gastar não mais que ela para manter-se estável, o fundo rotativo deve gerar receita suficiente dos pedidos dos clientes para cobrir ou exceder seus gastos. O termo "rotativo" refere-se ao conceito de que a receita dos pedidos de hoje financia as operações futuras — distinção importante no governo, onde outras operações recebem orçamento anual.
Conclusões
Por serem responsáveis pela própria estabilidade, gestores e conselhos têm incentivo para decisões cuidadosas, como empresas privadas. Difere do modelo de orçamento anual ao eliminar decisões baseadas no ano fiscal (gastar demais ou de menos pelo saldo remanescente). Removido esse fator, a gestão pode decidir com foco no longo prazo, evitando prejuízos. Quando bem operados, mantêm-se autossuficientes com alta eficiência; historicamente, departamentos governamentais relatam custos menores após a conversão para fundos de capital de giro.
-
Fundos Quantitativos (Quant Funds): Mergulho no Investimento Algorítmico
Um fundo quantitativo (quant fund) usa modelos matemáticos, estatísticos e algoritmos automatizados para tomar decisões de investimento e executar operações. Não há julgamento humano na seleção de ati
-
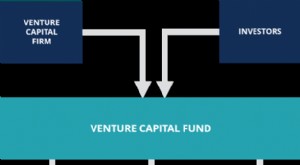
Fundos de Venture Capital: Investindo em Startups de Alto Crescimento
Um fundo de venture capital é um tipo de fundo de investimento que aplica em empresas startup em estágio inicial, com alto potencial de retorno, mas também alto grau de risco. O fundo é gerido por uma
Artigos em Destaque
- Fundo de Fundos (FOF): Entenda o Investimento Multi-Gestor
- Fundos de Crescimento: Investir em Empresas de Alto Crescimento
- Fundos Híbridos: Guia Completo para Investimentos Equilibrados
- Capital de Fundos de Hedge: Fontes e Estratégias de Investimento
- Fundos de Dotação: Guia Completo para Instituições e Doadores
- Fundos Commingled: Definição, Benefícios e Uso Institucional
- Fundos de Rendimento: Gerar Rendimento Regular a Partir de Investimentos
- Fundos Blend (Mistos): Guia para Diversificação entre Ações de Valor e Crescimento
-
 Fundo de Fundos (FOF): Guia Completo para Investidores
Um Fundo de Fundos (FOF — Fund of Funds) é um veículo de investimento onde um fundo aplica em uma carteira composta por cotas de outros fundos, em vez de investir diretamente em ações, títulos ou outr...
-
 Fundos de Renda: Guia Completo para Investimentos de Renda Atual
Um fundo de renda é um veículo de investimento semelhante a um fundo mútuo ou um fundo negociado em bolsa (ETF) que enfatiza a renda atual em comparação com ganho de capital ou valorização. O termo re...