
Financiamento para Cirurgia Plástica: Opções e Planos de Pagamento
Financiamento para Cirurgia Plástica: Como Funciona
O financiamento para cirurgia plástica tornou-se mais comum à medida que a maioria dos procedimentos se tornou mais acessível graças aos avanços tecnológicos. O que antes era considerado um luxo apenas para os ricos agora está ao alcance de quase qualquer pessoa. No entanto, para muitos, o custo total do procedimento ainda é alto demais para ser pago de uma só vez. Por isso, muitos médicos oferecem planos de pagamento que permitem aos pacientes pagar em parcelas, chamados de "financiamento", para viabilizar o tratamento.
Quais Médicos Aceitam Financiamento?
A grande maioria dos médicos oferece planos de financiamento para mutuários qualificados. Os médicos veem o financiamento acessível como uma forma de aumentar o número de clientes atendidos diariamente. Quanto mais clientes conseguem atender, maior a receita. Porém, isso só funciona se os clientes quitarem suas dívidas. Por esse motivo, assim como outros credores, os médicos querem ter certeza de que o indivíduo tem capacidade de pagamento antes de conceder o financiamento. Eles realizam uma verificação de crédito básica e confirmam a renda do mutuário.
O Empréstimo Exige Garantia (Colateral)?
A maioria dos empréstimos para cirurgia plástica não é garantida. A razão é simples: apenas uma parte do custo da cirurgia plástica é um custo fixo incorrido pelo médico, como pagamento por anestesia, equipamentos, sala de cirurgia e equipe. O restante é a taxa de serviço do médico, essencial para seu lucro, mas não um gasto que precise ser recuperado. No geral, os médicos se beneficiam ao conceder muitos empréstimos, mesmo que alguns inadimplam, do que não conceder nenhum. Se o mutuário deixar de pagar, a consequência é apenas uma pontuação de crédito negativa e possíveis ações legais para cobrança.
Posso Financiar Apenas Parte do Valor?
É muito comum que o paciente queira pagar parte do procedimento e financiar o restante. Os médicos podem tentar desencorajar essa opção, pois a clínica ganha mais financiando 100% do valor. Infelizmente, se o seu médico não oferecer financiamento parcial, você terá que financiar o custo total e pagar juros sobre tudo.
Por Que o Financiamento Direto é Melhor que um Empréstimo Pessoal?
Você sempre pode optar por um empréstimo pessoal para o procedimento, mas na maioria dos casos o financiamento oferecido pelo médico é mais barato. Os médicos têm incentivo para oferecer empréstimos de baixo custo, como juros zero no primeiro ano ou taxas muito baixas. Bancos e financeiras não têm esse incentivo. Além disso, eles pagam o valor total do procedimento (taxas fixas e honorários) adiantado, o que os torna mais preocupados em recuperar o valor integral no futuro. Credores privados podem exigir garantias ou parcelas mensais mais altas por esses motivos.
-
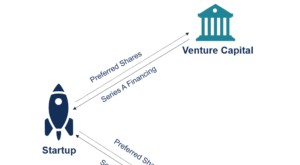
Financiamento Série A: Definição, Estágios e o que Esperar
O financiamento Série A (também conhecido como rodada Série A ou funding Série A) é um dos estágios no processo de captação de capital por uma startup. Essencialmente, a rodada Série A é o segundo est
-
Gastos de Fim de Ano e Opções de Financiamento: Guia para 2024
Mesmo para os mais sinceros bem-desejadores das festas, a temporada ainda exige gastos. Viajar para ver a família pode gerar custos pesados, dar presentes certamente não é grátis, e claro, há os must
Artigos em Destaque
- Entendendo Financiamento DIP (Devedor em Posse)
- Financiamento de Portátil para Crédito Negativo: Suas Opções e Guia
- Financiamento para Cirurgia Plástica: Opções e Planos de Pagamento
- Superando Desafios de Financiamento de Startups: A Perspectiva do Credor
- Financiamento Baseado em Ativos: Solução para Fluxo de Caixa de Curto Prazo
- Entendendo o Financiamento Empresarial: Riscos e Benefícios
- Entendendo o Financiamento Série A: Guia Completo
- Financiamento Ponte: Guia para Soluções de Financiamento de Curto Prazo
-
 Financiamento de Fornecedor: Guia Completo para Empresas
Financiamento de fornecedor (vendor financing) refere-se ao empréstimo de dinheiro por um fornecedor a um cliente, que então usa o dinheiro para comprar o estoque ou serviço do fornecedor. O arranjo a...
-
 Financiamento Série B: Guia Completo para Startups
O financiamento Série B (também conhecido como rodada Série B ou funding Série B) é um dos estágios no processo de captação de capital de uma startup. Essencialmente, a rodada Série B é o terceiro est...