
Ativos Tangíveis: Definição, Exemplos e Importância
Ativos tangíveis são ativos com forma física e que possuem valor. Exemplos incluem propriedade, planta e equipamentos. Ativos tangíveis são vistos e sentidos e podem ser destruídos por incêndio, desastre natural ou acidente. Por outro lado, ativos intangíveis não têm forma física e consistem em coisas como propriedade intelectual, marcas registradas, patentes, etc.
Tipos de Ativos
- Ativos fixos ou ativos duros são aqueles mantidos por uma empresa por um longo tempo e não podem ser facilmente convertidos em dinheiro. Ativos tangíveis fixos são depreciados ao longo de um período de tempo.
- Ativos circulantes ou ativos líquidos são aqueles ativos que podem ser facilmente convertidos em dinheiro e estão no negócio por um curto período de tempo, geralmente menor ou igual a um ano. A liquidez dos ativos circulantes é significativamente maior que a dos ativos fixos.
Características dos Ativos Tangíveis
- Eles vêm em forma física, o que significa que podem ser vistos, sentidos ou tocados.
- São depreciados ao longo de um período de tempo.
- Possuem valor residual ou de sucata.
- Podem ser usados como garantia para obter empréstimos.
- São usados nas operações diárias do negócio.
Importância Empresarial dos Ativos Tangíveis
- Depreciação – A depreciação sobre ativos tangíveis é uma despesa não monetária. Significa que é uma despesa que ajuda a empresa a receber um benefício fiscal, mas não há saída de caixa do negócio.
- Liquidez – Como ativos circulantes tangíveis podem ser facilmente convertidos em dinheiro, eles fornecem liquidez ao negócio e, assim, reduzem risco. Contanto que o valor dos ativos possuídos por uma empresa seja maior que o dinheiro arriscado na aquisição deles, uma empresa tipicamente permanece segura e solvente.
- Garantia Real – Os ativos podem ser usados como garantia real para obter empréstimos.
Além dos pontos descritos acima, ativos tangíveis desempenham um papel importante na estrutura de capital de uma empresa. Os ativos estão positivamente relacionados à alavancagem – empresas com mais ativos tangíveis geralmente utilizam financiamento por dívida mais pesadamente. Tais ativos são mais fáceis de colateralizar e não perdem muito valor quando as empresas enfrentam dificuldades financeiras. Portanto, observa-se que empresas com menos ativos tangíveis tendem a tomar menos emprestado de credores, e empresas com mais ativos tendem a tomar mais emprestado de credores.
Valorando Ativos Tangíveis
1. Método de Avaliação
Sob o método de avaliação, um avaliador é contratado para determinar o verdadeiro valor justo de mercado dos ativos de uma empresa. O avaliador de ativos avaliará a condição atual dos ativos, incluindo o grau de obsolescência e nível de desgaste. Em seguida, o avaliador comparará estes valores aos valores que tais ativos podem obter no mercado aberto.
2. Método de Liquidação
Os ativos podem ser convertidos em dinheiro. Assim, é importante para uma empresa saber o valor mínimo que receberia de uma venda rápida ou liquidação. Um avaliador é contratado e determina o valor que uma casa de leilões, vendedor de equipamentos ou outros compradores de ativos em massa estariam dispostos a pagar por tais categorias de ativos como as possuídas pela empresa.
3. Método de Custo de Reposição
Uma seguradora geralmente usa o método de custo de reposição para calcular o valor do ativo para fins de seguro. Ajuda a determinar quanto custaria substituir o ativo.
Ativos Tangíveis Líquidos
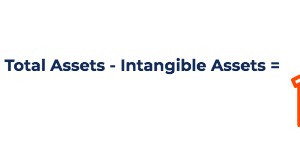
Ativos tangíveis líquidos são definidos como a diferença entre o valor justo de mercado dos ativos tangíveis de uma empresa e o valor justo de mercado de todos os passivos, onde passivos representam o passivo externo da empresa. Em outras palavras, é o total de ativos a valor justo, menos ativos intangíveis, menos passivo total ou externo a valor justo.
Importância dos Ativos Tangíveis Líquidos
- Determinar este valor ajuda a descobrir se o preço de mercado de uma ação da empresa está sobrevalorizado ou subvalorizado. Isso pode ser feito comparando o valor de ativos tangíveis líquidos por ação ao preço atual da ação da empresa.
- Uma empresa cujo valor de ativos líquidos é alto tem baixo risco em termos de liquidez.
- Um alto valor de ativos tangíveis líquidos pode servir como almofada contra a incerteza que pode ocorrer no mercado e ajudar a sustentar o preço da ação de uma empresa.
Leituras Relacionadas
A CFI oferece o programa de certificação Commercial Banking & Credit Analyst (CBCA) para aqueles que buscam levar suas carreiras ao próximo nível. Para continuar aprendendo e desenvolvendo sua base de conhecimento, por favor explore os recursos adicionais relevantes abaixo:
- Teoria da Contabilidade Financeira
- Projeção de Itens do Balanço Patrimonial
- Equivalentes de Caixa
- Imobilizado (PP&E)
-

Ativos Encalhados (Stranded Assets): Riscos, Impactos e Testes de Impairment
Ativos encalhados (stranded assets) são ativos que não conseguem obter seu retorno econômico original devido a mudanças no cenário em que operam. Em termos mais simples, são ativos que valem menos do
-

Ativos Líquidos: Guia Completo para Entender sua Liquidez Financeira
Patrimônio líquido, renda bruta ajustada, ações, títulos, índice de liquidez corrente, fluxo de caixa operacional, ativos, passivos, valor líquido — é fácil se perder na selva de termos financeiros ao
Artigos em Destaque
- Ativos Investíveis: Guia Completo para Investidores
- Entendendo Ativos Domésticos: Um Guia Completo
- Entendendo a Base de Ativos: Definição, Valor e Significado
- Avaliação de Ativos: Entendendo o Valor do Patrimônio para Negócios e Finanças
- Ativos Fixos: Definição, Exemplos e Importância para Empresas
- Ativos Monetários: Definição, Exemplos e Características Principais
- Ativos Líquidos: Definição, Cálculo e Importância
- Entendendo Ativos Não Monetários: Definição e Exemplos
-
 Ativos Tangíveis Líquidos (NTA): Definição, Cálculo e Importância na Avaliação
Os Ativos Tangíveis Líquidos (Net Tangible Assets - NTA) representam o valor de todos os ativos físicos (tangíveis) menos todos os passivos. Em outras palavras, NTA são o total de ativos de uma empres...
-
 Ativos Não Circulantes: Definição, Exemplos e Contabilidade
Ativos não circulantes são ativos cujos benefícios serão realizados por mais de um ano e não podem ser facilmente convertidos em caixa. Os ativos são registrados no balanço patrimonial pelo custo de a...