
Reconhecimento de Receita: Guia Completo (IFRS e GAAP)
O reconhecimento de receita é um princípio contábil que descreve as condições específicas sob as quais a receita de vendas é reconhecida. Em teoria, existe uma ampla gama de pontos potenciais nos quais a receita pode ser reconhecida. Este guia aborda os princípios de reconhecimento tanto para IFRS quanto para US GAAP.
Condições para Reconhecimento de Receita (IFRS)
De acordo com os critérios IFRS, para que a receita seja reconhecida, as seguintes condições devem ser satisfeitas:
- Os riscos e benefícios da propriedade foram transferidos do vendedor para o comprador.
- O vendedor perde o controle sobre os bens vendidos.
- A cobrança do pagamento por bens ou serviços é razoavelmente assegurada.
- O valor da receita pode ser razoavelmente mensurado.
- Os custos da receita podem ser razoavelmente mensurados.
As condições (1) e (2) são referidas como Desempenho (Performance). Quanto ao desempenho, ocorre quando o vendedor fez o que se espera para ter direito ao pagamento.
A condição (3) é referida como Cobrabilidade (Collectability). O vendedor deve ter uma expectativa razoável de que será pago pelo desempenho.
As condições (4) e (5) são referidas como Mensurabilidade (Measurability). Devido à diretriz contábil do princípio da competência (matching principle), o vendedor deve ser capaz de igualar as receitas às despesas. Portanto, tanto receitas quanto despesas devem poder ser razoavelmente mensuradas.
Reconhecimento de Receita de Contratos (IFRS 15)
A IFRS 15, receita de contratos com clientes, estabelece os passos específicos para reconhecimento de receita. É importante notar que existem algumas exclusões da IFRS 15, tais como:
- Contratos de arrendamento (IAS 17)
- Contratos de seguro (IFRS 4)
- Instrumentos financeiros (IFRS 9)
Os 5 Passos do Reconhecimento de Receita em Contratos
1. Identificação do Contrato
Todas as condições devem ser satisfeitas para a formação de um contrato:
- Ambas as partes devem ter aprovado o contrato (seja escrito, verbal ou implícito).
- O ponto de transferência de bens e serviços pode ser identificado.
- Os termos de pagamento são identificados.
- O contrato tem substância comercial.
- A cobrança do pagamento é provável.
2. Identificação das Obrigações de Desempenho
Alguns contratos podem envolver mais de uma obrigação de desempenho. Por exemplo, a venda de um carro com uma aula de direção complementar seria considerada como duas obrigações de desempenho – a primeira sendo o carro em si e a segunda sendo a aula de direção.
As obrigações de desempenho devem ser distintas entre si. As seguintes condições devem ser satisfeitas para que um bem ou serviço seja distinto:
- O comprador (cliente) pode se beneficiar dos bens ou serviços por conta própria.
- O bem ou serviço é identificado separadamente no contrato.
3. Determinação do Preço da Transação
O preço da transação geralmente é prontamente determinado; a maioria dos contratos envolve um valor fixo. Por exemplo, um preço de $20.000 pela venda de um carro com uma aula de direção complementar. O preço da transação, neste caso, seria $20.000.
4. Alocação do Preço da Transação às Obrigações de Desempenho
A alocação do preço da transação a mais de uma obrigação de desempenho deve ser baseada nos preços de venda individuais (standalone selling prices) das obrigações de desempenho.
Por exemplo, um contrato envolve a venda de um carro com uma aula de direção complementar. O preço total da transação é $20.000. O preço de venda individual do carro é $19.000, enquanto o da aula de direção é $1.000. A alocação do preço da transação seria:
- Carro: 95% ($19.000 / $20.000)
- Aula de direção: 5% ($1.000 / $20.000)
5. Reconhecimento de Receita de Acordo com o Desempenho
Lembre-se das condições para reconhecimento de receita. As condições (1) e (2) afirmam que a receita seria reconhecida quando o vendedor fez o que se espera para ter direito ao pagamento. Portanto, a receita é reconhecida:
- Em um momento específico (point in time); ou
- Ao longo do tempo (over time)
No exemplo acima, a receita associada ao carro seria reconhecida no momento em que o comprador toma posse do carro. Por outro lado, a aula de direção complementar seria reconhecida quando o serviço for prestado.
Princípios de Reconhecimento de Receita do GAAP
O Financial Accounting Standards Board (FASB), que define os padrões para o US GAAP, tem os seguintes 5 princípios para reconhecer receita:
- Identificar o contrato com o cliente
- Identificar as obrigações no contrato com o cliente
- Determinar o preço da transação
- Alocar o preço da transação de acordo com as obrigações de desempenho no contrato
- Reconhecer receita quando as obrigações de desempenho são cumpridas
-
Desnatamento de Preço (Price Skimming): Definição, Estratégia e Quando Usar
A desnatamento de preço (price skimming), também conhecida como precificação de desnatamento, é uma estratégia de precificação na qual uma empresa cobra um preço inicial alto e depois o reduz gradualm
-
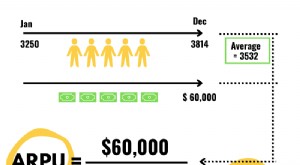
ARPU: Entendendo e Calculando a Receita Média por Usuário
ARPU é a quantia que uma empresa ganha de cada um de seus usuários. Quanto mais você cobra dos clientes, mais importante se torna entender sua receita média por usuário. Para negócios de software, ent
Artigos em Destaque
- Receita LTM: Definição e Importância na Análise Financeira
- Divergência na Análise Técnica: Guia Completo para Traders
- Entendendo Preços a Termo: Definição e Funcionamento
- Compreendendo Estratégias de Hedge (Proteção): Guia Completo
- Slippage (Derrapagem) no Trading: Causas, Impacto e Como Minimizar
- Entendendo Opções Strangle: Guia Completo
- Entendendo Preço de Liquidação (Clearing Price) no Trading de Ações
- Entendendo Gráficos de Candlestick: Guia de Trading de Criptomoedas
-
 Discriminação de Preços Explicada: Tipos, Exemplos e Estratégias
A discriminação de preços refere-se a uma estratégia de precificação que cobra dos consumidores preços diferentes por bens ou serviços idênticos. Diferentes Tipos de Discriminação de Preços 1. Dis...
-
 Fixação de Preços: Definição, Ilegalidade e Impacto
A fixação de preços refere-se a um acordo entre participantes de mercado para coletivamente aumentar, baixar ou estabilizar preços para controlar oferta e demanda. A prática beneficia os indivíduos ou...