
Entendendo Encargos Fixos: Guia Completo
Encargos fixos são um tipo de despesa empresarial que ocorre regularmente e é independente do volume de negócios. Encargo fixo é um termo guarda-chuva para uma variedade de despesas, incluindo pagamentos de principal e juros de empréstimos, seguros, impostos, utilidades, salários e pagamentos de aluguel e arrendamento.
Certas despesas são fixadas por acordos, como contribuições para fundos de pensão, que também estão incluídas nos encargos fixos. Credores frequentemente olham para despesas fixas para determinar a capacidade do devedor de pagar um empréstimo.
Resumo:
- Encargos fixos são despesas empresariais que ocorrem regularmente e são independentes do volume de negócios.
- Encargo fixo é termo guarda-chuva para várias despesas, incluindo principal e juros de empréstimos, seguros, impostos, utilidades, salários e aluguel.
- Despesas fixas diferem de despesas variáveis, pois estas dependem do volume de negócios. Despesa fixa depende da capacidade de produção da empresa, não do nível real de produção, enquanto custos variáveis são diretamente proporcionais ao volume de vendas.
Custos Fixos vs. Variáveis
Custos fixos diferem de despesas variáveis, pois estas dependem do volume de negócios. Uma despesa fixa depende da capacidade de produção da empresa e não de seu nível real de produção, enquanto custos variáveis são diretamente proporcionais ao volume de vendas.
Por exemplo, a renda de um vendedor pode ser determinada pelo volume de produtos vendidos pela empresa ou por aquele vendedor específico. Embora independentes do volume de negócios, custos fixos impactam desproporcionalmente o resultado final da empresa com base no número de variações de produtos oferecidos.
Índice de Cobertura de Encargos Fixos
O Índice de Cobertura de Encargos Fixos (FCCR) calcula a capacidade de pagamento de um mutuário usando o lucro antes de juros e impostos (EBIT) e dividindo pelo total de encargos fixos da empresa. Outra variante usa o lucro antes de juros, impostos, depreciação e amortização (EBITDA) como numerador, e o encargo fixo como denominador.
Por exemplo, um FCCR de 1,5 significa que para cada $1 de pagamento de dívida, a empresa dispõe de $1,50 de renda. O FCCR reflete o fluxo de caixa à disposição da empresa para pagamento de dívida. Claramente, quanto maior o FCCR, menor o peso de um encargo fixo.
Se os lucros atuais de um negócio forem insuficientes para cobrir os encargos fixos, o negócio terá problemas com credores. Qualquer queda nos lucros pode ser prejudicial para a empresa e criar pânico entre credores e investidores. Bancos, analistas e contadores de finanças corporativas frequentemente consideram o FCCR ao avaliar a capacidade de pagamento de potenciais mutuários.
Leituras Relacionadas
A CFI é a provedora oficial da certificação global Financial Modeling & Valuation Analyst (FMVA)®, projetada para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando em sua carreira, os recursos adicionais abaixo serão úteis:
-
Estratégias de Saída (Exit Strategies): Planejando o Futuro do Seu Negócio
Estratégias de saída são planos executados por proprietários de negócios, investidores, traders ou capitalistas de risco para liquidar sua posição em um ativo financeiro ao atender certos critérios. U
-
Análise de Impacto nas Partes Interessadas: Guia Completo
Análises de impacto nas partes interessadas ou análises de stakeholders referem-se ao uso de ferramentas e técnicas analíticas para analisar o efeito de decisões de negócios nos stakeholders. Entende
Artigos em Destaque
- Compras Pendentes no Cartão: O Que São e Como Afetam o Limite
- Entendendo Cobranças Pendentes na sua Conta Corrente
- Entendendo Despesas Operacionais (OpEx): Guia Completo
- Entendendo os Segmentos de Negócios Bancários: Varejo, Atacado e Gestão de Patrimônio
- Banking Empresarial: Serviços, Contas e Empréstimos Explicados
- Entendendo Métricas de Negócio: KPIs e Indicadores de Desempenho
- Anuidades Fixas: Guia Completo para Renda de Aposentadoria Garantida
- Ativos Fixos: Definição, Exemplos e Importância para Empresas
-
 Custos Indiretos (Overheads): Definição, Tipos e Exemplos
Custos indiretos (overheads) são custos de negócio relacionados à operação diária da empresa. Diferente das despesas operacionais, os custos indiretos não podem ser rastreados a uma unidade de custo e...
-
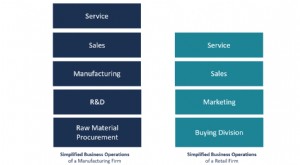 Operações Empresariais: Definição, Atividades e Otimização
Operações empresariais referem-se às atividades que as empresas realizam diariamente para aumentar o valor da empresa e obter lucro. As atividades podem ser otimizadas para gerar receitas suficientes ...