
Análise de Demonstrações Financeiras para Bancos: Guia Completo
Embora a estrutura geral das demonstrações financeiras Análise de Demonstrações Financeiras para bancos não seja muito diferente da de uma empresa comum, a natureza das operações bancárias implica diferenças significativas na sub-classificação das contas. Os bancos utilizam muito mais alavancagem do que outros negócios e obtêm lucro através do spread entre a receita de juros gerada pelos seus ativos (empréstimos) e o custo de captação (depósitos de clientes).
Balanço Patrimonial Típico
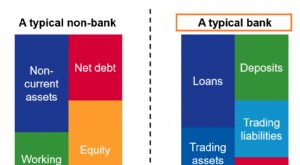
Um balanço patrimonial típico consiste na equação contábil fundamental: ativos = passivos + patrimônio líquido. Nessas contas, empresas não bancárias podem ter outras classes grandes, como Imobilizado (PP&E), ativos intangíveis, ativos circulantes, contas a receber, contas a pagar, entre outros.
Um banco, no entanto, possui classes únicas de itens do balanço que outras empresas não têm. A estrutura típica do balanço de um banco é:
- Ativos
- Imóveis
- Ativos de negociação
- Empréstimos a clientes
- Depósitos no banco central
- Passivos
- Empréstimos do banco central
- Depósitos de clientes
- Passivos de negociação
- Dívidas diversas
- Patrimônio Líquido
- Ações ordinárias e preferenciais
Lembre-se do Guia do Balanço Patrimonial de que ATIVOS = PASSIVOS + PATRIMÔNIO LÍQUIDO.
Demonstrações Financeiras para Bancos: Balanço Patrimonial
O balanço de um banco possui itens únicos. Abordamos cada item de linha único nas subseções abaixo.
Empréstimos e Depósitos de Clientes
As principais operações e fonte de receita dos bancos são suas operações de empréstimos e depósitos. Clientes depositam dinheiro no banco recebendo uma taxa de juros relativamente baixa. O banco então empresta esses fundos a uma taxa muito mais alta, lucrando com a diferença nas taxas de juros.
Como tal, empréstimos a clientes são classificados como ativos, pois o banco espera receber juros e pagamentos de principal no futuro, gerando benefício econômico. Depósitos, por outro lado, espera-se que sejam sacados pelos clientes ou paguem juros, gerando saída econômica futura. Depósitos de clientes são, portanto, classificados como passivos.
Empréstimos e Depósitos no Banco Central
Onde os bancos guardam seu dinheiro? A maioria dos países possui um banco central onde a maioria (ou todos) os bancos nacionais armazenam seu dinheiro e lucros. Depósitos de um banco no banco central são considerados ativos, semelhantes a caixa e equivalentes para uma empresa comum, pois o banco pode sacar esses depósitos com facilidade e espera receber um pequeno pagamento de juros usando a taxa básica do banco central.
Empréstimos do banco central são considerados passivos, muito semelhantes a dívidas normais.
Ativos e Passivos de Negociação
Bancos podem deter títulos negociáveis ou certas moedas para fins de negociação. Estes são naturalmente considerados ativos de negociação. Podem ter passivos de negociação, que consistem em passivos de derivativos e posições vendidas.
Demonstração de Resultados Típica para Bancos
A estrutura geral de uma demonstração de resultados para um banco não se afasta muito de uma demonstração de resultados regular. O topo é a receita e o final é o lucro líquido.
No entanto, a receita é derivada de forma diferente das empresas comuns. A demonstração de resultados geralmente se apresenta da seguinte forma:
Demonstrações Financeiras para Bancos: Demonstração de Resultados
Vamos percorrer os itens de linha únicos não encontrados em demonstrações de resultados comuns.
Receita Não Financeira
Receitas não financeiras consistem na receita acessória que o banco obtém ao apoiar seus serviços. Podem consistir em:
- Taxas de corretagem
- Comissões e taxas de produtos e serviços
- Taxas de subscrição (underwriting)
- Ganho na venda de ativos de negociação
- Outras taxas de clientes (taxas de cheque sem fundo, taxas de cartão, taxas de cheque especial)
Essas receitas provêm de qualquer coisa que não constitua receita de juros.
Receita de Juros
A receita de juros captura os pagamentos de juros que o banco recebe sobre os empréstimos que concede. Às vezes, este item mostra apenas a receita bruta de juros. Outras vezes, consolida a receita bruta e deduz a despesa de juros para encontrar a receita líquida de juros. Esta despesa de juros é o juro direto pago aos depósitos usados para financiar os empréstimos, e não inclui despesa de juros de dívida geral.
Provisões para Perdas de Crédito
Assim como contas a receber e despesa com devedores duvidosos, a empresa deve se preparar para o caso de mutuários não pagarem seus empréstimos. Esses créditos ruins são baixados na demonstração de resultados como provisão para perda de crédito.
Saiba Mais
Obrigado por ler o guia da CFI sobre demonstrações financeiras para bancos. A CFI é a provedora oficial global da certificação Financial Modeling & Valuation Analyst (FMVA)®, projetada para transformar qualquer pessoa em um analista financeiro de classe mundial. Para avançar sua carreira, estes recursos adicionais da CFI serão úteis:
-
Análise de Demonstrações Financeiras para Bancos: Guia Completo
Embora a estrutura geral das demonstrações financeiras Análise de Demonstrações Financeiras para bancos não seja muito diferente da de uma empresa comum, a natureza das operações bancárias implica dif
-
Preparação para Auditoria: Um Guia Completo para Empresas
As empresas precisam aprender como se preparar para uma auditoria. Ter os registros financeiros auditados pode ser estressante. No entanto, preparação e planejamento podem ajudar a garantir uma audito
Artigos em Destaque
- O Papel Crucial dos Bancos na Intermediação Financeira
- Decifrando Demonstrações Financeiras: O Que Investidores Realmente Buscam
- Escolhendo o Banco Certo: Guia Completo
- Bancos Comerciais: Serviços, Empréstimos e Como Funcionam
- Entendendo os Bancos: Tipos, Funções e Regulamentação
- Bancos Correspondentes: Guia para Relacionamentos Bancários Internacionais
- Bancos Merchant: Serviços, Funções e Finanças Corporativas
- Bancos Online vs. Bancos Tradicionais: Comparação Completa
-
 Entendendo as Demonstrações Financeiras Auditadas: Um Guia Completo
Empresas de capital aberto são legalmente obrigadas a garantir que suas demonstrações financeiras — a demonstração do resultado, o balanço patrimonial e a demonstração dos fluxos de caixa — sejam audi...
-
 Demonstrações Financeiras: Guia Completo com Exemplos Práticos
Demonstrações financeiras são os registros da condição financeira e atividades de uma empresa durante um período de tempo. Elas mostram o desempenho financeiro e a solidez de uma empresa. As três demo...