
Demonstração das Mutações do Patrimônio Líquido: Guia Completo
A demonstração das mutações do patrimônio líquido — também chamada de demonstração do patrimônio líquido do proprietário ou demonstração das alterações no patrimônio líquido — é uma demonstração financeira que a empresa deve preparar junto com outros documentos importantes ao final de um período de reporte. Nos EUA, a demonstração das alterações no patrimônio líquido também é chamada de demonstração dos lucros acumulados.
A demonstração do patrimônio líquido do proprietário reporta as mudanças no patrimônio da empresa. As mudanças geralmente refletidas incluem: lucros auferidos, dividendos, entrada de capital, saída de capital, prejuízo líquido, entre outros.
Resumo
- Patrimônio líquido, em termos simples, é o dinheiro que os acionistas investiram no negócio, incluindo todos os lucros acumulados.
- A demonstração das mutações do patrimônio líquido é obrigatória ao final do exercício financeiro, junto com outras demonstrações.
- Ela reporta as mudanças no patrimônio, do saldo inicial ao final do período: lucros, dividendos, entrada/saída de capital, prejuízos, etc.
O que é Patrimônio Líquido?
Patrimônio líquido, em termos simples, é o dinheiro que os acionistas investiram no negócio. Constitui parte do capital total investido na empresa, que não pertence a credores.
Patrimônio Líquido no Balanço Patrimonial
No balanço patrimonial, o patrimônio líquido dos acionistas é apresentado sob "Patrimônio Líquido dos Acionistas" ou "Patrimônio dos Sócios". A seção geralmente compreende três componentes:
- Capital social
- Lucros acumulados
- Lucro líquido
O formato geral da demonstração do patrimônio líquido do proprietário, com os itens mais básicos, costuma ser como o mostrado abaixo.
Itens da Demonstração (Line Items)
- Saldo Inicial (Opening Balance): Saldo final da demonstração do patrimônio líquido do ano anterior. Todas as adições e subtrações do exercício corrente são feitas sobre este saldo.
- Lucro Líquido (Net Income): Rendimento total auferido pela empresa durante o exercício fiscal, após contabilizar todas as despesas operacionais e não operacionais. O valor vem da DRE (demonstração do resultado), preparada ao final do exercício.
- Outras Receitas (Other Income): Receitas adicionais não reconhecidas na DRE, como ganhos atuariais ou não realizados de instrumentos financeiros.
- Emissão de Novo Capital (Issue of New Capital): Quando novas ações são emitidas ou há entrada de capital/adicional ao patrimônio dos acionistas, é somado ao total.
- Prejuízo Líquido (Net Loss): Prejuízo incorrido durante o exercício como resultado das operações. Reduz o capital total e é deduzido na demonstração.
- Outras Perdas (Other Loss): Despesas ou perdas não reconhecidas na DRE, contabilizadas na demonstração do patrimônio. Exemplo: perdas atuariais ou não realizadas de derivativos financeiros.
- Dividendos: Remuneração aos acionistas pelo investimento nas ações. Pagamentos reduzem o patrimônio líquido total e são deduzidos.
- Resgate de Capital / Saída de Capital (Withdrawal of Capital): Quando ações são resgatadas ou capital é retirado, é mostrado como dedução, pois reduz o patrimônio total.
Leituras Relacionadas
- Política de Dividendos — Define valor e frequência dos pagamentos aos acionistas.
- Exercício Fiscal (Fiscal Year) — Período de 12 meses ou 52 semanas para fins contábeis.
- Demonstração do Resultado (P&L) — Relatório financeiro que resume receitas, custos e despesas.
- Três Demonstrações Financeiras — DRE, Balanço Patrimonial e Demonstração dos Fluxos de Caixa.
-

Entendendo o Patrimônio Imobiliário (Home Equity): Guia Completo
Se você está pensando em tomar emprestado usando sua casa como garantia, é importante entender o que é patrimônio imobiliário (home equity) e quanto patrimônio você tem. O patrimônio imobiliário é o v
-

Entendendo Extratos Bancários: Guia Completo
Um extrato bancário é um documento que resume todas as transações que ocorreram na sua conta bancária durante um período de um mês. O propósito de um extrato bancário é registrar e rastrear todas as s
Artigos em Destaque
- Extrato Bancário Original: Definição e Como Obter
- Entendendo Demonstrações Financeiras Conjuntas: Guia Completo
- Percentual de Patrimônio em Margem (Margin Equity): Entendendo Limites de Empréstimo na Corretora
- Entendendo o Capital Líquido: Guia sobre Ações de Empresas
- Entendendo o Patrimônio Líquido Negativo: Causas, Impactos e Soluções
- Entendendo os Extratos da Associação de Proprietários (HOA): Um Guia Completo
- Entender a Declaração da sua Apólice de Seguro: Guia Completo
- Entendendo Extratos de Conta: Guia Completo
-
 Patrimônio Líquido dos Acionistas: Direito dos Donos sobre Ativos da Empresa
Patrimônio líquido dos acionistas (Shareholders Equity) refere-se ao direito dos proprietários sobre os ativos da empresa após o pagamento de todas as dívidas. Também conhecido como capital social, po...
-
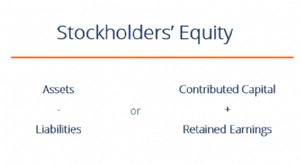 Entendendo o Patrimônio dos Acionistas: Um Guia Completo
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa...