
Days Sales Outstanding (DSO): Definição e Cálculo
O Days Sales Outstanding (DSO) representa o número médio de dias que leva para as vendas a crédito serem convertidas em caixa ou quanto tempo leva uma empresa para cobrar suas contas a receberContas a ReceberContas a Receber (AR) representa as vendas a crédito de uma empresa, que ainda não foram cobradas de seus clientes. As empresas permitem. O DSO pode ser calculado dividindo o total de contas a receber durante um determinado período pelo total de vendas a crédito líquidas. Este número é então multiplicado pelo número de dias no período.

O período usado para medir o DSO pode ser mensal, trimestral ou anual. Se o resultado for um DSO baixo, significa que o negócio leva poucos dias para cobrar seus recebíveis. Por outro lado, um DSO alto significa que leva mais dias para cobrar recebíveis. Um DSO alto pode levar a problemas de fluxo de caixa a longo prazo. O DSO é uma das três métricas primárias usadas para calcular o ciclo de conversão de caixa de uma empresa.
Qual é a Fórmula para Days Sales Outstanding?
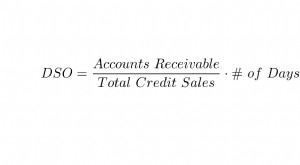
Para determinar quantos dias leva, em média, para as contas a receber de uma empresa serem realizadas como caixa, a seguinte fórmula é usada:
DSO = Contas a Receber / Vendas a Crédito Líquidas X Número de Dias
Exemplo de Cálculo
A George Michael International Limited reportou uma receita de vendas para novembro de 2016 no valor de $2,5 milhões, dos quais $1,5 milhão são vendas a crédito, e o restante $1 milhão são vendas à vista. O saldo de contas a receber no fechamento do mês é de $800.000.
Dados os dados acima, o DSO totalizou 16, significando que leva uma média de 16 dias antes que os recebíveis sejam cobrados. Geralmente, um DSO abaixo de 45 é considerado baixo, mas o que qualifica como alto ou baixo também depende do tipo de negócio. Diferentes indústrias têm DSOs médios marcadamente diferentes. Além disso, vendas à vista não são incluídas no cálculo porque são consideradas DSO zero – representando nenhum tempo de espera da data da venda ao recebimento do caixa.
Baixe o Modelo Gratuito
Insira seu nome e e-mail no formulário abaixo e baixe o modelo gratuito agora!
Quais são as Indicações de um DSO Alto ou Baixo?
Um valor alto de DSO ilustra que a empresa está tendo dificuldade em converter vendas a crédito em caixa. Mas, dependendo do tipo de negócio e da estrutura financeira que mantém, uma empresa com grande capitalização pode não ver um DSO de 60 como um problema sério.
No entanto, para um negócio de pequena escala, um DSO alto é uma questão preocupante porque pode causar problemas de fluxo de caixa. Pequenas empresas tipicamente dependem da cobrança rápida de recebíveis para fazer pagamentos de despesas operacionais, como saláriosGuia de Salários CFA®O salário médio CFA® é de aproximadamente $180.000 nos Estados Unidos enquanto a compensação total média é superior a $300.000. Saiba mais sobre salários, compensações e o que suas expectativas devem ser como analista financeiro em equity research, FP&A, gestão de portfólio e outras áreas, serviços públicos e outras despesas inerentes. Elas podem lutar por caixa para pagar estas despesas de tempos em tempos se o DSO continuar em um valor alto.
Para resolver problemas de DSO alto, a empresa deve determinar quais fatores estão afetando vendas e cobrança. A situação pode sugerir as seguintes razões diversas:
- Problemas de crédito com clientes com situação de crédito negativa
- Equipes de vendas oferecendo prazos de pagamento mais longos para clientes para impulsionar vendas
- Empresa incentivando clientes a comprar a crédito, para que comprem mais produtos e serviços
- Empresa ineficaz ou ineficiente em seu processo de cobrança
Por outro lado, um DSO baixo é mais favorável ao processo de cobrança da empresa. Os clientes estão pagando no prazo para obter descontos, ou a empresa é muito rigorosa em sua política de crédito, o que pode afetar negativamente o desempenho de vendas. No entanto, ter um DSO baixo para empresas de pequeno a médio porte geralmente traz benefícios consideráveis. A cobrança rápida de crédito diminui problemas relacionados ao pagamento de despesas operacionais, e qualquer excesso de dinheiro cobrado pode ser reinvestido imediatamente para aumentar ganhos futurosMargem de Lucro LíquidaMargem de Lucro Líquida (também conhecida como "Margem de Lucro" ou "Índice de Margem de Lucro Líquida") é um índice financeiro usado para calcular a porcentagem de lucro que uma empresa produz de sua receita total. Mede a quantidade de lucro líquido que uma empresa obtém por dólar de receita ganha..
Quão Importante é o Days Sales Outstanding nas Operações de Negócios?
Determinar o days sales outstanding é uma ferramenta importante para medir a liquidez dos ativos circulantes de uma empresa. Devido à alta importância do caixa na operação de um negócio, é do melhor interesse da empresa cobrar saldos a receber o mais rápido possível. Gerentes, investidores e credores veem o quão eficaz a empresa é em cobrar caixa dos clientes. Um valor de DSO mais baixo reflete alta liquidez e medições de fluxo de caixa.
O DSO também é uma suposição importante usada na construção de modelos financeiros.
Saiba Mais
A CFI é a provedora oficial do programa global Commercial Banking & Credit Analyst (CBCA)™Página do Programa - CBCAObtenha a certificação CBCA™ da CFI e torne-se um Analista de Crédito e Bancário Comercial. Inscreva-se e avance sua carreira com nossos programas de certificação e cursos. programa de certificação, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Rotação de EstoqueRotação de EstoqueA rotação de estoque, ou índice de rotação de estoque, é o número de vezes que uma empresa vende e repõe seu estoque de mercadorias durante um determinado período. Considera o custo dos bens vendidos, relativo ao seu estoque médio para um ano ou em qualquer período definido.
- Contas a ReceberContas a ReceberContas a Receber (AR) representa as vendas a crédito de uma empresa, que ainda não foram cobradas de seus clientes. As empresas permitem
- Passivos CirculantesPassivos CirculantesPassivos circulantes são obrigações financeiras de uma entidade empresarial que são devidas e pagáveis dentro de um ano. Uma empresa mostra estes no
- Guia de Modelagem FinanceiraGuia Gratuito de Modelagem FinanceiraEste guia de modelagem financeira cobre dicas de Excel e melhores práticas sobre suposições, drivers, previsão, vinculação das três demonstrações, análise DCF, mais
-
Dias de Vendas Pendentes (DSO): Definição, Cálculo e Importância
O Que São Dias de Vendas Pendentes (DSO)? Dias de vendas pendentes (DSO) é uma métrica que mede o número médio de dias que uma empresa leva para receber o pagamento de uma venda. O DSO é geralmente ca
-
Prazo Médio de Recebimento (DSO): Cálculo e Importância
O prazo médio de recebimento (DSO) mede o tempo médio para cobrar vendas a prazo. Saiba mais sobre esta métrica e como ela ajuda seu negócio. Visão geral: O que é prazo médio de recebimento (DSO)? As
Artigos em Destaque
- Receita Total de Vendas: Definição e Importância
- Ações em Circulação (Outstanding Shares): Definição e Importância para Investidores
- Entendendo o Envelhecimento de Contas a Receber: Guia Completo
- Vendas a Prazo (Credit Sales): Definição, Benefícios e Contabilização
- Entendendo o Days Deduction Outstanding (DDO) e seu Impacto
- Days Inventory Outstanding (DIO): Cálculo e Significado
- Entendendo Dias de Vendas Pendentes (DSO): Métrica Chave para Fluxo de Caixa
- Dias Pagáveis (DPO): Definição, Cálculo e Análise
-
 Receita de Vendas: Definição, Cálculo e Importância na Demonstração do Resultado
Receita de vendas é a renda recebida por uma empresa de suas vendas de bens ou prestação de serviços. Em contabilidade, os termos vendas e receita podem ser, e frequentemente são, usados intercambiave...
-
 Vendas Mesmas Lojas: Entenda Este Indicador-Chave do Varejo
As vendas mesmas lojas, também conhecidas como vendas de lojas comparáveis, são uma métrica financeira amplamente utilizada por empresas do setor varejista para avaliar o desempenho das lojas já exist...