
Superávit de Subscrição Explicado: Entendendo o Patrimônio dos Acionistas
O superávit de subscrição é uma conta na seção de patrimônio líquido dos acionistas do balanço patrimonial que reflete valores excedentes arrecadados da emissão de ações acima de seu valor nominal. A conta também mantém ganhos e perdas da emissão, recompra e cancelamento de ações, bem como ganhos e perdas da venda de instrumentos financeiros complexos. Também é comumente referido como Capital Adicional Integralizado.
Uma transação de superávit de subscrição normalmente especificará de onde o superávit está vindo. Diferentes empresas podem configurar um número variável de contas relacionadas, cada uma com nomes específicos destacando de onde o valor veio.
Tipos de Contas de Superávit de Subscrição
Independentemente do nome da conta, existem três tipos principais de contas de superávit de subscrição. Cada tipo tem diferentes critérios para reconhecer o patrimônio que se enquadra nele.
Tipo A
Este tipo de conta de superávit de subscrição carrega qualquer excesso na emissão de ações com valor nominal. Se as ações forem emitidas a valor nominal, nenhum valor é registrado nesta conta.
Exemplo: A CFI Inc. emite 50.000 ações ordinárias de $1 de valor nominal a $25 cada, recebendo $1.250.000 em dinheiro pela transação. $50.000 (50.000 ações * $1/ação) é alocado à conta de patrimônio de ações ordinárias, e $1.200.000 (50.000 ações * ($25-$1)) é alocado a uma conta de Superávit de Subscrição — Emissão de Ações Ordinárias.
Tipo B
Estas contas carregam quaisquer ganhos ou perdas feitos na recompra de suas próprias ações. Quando uma ação é recomprada, ela é removida dos livros pelo valor em que foi emitida, e qualquer diferença entre o valor contábil e o que a empresa pagou (valor de mercado) é registrada nesta conta.
Exemplo: A CFI Inc. decide recomprar todas as 50.000 ações que emitiu originalmente no exemplo anterior. No tempo que passou desde então, o valor de mercado das ações caiu para $20. Isso significa que a empresa registra $5 de valor por ação na recompra por um total de $250.000 (50.000 ações x $5 / ação). Este $250.000 extra é creditado no Superávit de Subscrição — Recompra e Cancelamento de Ações Ordinárias, que é uma conta Tipo B.
Tipo C
Estas contas carregam qualquer outro valor de patrimônio em transações de ações que não se enquadram no tipo A ou B. Estas contas também carregam quaisquer valores que resultem da venda de instrumentos financeiros complexos.
Contas Tipo C comuns incluem:
- Warrants (bônus de subscrição)
- Warrants expirados
- Opções de Ações
- Opções de Ações Expiradas
- Direitos de conversão (em títulos conversíveis)
Recursos Adicionais
Para ajudar você em seu caminho, estes recursos adicionais da CFI serão úteis:
- Capital Adicional Integralizado
- Como Avaliar uma Empresa Privada
- Estágios em Investment Banking
- Melhores Práticas de Modelagem Financeira
-
Valor Residual (Salvage Value): Definição, Importância e Cálculo de Depreciação
Valor residual (salvage value) é o valor que um ativo é estimado valer ao final de sua vida útil. Também conhecido como valor de sucata ou valor residual, é usado ao determinar a despesa de depreciaçã
-
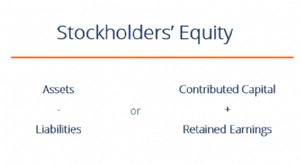
Entendendo o Patrimônio dos Acionistas: Um Guia Completo
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa
Artigos em Destaque
- Entendendo a Denominação Financeira: Um Guia Completo
- Entendendo o Patrimônio Líquido: Guia Completo para Investidores
- Valor Nominal Explicado: Definição, Exemplos e Importância
- Entendendo Valor Justo: Definição e Importância
- Entendendo o Dinheiro: Definição, História e Valor
- Valor Nominal: Definição e Significado Financeiro
- Entendendo Valor Agregado (Value Added): Definição e Aplicações Empresariais
- Entendendo Datas de Valor (Value Dates): Definição e Importância
-
 Valor Nominal (Par Value): Entendendo Títulos e Ações
O valor nominal (par value) é o valor nominal ou facial de um título, ação ou cupom, conforme indicado no certificado do título ou da ação. O certificado é emitido pelo credor e dado ao devedor ou por...
-
 Leasing Antecipado: Definição, Benefícios e Como Funciona
Um leasing antecipado (ou leasing operacional) é um contrato para obter o uso de ativos tangíveis — incluindo instalações, equipamentos e imóveis. A transação tipicamente inclui a obrigação contratual...