
Capital Integralizado Adicional vs. Capital Contribuído: Diferenças-Chave
A seção de patrimônio dos acionistas do balanço patrimonial contém valores relacionados chamados capital integralizado adicional e capital contribuído. A diferença-chave entre capital integralizado adicional vs. capital contribuído é que este último refere-se ao valor total de caixa e ativos que acionistas forneceram a uma empresa em troca das ações da empresa. O capital integralizado adicional refere-se ao valor de caixa ou ativos que os acionistas forneceram acima do valor nominal das ações da empresa.

Capital integralizado adicional e capital contribuído também são reportados diferentemente no balanço patrimonial sob a seção de patrimônio dos acionistas. O capital integralizado adicional é reportado em uma conta separada. Já o capital contribuído é combinado e é a soma das contas de ações ordinárias e capital integralizado adicional.
O que é Capital Integralizado Adicional?
Capital integralizado adicional é o valor pago pelo capital social acima de seu valor nominal. Também é comumente conhecido como "capital contribuído em excesso do valor nominal" ou "prêmio de emissão". Essencialmente, o capital integralizado adicional revela quanto dinheiro investidores pagaram pelas ações acima de seu valor nominal.
Lembre-se que o valor nominal de uma ação é geralmente um valor pequeno (ex.: US$ 0,10 ou US$ 0,01) que aparece nos certificados de ações. Em alguns casos, o valor nominal pode ser até inferior a US$ 0,01. O valor nominal não deve ser confundido com o valor de mercado das ações. O valor nominal indica o valor mínimo pelo qual uma empresa pode vender suas ações a investidores. Por outro lado, o valor de mercado das ações é determinado pelas transações no mercado.
Capital integralizado adicional é registrado no balanço patrimonial sob a seção de patrimônio dos acionistas. A conta para o capital integralizado adicional é criada toda vez que uma empresa emite novas ações para ou recompra suas ações de acionistas. Note que transações com ações da empresa no mercado secundário não afetam o capital integralizado da empresa, pois ela não recebe caixa por essas transações.
O que é Capital Contribuído?
Capital contribuído (também conhecido como capital integralizado) é o valor total do patrimônio de uma empresa comprado por investidores diretamente da empresa. Em outras palavras, indica o valor total que os acionistas pagaram a uma empresa para adquirir suas participações. O capital contribuído de uma empresa inclui o valor pago pelo patrimônio através de ofertas públicas iniciais (IPOs), ofertas públicas diretas e listagens públicas. Essencialmente, o capital contribuído inclui tanto o valor nominal do capital social (ações ordinárias) quanto o valor acima do valor nominal (capital integralizado adicional).
Capital contribuído é reportado no balanço patrimonial sob a seção de patrimônio dos acionistas. No balanço, o capital contribuído contém duas contas separadas: conta de ações ordinárias e capital integralizado adicional.
Leituras Relacionadas
A CFI é a provedora oficial do programa Financial Modeling & Valuation Analyst (FMVA)®. Para continuar aprendendo e desenvolvendo seu conhecimento de análise financeira, recomendamos os recursos adicionais abaixo:
- Estrutura de Capital
- IFRS vs US GAAP
- Projeção de Itens do Balanço Patrimonial
- Stakeholder vs Acionista
-
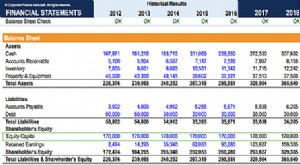
Capital Social: Definição, Tipos e Importância para Empresas
Capital social (capital dos acionistas, capital próprio, capital contribuído, capital integralizado) é o valor investido pelos acionistas para uso no negócio. Quando uma empresa é criada e seu único a
-
Formulários de Relatório de Valor para Empresas: Guia Prático
Um formulário de relatório de valor (value reporting form) é um relatório de seguro usado para monitorar o nível de cobertura de empresas comerciais com valores de estoque flutuantes ao longo do tempo
Artigos em Destaque
- Entendendo o Capital Integralizado: Causas e Impacto no Balanço Patrimonial
- Capital Integralizado Adicional: Definição e Cálculo
- Capital Contribuído: Definição e Entendimento
- Basileia I: Entendendo Regulamentações Bancárias Nucleares e Requisitos de Capital
- Finanças Corporativas: Definição, Importância e Conceitos-Chave
- Capital Integralizado Adicional (APIC): Definição e Significância
- Capital Adicional Integralizado (CAI): Definição, Fórmula e Importância
- Capital Integralizado Adicional (APIC): Definição e Significado
-
 Leasing Antecipado: Definição, Benefícios e Como Funciona
Um leasing antecipado (ou leasing operacional) é um contrato para obter o uso de ativos tangíveis — incluindo instalações, equipamentos e imóveis. A transação tipicamente inclui a obrigação contratual...
-
 Valor Residual (Salvage Value): Definição, Importância e Cálculo de Depreciação
Valor residual (salvage value) é o valor que um ativo é estimado valer ao final de sua vida útil. Também conhecido como valor de sucata ou valor residual, é usado ao determinar a despesa de depreciaçã...