
Acordo de Standstill (Standstill Agreement): Proteção em Tentativas de Takeover
O que é standstill agreement?
Standstill agreement (acordo de paralisação) é contrato entre empresa-alvo (target) e potencial adquirente (bidder) em situação de takeover hostil ou iminente. O adquirente concorda em limitar suas ações por período definido em troca de concessões da target.
Cláusulas típicas
- Limite de aquisição: bidder não comprará mais ações (ex: teto de 9,9%, 14,9%, 19,9%).
- Voto: bidder votará com a gestão / não apoiará propostas dissidentes.
- Representação no board: às vezes, 1-2 assentos para bidder (sem controle).
- Confidencialidade / non-disparage: não divulgar informações sensíveis / não atacar publicamente.
- Standstill period: geralmente 1-3 anos, renovável.
- Compensação à target: recompra das ações do bidder a prêmio (greenmail), ou taxa de "break-up" se target vende para terceiros.
Por que a target aceita
- Ganha tempo para: buscar alternativas (white knight), implementar defesa (poison pill, staggered board), melhorar performance, comunicar valor aos acionistas.
- Evita distração da gestão / incerteza operacional.
- Remove ameaça imediata de proxy fight.
Por que o bidder aceita
- Obtém assento no board / influência sem luta cara.
- Recebe prêmio na recompra (greenmail) — lucro rápido.
- Mantém opcionalidade: se target melhora, sua participação valoriza; se target vende, recebe break-up fee.
Impacto para o acionista minoritário
- Curto prazo: anúncio de standstill + recompra a prêmio → alta da ação (greenmail benefit).
- Médio prazo: se target não cria valor → ação volta ao pré-standstill ou cai. Prémio pago ao bidder sai do caixa da empresa (valor destruído para minoritários).
- Governança: standstill pode entranhar gestão ineficiente (entrenchment). Bidder no board pode ajudar ou atrapalhar.
- Direitos de tag-along: no Brasil, venda de controle (mesmo via standstill/greenmail) deve estender tag-along 100% (Novo Mercado) ou 80% (Nível 2) aos minoritários. Verifique se houve.
Exemplos notórios
- Carl Icahn / various: standstills frequentes, greenmail nos anos 80.
- Pershing Square (Ackman) / Automatic Data Processing (ADP): standstill 2017, 3 assentos no board.
- Elliott Management / various: standstills com assentos e compromissos operacionais.
Conclusão: standstill = pausa negociada. Pode beneficiar minoritários se leva a melhoria operacional ou venda a prêmio justo. Pode prejudicar se só paga greenmail ao raider e entranha gestão. Analise: termos, prêmio, governança resultante, incentivos remanescentes.
-
Refinanciamento de Hipoteca: Benefícios, Processo e o que Considerar
Se é como a maioria dos proprietários nos EUA, paga a prestação da hipoteca mensalmente, com o objetivo de um dia possuir a casa na totalidade. À medida que amortiza o saldo, o seu capital próprio (eq
-
Entendendo o Bem-Estar Financeiro: Uma Abordagem Personalizada
A maioria de nós sabe o que é preciso para manter um estilo de vida saudável. Fazemos todas as coisas que sabemos que são boas para nós, como comer uma dieta equilibrada, fazer bastante exercício e d
Artigos em Destaque
- Entendendo o Inadimplemento de Empréstimo: Consequências e O Que Fazer
- Entendendo Liquidação de Fundos: O Que Significa para Investidores
- Programa Section 8 Housing Choice Voucher: Benefícios e Elegibilidade
- Reclassificação de Fundos Mútuos: Entenda o Impacto nos Investidores
- Movimento Verde e Setor de Energia: Impacto, Tendências e Perspectivas Futuras
- Deslistagem de Empresa (Delisting): Entenda o Impacto no Seu Investimento
- Conversão Forçada: Entendendo o Impacto nos Seus Investimentos
- Déficit de Pensão: Entenda o Impacto na sua Aposentadoria
-
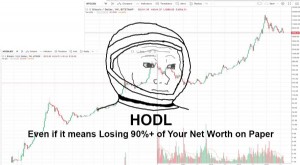 HODL Explicado: Origem e Significado do Termo Bitcoin
A Origem do Termo Cripto HODL e seu Significado O termo HODL é um erro de digitação de hold que vem de um post de dezembro de 2013 no fórum BitcoinTalk chamado I AM HODLING.[1][2] O post original dis...
-
 Entendendo Despesas Não Operacionais: Impacto no Desempenho do Negócio
Empresas frequentemente incorrem em despesas que não estão diretamente relacionadas aos custos operacionais do dia a dia de administrar o negócio. Estas são categorizadas como despesas não operacionai...