
Compreender a Avaliação de Risco Beta nas Finanças
Nas finanças, o risco beta é uma comparação da volatilidade de uma ação ou título em relação ao mercado como um todo. Diz-se que o mercado como um todo tem um beta de 1,0. Se um título individual tem um beta abaixo de 1, considera-se menos volátil que o mercado. O mesmo se aplica do outro lado da escala: uma ação com beta superior a 1 é considerada volátil.
Cálculo do Beta
A fórmula do coeficiente beta de um ativo parece complicada, mas pode ser decomposta em partes que a tornam mais fácil de entender.
- Beta = Covariância da taxa de retorno do ativo versus a taxa de retorno do mercado / variância da taxa de retorno do mercado
Se estiver a tentar determinar o coeficiente beta de um ativo dentro de um portefólio, pode simplesmente substituir a taxa de retorno do portefólio pela taxa de retorno do mercado. Para encontrar covariância e variância, pode usar uma calculadora financeira.
Aplicação do Beta no CAPM
O Beta é amplamente utilizado no Modelo de Precificação de Ativos de Capital (CAPM). Este modelo tenta determinar o valor real de um ativo com base no seu retorno e risco relativos no mercado. Se o ativo estiver cotado abaixo deste valor teórico, considera-se uma boa compra. Nesta fórmula, o retorno esperado no ativo de capital é igual a:
- Taxa de juro livre de risco + Beta * (prémio de risco)
Aqui, o prémio de risco é a diferença entre a taxa de retorno esperada do mercado e a taxa de retorno livre de risco. O CAPM não é um modelo exato. No entanto, fornece um preço relativo para um ativo com base numa estimativa do seu retorno esperado.
Aplicações Práticas da Avaliação de Risco Beta
Como investidor do dia a dia, pode beneficiar da avaliação de risco beta muito mais do que de outras medidas de risco. Primeiro, a avaliação de risco beta pode ser realizada com uma fórmula muito simples numa calculadora financeira. Ao contrário de outros modelos, como o modelo de preço de arbitragem ou o modelo Fama-French, existem apenas algumas variáveis na avaliação de risco beta. Com informação limitada sobre o ativo, um investidor moderadamente conhecedor pode realizar a análise de risco beta sem ajuda profissional.
A avaliação de risco beta é simples e fornece informação chave sobre o valor de um ativo porque é uma comparação. Mesmo que o modelo não seja perfeito, como é aplicado igualmente a cada ativo para comparação, mostra um valor relativo entre duas opções. Se estiver a considerar adicionar um título à sua carteira atual, pode simplesmente avaliar o risco relativo desse título em comparação com o risco da sua carteira existente.
-
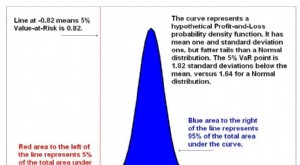
Value at Risk (VaR): Entendendo o Risco de Investimento
Value at Risk (VaR) é uma métrica financeira que estima o risco de um investimento. Mais especificamente, VaR é uma técnica estatística usada para medir a quantidade de perda potencial que pode ocorre
-
Entendendo o Beta: Guia para Avaliação de Risco de Ações
Quando você investe dinheiro, esteja preparado para encontrar obstáculos no caminho. O mercado de ações sobe e desce o tempo todo, mas as ações individuais que compõem o mercado se movem em ritmos dif
Artigos em Destaque
- Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
- Valor em Risco (VaR): Benefícios, Limitações e Aplicações
- Compreender o Índice de Preços no Produtor (PPI): Indicador Económico Chave
- Avaliação de Fundos Mútuos: 5 Métricas-Chave para Investidores
- Entendendo o Beta de Fundos Mútuos: Guia para Volatilidade
- Entendendo o R-Quadrado: Avaliando Risco e Performance de Fundos Mútuos
- Entendendo o Beta da Ação: Guia para Investidores
- Índice Preço/Valor Patrimonial (P/VPA): Valuation Explicado
-
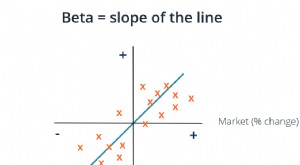 Entendendo o Coeficiente Beta: Guia para Investidores
O coeficiente Beta é uma medida de sensibilidade ou correlação de um título ou carteira de investimentos em relação aos movimentos do mercado geral. Podemos derivar uma medida estatística de risco com...
-
 Entendendo Valor em Risco (Value at Risk / VaR): Guia Completo
Valor em risco (Value of Risk) refere-se ao benefício financeiro que uma organização obterá ao realizar uma atividade de risco. Empresas realizam atividades constantemente — nova linha de produto, nov...