
Entendendo o Coeficiente Beta: Guia para Investidores
O coeficiente Beta é uma medida de sensibilidade ou correlação de um título ou carteira de investimentos em relação aos movimentos do mercado geral. Podemos derivar uma medida estatística de risco comparando os retornos de um título/carteira individual aos retornos do mercado overall e identificar a proporção de risco atribuível ao mercado.
Risco Sistemático vs. Risco Não Sistemático
Podemos pensar no risco não sistemático como risco "específico da ação" e o risco sistemático como risco "geral de mercado". Se mantemos apenas uma ação na carteira, o retorno dessa ação pode variar enormemente em comparação ao ganho ou perda médio do mercado geral, refletido por um grande índice como o S&P 500. No entanto, à medida que adicionamos mais ações à carteira, os retornos desta começam a se assemelhar mais aos do mercado geral. Ao diversificar, o risco não sistemático "específico da ação" é reduzido.
O risco sistemático é o risco subjacente que afeta todo o mercado. Grandes mudanças em variáveis macroeconômicas — taxas de juros, inflação, PIB, câmbio — impactam o mercado amplo e não podem ser evitadas através de diversificação. O coeficiente Beta relaciona o risco sistemático "geral de mercado" ao risco não sistemático "específico da ação" comparando a taxa de variação entre os retornos "gerais de mercado" e "específicos da ação".
O Modelo de Precificação de Ativos de Capital (CAPM)
O Modelo de Precificação de Ativos de Capital (CAPM) descreve os retornos individuais de ações como uma função dos retornos do mercado geral.
Cada uma dessas variáveis pode ser pensada usando a estrutura inclinação-intercepto, onde Re = y, B = inclinação, (Rm – Rf) = x, e Rf = intercepto y. Insights importantes dessa estrutura:
- Um ativo deve gerar pelo menos a taxa de retorno livre de risco.
- Se o Beta de uma ação ou carteira individual for igual a 1, o retorno do ativo é igual ao retorno médio do mercado.
- O coeficiente Beta representa a inclinação da linha de melhor ajuste para cada par de retorno excedente Re – Rf (y) e Rm – Rf (x).
No gráfico acima, plotamos retornos excedentes da ação sobre retornos excedentes do mercado para encontrar a linha de melhor ajuste. Observamos que esta ação tem um valor de intercepto positivo após contabilizar a taxa livre de risco. Esse valor representa o Alfa, ou o retorno adicional esperado da ação quando o retorno do mercado é zero.
Como Calcular o Coeficiente Beta
Para calcular o Beta de uma ação ou carteira, divida a covariância dos retornos excedentes do ativo e dos retornos excedentes do mercado pela variância dos retornos excedentes do mercado sobre a taxa livre de risco:
β = Cov(Ra - Rf, Rm - Rf) / Var(Rm - Rf)
Vantagens do Uso do Coeficiente Beta
Um dos usos mais populares do Beta é estimar o custo de capital próprio (Re) em modelos de valuation. O CAPM estima o Beta de um ativo baseado em um único fator: o risco sistemático do mercado. O custo de capital próprio derivado pelo CAPM reflete uma realidade onde a maioria dos investidores possui carteiras diversificadas das quais o risco não sistemático foi eliminado com sucesso.
Em geral, o CAPM e o Beta fornecem um método de cálculo fácil de usar que padroniza uma medida de risco entre muitas empresas com estruturas de capital e fundamentos variados.
Desvantagens do Uso do Coeficiente Beta
O maior defeito do Beta é que ele se baseia exclusivamente em retornos passados e não considera novas informações que podem impactar retornos futuros. Além disso, à medida que mais dados de retorno são coletados ao longo do tempo, a medida de Beta muda, e consequentemente, o custo de capital próprio também muda.
Embora o risco sistemático inerente ao mercado tenha impacto significativo na explicação dos retornos dos ativos, ele ignora fatores de risco não sistemáticos específicos da empresa. Eugene Fama e Kenneth French adicionaram um fator de tamanho e um fator de valor ao CAPM, usando fundamentos específicos da empresa para descrever melhor os retornos das ações. Essa medida de risco é conhecida como Modelo de 3 Fatores de Fama-French.
Outros Recursos
A CFI oferece o programa de certificação Capital Markets & Securities Analyst (CMSA)® para quem deseja avançar na carreira. Para continuar aprendendo, os seguintes recursos serão úteis:
- Métodos de Valuation
- Beta Desalavancado (Asset Beta)
- Custo Médio Ponderado de Capital (WACC)
- Investimento: Guia para Iniciantes
-
Entendendo o S&P 500: Um Guia Completo
O Índice Standard and Poors 500, abreviado como índice S&P 500, é um índice composto pelas ações de 500 empresas de capital aberto nos EUA com os maiores valores de capitalização de mercado. A capital
-
Smart Beta: Guia para Performance de Índice Aprimorada
Smart Beta combina investimento passivo e ativo. Fica na interseção entre *value investing* tradicional e a Hipótese dos Mercados Eficientes (Eugene Fama). Uma carteira smart beta rastreia um índice
Artigos em Destaque
- Entendendo Proxies do Mercado de Ações: Guia Completo
- Entendendo o Volume do Mercado de Ações: Guia Completo
- Mercado de Capitais Próprios: Definição e Funcionamento
- Mercado Interbancário: Visão Geral do Comércio de Câmbio
- Prêmio de Risco de Mercado: Definição e Cálculo
- Entendendo o Mercado Secundário: Um Guia para Investidores
- Entendendo Risco Sistemático: Fatores Fora do Seu Controle
- Índice de Treynor: Entendendo o Desempenho de Carteira Ajustado ao Risco
-
 NASDAQ Composite: Entendendo o Índice do Mercado de Ações dos EUA
O NASDAQ Composite é um índice de mais de 3.000 ações ordinárias listadas na bolsa NASDAQ. É um dos índices mais seguidos nos EUA, junto com o Dow Jones Industrial Average e o S&P 500. A maioria da...
-
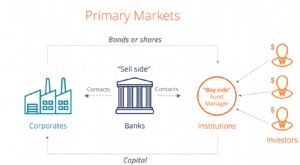 Entendendo o Mercado Primário: Guia Completo
O mercado primário é o mercado financeiro onde novos títulos (public securities) são emitidos e tornam-se disponíveis para negociação por indivíduos e instituições. As atividades de negociação dos mer...