
Sorriso de Volatilidade Explicado: Padrões de Volatilidade Implícita
O sorriso de volatilidade refere-se a uma representação gráfica em forma de U do padrão criado pelas volatilidades implícitas de múltiplos contratos de opções que partilham a mesma data de expiração. O padrão geográfico obtido ao plotar os valores das diferentes volatilidades implícitas contra os preços de exercício das opções correspondentes cria uma linha inclinada para cima em uma ou ambas as extremidades, semelhante a um sorriso.
Resumo
- O sorriso de volatilidade é uma representação gráfica em U das volatilidades implícitas de opções com mesma data de expiração.
- Ocorre quando opções out-of-the-money ou in-the-money mostram maior volatilidade implícita que at-the-money.
- O primeiro sorriso registrado na história financeira foi após o crash da Black Monday de 1987.
Quando é Observado um Sorriso de Volatilidade?
A precificação de opções é complexa, afetada por fatores externos: tempo até expiração, preço de exercício e nível esperado de volatilidade (volatilidade implícita) do ativo subjacente. Essa irregularidade reflete-se no sorriso de volatilidade.
A hipótese mais óbvia: há maior procura por opções in-the-money ou out-of-the-money em comparação com at-the-money. Modelos mais refinados que Black-Scholes levaram à sobreprecificação de opções out-of-the-money para contabilizar o risco excessivo.
Quando opções out-of-the-money ou in-the-money mostram maior volatilidade implícita que at-the-money, chama-se sorriso. Significa que, à medida que o preço de exercício se afasta do preço de mercado atual, a volatilidade implícita para puts e calls aumenta. Geralmente, a volatilidade implícita de at-the-money tende a permanecer baixa, implicando que gestores preferem escrever calls a puts.
O Modelo Black-Scholes
Sorrisos de volatilidade não são observações típicas; a teoria Black-Scholes assume uma curva de volatilidade completamente plana. O modelo é a fórmula padrão para precificação de derivados, especialmente opções. Quando a volatilidade implícita é plotada contra preços de exercício, Black-Scholes prevê uma curva plana — todas as opções com mesma expiração e ativo subjacente avaliado ao mesmo preço teriam a mesma volatilidade implícita.
No entanto, nem sempre se verifica. Mercados testemunham eventos extremos que criam inconsistências nas tendências. O primeiro sorriso registrado foi após a Black Monday de 1987 — crash global em 19 de outubro de 1987. Eventos extremos causam mudanças significativas nos preços das opções, devendo ser fatorados na volatilidade implícita. Modelos financeiros precisam considerar a possibilidade de eventos extremos.
Limitações do Sorriso de Volatilidade
O sorriso é apenas um modelo; a volatilidade implícita pode não alinhar-se necessariamente a ele. Pode alinhar-se com viés inverso ou direto. Geralmente, opções de forex e opções de ações de curto prazo alinham-se com sorrisos; opções de ações de longo prazo e de índice tendem ao viés.
O sorriso pode não ter uma forma de U limpa, devido a fatores externos como desequilíbrios oferta-procura. Investidores devem considerar múltiplos fatores nas decisões. O sorriso é apenas um indicador de qual segmento do mercado provavelmente verá menos volatilidade de preço.
Recursos Adicionais
- Black Tuesday
- Bolsa de Valores
- Arbitragem de Volatilidade
- Opções: Calls e Puts
-
Swaps de Volatilidade: Guia Completo para Investidores
O swap de volatilidade refere-se a um derivado financeiro cujo payoff baseia-se na volatilidade do ativo subjacente desse título, sendo um contrato a termo (forward contract) — acordo para comprar ou
-
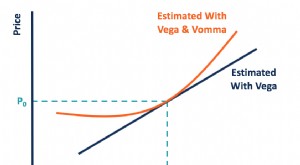
Vomma: Entenda a Sensibilidade do Vega à Volatilidade
Vomma é uma grega de opções que mede a sensibilidade do vega às mudanças na volatilidade implícita de uma opção. É a segunda derivada do valor da opção em relação à volatilidade, sendo portanto uma gr
Artigos em Destaque
- Entendendo a Volatilidade dos Lucros: Risco e Previsão de Preço das Ações
- Entendendo o Exercício Antecipado de Contratos de Opções
- Opções Embutidas: Entendendo Direitos e Ações Futuras em Títulos Financeiros
- Opções Europeias: Definição, Características e Diferenças para Opções Americanas
- Opções Exóticas: Guia Completo com Tipos e Aplicações
- Hora de Vencimento de Opções: Datas e Prazos Essenciais
- Entendendo Volatilidade Histórica (HV): Guia Completo
- Negociação de Opções Explicada: Riscos e Benefícios para Investidores
-
 Rácio de Volatilidade: Entenda Mudanças de Preço para Trading e Investimento
O rácio de volatilidade refere-se a uma medida técnica das mudanças nos preços de um dado título. Permite a investidores e traders identificar padrões de preço. É usado na análise técnica para entende...
-
 Entendendo o Viés de Volatilidade: Guia para Investidores
O viés de volatilidade (volatility skew) refere-se a uma ferramenta técnica que informa os investidores sobre a preferência dos gestores de fundos, se preferem escrever (vender) opções de compra (call...