
Entendendo o Viés de Volatilidade: Guia para Investidores
O viés de volatilidade (volatility skew) refere-se a uma ferramenta técnica que informa os investidores sobre a preferência dos gestores de fundos, se preferem escrever (vender) opções de compra (call) ou não. Fatores que impactam o viés incluem o sentimento dos investidores sobre o mercado e a relação entre a oferta e procura de determinadas opções no mercado de ações.
Resumo
- O viés de volatilidade informa sobre a preferência dos gestores de fundos em escrever opções de compra.
- Baseia-se na volatilidade implícita de uma opção — o grau de volatilidade do preço de um título, conforme esperado pelos investidores.
- Pode ser de dois tipos: viés direto (forward skew) ou viés inverso (reverse skew).
O que é Volatilidade Implícita (IV)?
A volatilidade implícita (IV) refere-se ao grau de volatilidade do preço de um título conforme esperado pelos investidores. É essencialmente uma previsão que os investidores usam como métrica nas decisões de investimento.
Investidores usam a IV para discernir flutuações futuras no preço de um título e como proxy do risco de mercado associado. Quando o mercado é pessimista (bearish), a IV aumenta porque os investidores esperam que os preços das ações caiam. Num mercado otimista (bullish), esperam que os preços subam, o que diminui a IV.
Como Funciona o Viés de Volatilidade?
Na maioria dos modelos de precificação de opções, assume-se que a volatilidade implícita de duas opções que partilham o mesmo ativo subjacente e data de expiração deve ser idêntica, independentemente das diferenças no preço de exercício.
Nos anos 80, traders perceberam que, na prática, quando o preço de exercício era subvalorizado, os investidores ainda estavam dispostos a pagar a mais. Isso implicava que a proteção contra quedas (downside) era mais valiosa do que ganhos potenciais de alta (upside), atribuindo-se mais volatilidade a quedas de preço.
Nos mercados de ações, gestores geralmente preferem escrever calls em vez de puts. Esse afastamento do preço de exercício é o que causa o viés de volatilidade.
A representação gráfica do viés demonstra a volatilidade implícita de uma opção num conjunto. Quando a curva é equilibrada, chama-se sorriso de volatilidade; quando ponderada para um lado, smirk de volatilidade.
O que é Viés Inverso (Reverse Skew)?
Quando a volatilidade implícita nos preços de exercício mais baixos é mais alta, observa-se um viés inverso. Comum em opções de longo prazo ou opções de índice. Geralmente ocorre quando investidores compram puts para compensar o risco percecionado no mercado.
O que é Viés Direto (Forward Skew)?
Quando o valor da volatilidade implícita nos preços de exercício mais altos aumenta, observa-se um viés direto. Comum no mercado de commodities, onde desequilíbrios oferta-procura podem impulsionar preços imediatamente. Commodities como produtos agrícolas e petróleo são associadas a viés direto.
Recursos Adicionais
- Amplitude de Mercado (Market Breadth)
- Preço de Exercício (Strike Price)
- Arbitragem de Volatilidade
- Opções: Calls e Puts
-
Entendendo Criptomoedas: Guia para Iniciantes sobre Moeda Digital
Criptomoeda é um tipo de moeda digital destinada a atuar como meio de troca. As criptomoedas se tornaram populares na última década, em particular com o Bitcoin se tornando a moeda alternativa mais am
-
Índice de Volatilidade (VIX): Entendendo o Sentimento do Mercado e o Medo dos Investidores
Investidores frequentemente ficam cautelosos com a volatilidade do mercado, especialmente os movimentos bruscos vividos durante a crise financeira de 2008 e durante a pandemia de COVID-19. É natural q
Artigos em Destaque
- PC Banking: Guia Completo para Segurança e Recursos do Online Banking
- CDs em IRA: Poupança para Aposentadoria Segura com Seguro FDIC
- Entendendo o DU: Sua Aprovação Hipotecária Explicada
- Finanças Descentralizadas (DeFi): Uma Visão Geral Abrangente
- Entendendo a Volatilidade: Indicador-Chave de Risco nas Finanças
- Entendendo a Volatilidade dos Lucros: Risco e Previsão de Preço das Ações
- Entendendo o VXN: Índice de Volatilidade CBOE Nasdaq Explicado
- Entendendo Volatilidade Histórica (HV): Guia Completo
-
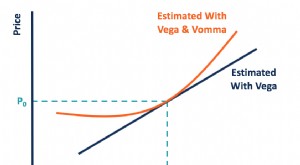 Vomma: Entenda a Sensibilidade do Vega à Volatilidade
Vomma é uma grega de opções que mede a sensibilidade do vega às mudanças na volatilidade implícita de uma opção. É a segunda derivada do valor da opção em relação à volatilidade, sendo portanto uma gr...
-
 Entender o VIX: Guia Completo sobre Volatilidade do Mercado
As ações são voláteis. Isso é entendido pela maioria dos investidores, mas o que é exatamente volatilidade e como é medida para o mercado global? Pode ter visto referências a algo chamado VIX, um índi...