
Valor em Dinheiro vs. Valor de Resgate: Entendendo o Seguro de Vida
As suas opções de seguro de vida incluem escolha entre temporário (term) e permanente. Temporário é mais barato mas oferece apenas proteção. Planos permanentes oferecem acumulação de valor em dinheiro (cash value). Pode aceder ao dinheiro enquanto a apólice está em vigor, e tem a opção de resgatar (surrender) a apólice — "resgatá-la".
Valor em Dinheiro (Cash Value)
Ao pagar prémios num plano permanente (whole life, universal life, variable life), uma parte vai para custo do seguro e taxas administrativas. O saldo vai para fundo de acumulação, que acumula juros. Pode aceder ao dinheiro disponível como empréstimo de juro baixo ou levantamento direto, conforme o tipo de apólice.
Valor de Resgate (Cash Surrender Value)
A seguradora vende a apólice com a ideia de que continuará a pagar prémios até à morte. Se decidir resgatar antecipadamente, a seguradora tentará recuperar parte da perda cobrando taxa de resgate (surrender fee), que subtrai do valor acumulado. A taxa depende do tempo em vigor. O saldo restante é o valor de resgate da apólice.
Presença de Cobertura
A diferença principal: com valor em dinheiro, pode levantar fundos e manter cobertura; com valor de resgate, significa término da apólice. Ao levantar do valor em dinheiro, não é obrigado a reembolsar, embora saldo em dívida + juros seja subtraído do benefício de morte aos beneficiários. Se resgatar e quiser cobertura depois, pagará prémio mais alto pela idade avançada.
Considerações Fiscais
Vantagem de emprestar contra valor em dinheiro em vez de resgatar: além de manter seguro, geralmente não é tributado no valor do empréstimo. Se resgatar, geralmente paga impostos sobre qualquer valor que exceda o total de prémios pagos. Se tem apólice há muitos anos, o impacto fiscal pode ser significativo.
-
Glossário de Renda Fixa: Principais Termos e Definições de Títulos
Este glossário de renda fixa abrange os termos e definições mais importantes de títulos necessários para analistas financeiros. Estes termos são cobertos em detalhes no Curso de Fundamentos de Renda F
-
Desbloqueando a Criação de Valor Sustentável: Além da Intuição para Executivos
Por Tim Koller, Richard Dobbs e Bill Huyett A maioria dos executivos descobriu como criar valor para acionistas através de experiência, observação e intuição. Eles desenvolveram uma riqueza de sabedor
Artigos em Destaque
- Depósitos Bancários vs. Reservas Bancárias: Entenda as Diferenças-Chave
- MoneyGram vs. Western Union: Qual Serviço de Transferência Escolher?
- Bancos Comerciais vs. Bancos de Investimento: Diferenças Principais Explicadas
- Equity vs. Lucro: Entendendo o Crescimento do Investimento
- Resgatar Apólice Boston Mutual Life Insurance: O Que Precisa Saber
- Seguro vs. Resseguro: Diferenças-Chave Explicadas
- Resgatando Seu Seguro de Vida Prudential: O Que Você Precisa Saber
- Capítulo 7 vs. Capítulo 13: Principais Diferenças Explicadas
-
 Resgatando uma Apólice de Seguro de Vida: Guia Completo
Walt Disney, Ray Kroc e James Cash Penney famosamente resgataram apólices de seguro de vida para iniciar suas empresas ou mantê-las à tona em tempos difíceis. Se você possui uma dessas apólices, geral...
-
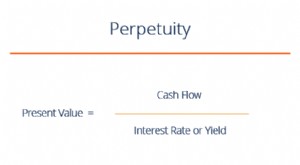 Perpetuidade Explicada: Entenda Fluxos de Caixa Infinitos
No sistema financeiro, perpetuidade é uma situação onde um fluxo de pagamentos de caixa continua indefinidamente ou é uma anuidade que não tem fim. Na análise de valuation, perpetuidades são usadas pa...