
Desbloqueando a Criação de Valor Sustentável: Além da Intuição para Executivos
Por Tim Koller, Richard Dobbs e Bill Huyett
A maioria dos executivos descobriu como criar valor para acionistas através de experiência, observação e intuição. Eles desenvolveram uma riqueza de sabedoria pessoal que tipicamente os leva na direção certa. Mas sejamos realistas: essa sabedoria nem sempre prevalece.
A maioria dos executivos descobriu como criar valor para acionistas. Através de experiência, observação e intuição, eles desenvolveram uma riqueza de sabedoria pessoal que, com alguma sorte, tipicamente os leva na direção certa.
Mas sejamos realistas: essa sabedoria nem sempre prevalece. De fato, o período que antecedeu a crise financeira de 2008 é apenas um exemplo de como facilmente mitos financeiros, modismos e concepções errôneas sobrepujam a sabedoria, mesmo nas organizações mais sofisticadas.
Executivos não têm vida fácil. É difícil manter o rumo quando acionistas esperam retornos absurdamente altos durante períodos de relativo alinhamento entre os preços das ações das empresas e o valor econômico subjacente. É ainda mais difícil manter os fundamentos quando os lucros dos pares disparam de maneiras aparentemente irracionais, como fizeram em 2008, ou quando os preços das ações atingem níveis sem precedentes e insustentáveis, como ocorreu durante a era da bolha da Internet.
Durante tais períodos, novas teorias econômicas sedutoras surgem. Essas teorias capturam a atenção de jornalistas, traders, conselhos, investidores e executivos — mesmo que estejam flagrantemente em desacordo com os princípios das finanças que se mantiveram verdadeiros por mais de 100 anos.
Esses episódios de pensamento ilusório apenas reforçaram os princípios imutáveis da criação de valor. Esses quatro princípios — as pedras angulares das finanças corporativas — começam com o axioma de que as empresas existem para atender às necessidades dos clientes de uma forma que se traduza em retornos confiáveis para os investidores.
Esses quatro princípios — as pedras angulares das finanças corporativas — começam com o axioma de que as empresas existem para atender às necessidades dos clientes de uma forma que se traduza em retornos confiáveis para os investidores.
Juntas, as pedras angulares formam uma base sobre a qual os executivos podem fundamentar decisões sobre estratégia, M&A, orçamentos, política financeira, tecnologia e medição de desempenho — mesmo à medida que mercados, economias e indústrias mudam ao seu redor.
As Pedras Angulares
1. O Núcleo do Valor
A primeira e principal pedra angular é O Núcleo do Valor. Ela afirma que as empresas criam valor investindo capital de investidores para gerar fluxos de caixa futuros a taxas de retorno superiores ao custo desse capital. Essa combinação de crescimento e retorno sobre o capital investido (ROIC) explica por que algumas empresas normalmente negociam com altos múltiplos preço/lucro (P/L) apesar de baixo crescimento. Na indústria de produtos de consumo de marca, por exemplo, o P/L da empresa global de confeitaria Hershey Company era de 18 vezes no final de 2009, o que era superior a 70% das 400 maiores empresas não financeiras dos EUA. No entanto, a taxa de crescimento de receita da Hershey esteve na faixa de 3 a 4%.
O importante sobre isso é que onde um negócio se posiciona em termos de crescimento e ROIC pode impulsionar mudanças significativas em sua estratégia. Para negócios com altos retornos sobre o capital, melhorias no crescimento criam mais valor. Mas para negócios com baixos retornos, melhorias no ROIC fornecem mais valor.
2. A Conservação do Valor
A segunda pedra angular é A Conservação do Valor, e é um corolário da primeira. Ela afirma que o valor é criado quando as empresas geram fluxos de caixa maiores, não rearranjando as reivindicações dos investidores sobre esses fluxos de caixa. Quando uma empresa substitui dívida por equity ou emite dívida para recomprar ações, por exemplo, ela muda a propriedade das reivindicações sobre seus fluxos de caixa. No entanto, isso não muda o total de fluxos de caixa disponíveis nem adiciona valor (a menos que a economia fiscal da dívida aumente os fluxos de caixa da empresa). Da mesma forma, mudar técnicas contábeis pode criar a ilusão de desempenho maior sem realmente alterar os fluxos de caixa, então não mudará o valor de uma empresa.
3. A Esteira das Expectativas
A terceira pedra angular é A Esteira das Expectativas. Ela reconhece que o desempenho de uma empresa no mercado de ações é impulsionado por mudanças nas expectativas do mercado de ações, não apenas pelo desempenho real da empresa. Quanto maiores as expectativas do mercado de ações, melhor a empresa tem que performar apenas para se manter. A grande varejista americana Home Depot, por exemplo, perdeu metade do valor de suas ações de 1999 a 2009, apesar de crescer receitas em 11% ao ano durante o período a um ROIC atraente. A queda no valor pode ser explicada principalmente pelo valor insustentavelmente alto da Home Depot em 1999, de US$ 132 bilhões, cuja justificativa teria exigido crescimento de receita de 26% ao ano por 15 anos (um feito muito improvável, senão impossível).
Como diz o velho ditado, boas empresas não são necessariamente bons investimentos. Em um mundo onde a compensação executiva está fortemente ligada ao desempenho do preço das ações em períodos relativamente curtos, muitas vezes é mais fácil para executivos ganharem mais virando uma empresa de baixo desempenho do que levando uma empresa de alto desempenho a um nível ainda mais alto.
4. O Melhor Proprietário
A quarta e última pedra angular das finanças corporativas é que o valor de um negócio depende de quem o gerencia e que estratégia eles perseguem. Este é o princípio O Melhor Proprietário. Ele diz que diferentes proprietários gerarão diferentes fluxos de caixa para um determinado negócio com base em suas habilidades únicas de agregar valor. Relacionado a isso está a ideia de que não existe um valor inerente para um negócio. Diferentes proprietários criarão valor de maneiras diferentes, e alguns terão mais potencial de geração de valor do que outros.
Consequências de Não Valorizar o Valor
Quando gestores, conselhos de administração e investidores esqueceram essas verdades simples, as consequências foram desastrosas. A ascensão e queda de conglomerados empresariais nos anos 1970, aquisições hostis nos Estados Unidos nos anos 1980, o colapso da economia de bolha do Japão nos anos 1990, a crise do Sudeste Asiático em 1998, a bolha da Internet e a crise econômica iniciada em 2007 — todas podem ser rastreadas a um mal-entendido ou má aplicação das pedras angulares. Durante a bolha da Internet, por exemplo, gestores e investidores perderam de vista o que impulsiona o ROIC, e muitos até esqueceram sua importância completamente.
Entre 1995 e 2000, mais de 4.700 empresas abriram capital nos Estados Unidos e na Europa, muitas com capitalizações de mercado de mais de um bilhão de dólares. Algumas das empresas nascidas nessa era, incluindo Amazon, eBay e Yahoo!, criaram e provavelmente continuarão criando lucros e valor substanciais. Mas para cada ideia de negócio nova e sólida, havia dezenas que não conseguiam gerar receita ou fluxo de caixa nem no curto nem no longo prazo. O sucesso inicial no mercado de ações dessas empresas representou um triunfo do hype sobre a experiência.
Ignorar as pedras angulares também está na base das crises financeiras atuais. Quando bancos e investidores esqueceram o princípio da conservação do valor, assumiram um nível de risco insustentável.
Ignorar as pedras angulares também está na base de crises financeiras, como a que começou em 2007. Quando bancos e investidores esqueceram o princípio da conservação do valor, assumiram um nível de risco insustentável.
Primeiro, proprietários e especuladores compraram casas — essencialmente ativos ilíquidos. Contraíram hipotecas com juros definidos em taxas teaser artificialmente baixas nos primeiros anos, mas que depois subiam substancialmente. Tanto os credores quanto os compradores sabiam que os compradores não poderiam pagar as prestações da hipoteca após o período teaser. Mas ambos assumiram que ou a renda do comprador cresceria o suficiente para fazer os novos pagamentos, ou o valor da casa aumentaria o suficiente para induzir um novo credor a refinanciar a hipoteca a taxas teaser igualmente baixas. Bancos empacotaram essas dívidas de alto risco em títulos de longo prazo e os venderam a investidores. Os títulos também não eram muito líquidos, mas os investidores que os compraram, tipicamente fundos de hedge e outros bancos, usaram dívida de curto prazo para financiar a compra, criando assim um risco de longo prazo para aqueles que emprestaram o dinheiro.
Quando os juros das hipotecas de taxa ajustável dos compradores aumentaram, muitos não puderam mais pagar as prestações. Refletindo seu sofrimento, o mercado imobiliário desabou, empurrando o valor de muitas casas abaixo do valor dos empréstimos contraídos para comprá-las. Nesse ponto, os proprietários não podiam nem fazer os pagamentos exigidos nem vender suas casas. Vendo isso, os bancos que haviam emitido empréstimos de curto prazo a investidores em títulos lastreados em hipotecas ficaram relutantes em rolar esses empréstimos, levando todos os investidores a vender seus títulos de uma só vez.
O valor dos títulos despencou. Finalmente, muitos dos grandes bancos tinham esses títulos em seus balanços, os quais, claro, também haviam financiado com dívida de curto prazo que não podiam mais rolar.
Esta história revela duas falhas fundamentais nas decisões tomadas pelos participantes do mercado de hipotecas securitizadas. Primeiro, todos assumiram que securitizar empréstimos imobiliários arriscados os tornava mais valiosos porque reduzia o risco dos ativos — mas isso viola a regra da conservação do valor. Os fluxos de caixa agregados dos empréstimos imobiliários não foram aumentados pela securitização, então nenhum valor foi criado e os riscos iniciais permaneceram.
A securitização dos ativos simplesmente permitiu que os riscos fossem repassados a outros proprietários; alguns investidores, em algum lugar, tinham que estar segurando-os. Após o mercado imobiliário virar, empresas de serviços financeiros temeram que qualquer uma de suas contrapartes pudesse estar segurando riscos massivos e quase deixaram de fazer negócios umas com as outras. Este foi o início da crise de crédito que desencadeou uma recessão prolongada na economia real.
A segunda falha de pensamento cometida pelos tomadores de decisão durante a crise econômica passada foi acreditar que usar alavancagem para fazer um investimento em si cria valor. Não cria porque, de acordo com o princípio da conservação do valor, a alavancagem não aumenta os fluxos de caixa de um investimento. Muitos bancos, por exemplo, usaram grandes quantidades de dívida de curto prazo para financiar seus ativos ilíquidos de longo prazo. Essa dívida não criou valor de longo prazo para acionistas nesses bancos. Pelo contrário, aumentou os riscos de manter seu equity.
Desafios para Executivos
A chave para evitar tais crises é reafirmar as regras econômicas fundamentais. Não há dúvida de que focar no ROIC e no crescimento de receita a longo prazo é um trabalho difícil para executivos — e eles não o assumirão a menos que tenham certeza de que isso lhes trará mais investidores e um preço de ação mais forte. Mas a evidência é esmagadora de que investidores de fato valorizam fluxo de caixa de longo prazo, crescimento e ROIC, e empresas que performam bem nessas medidas performam bem no mercado de ações.
Ainda assim, apesar da evidência de que acionistas valorizam o valor, as empresas continuam a ouvir conselhos equivocados sobre o que o mercado quer. Elas caem na promessa de criar valor de várias maneiras não comprovadas, como tratamentos contábeis questionáveis, estruturas financeiras elaboradas ou foco míope no lucro por ação (LPA). Mas isso não acontecerá.
Ao analisar uma aquisição prospectiva, a pergunta frequentemente feita é se a transação irá acrescer ou diluir o LPA no primeiro ou segundo ano. Não importa. Nenhuma ligação empírica existe mostrando que a acréscimo ou diluição prevista do LPA é um indicador importante de se uma aquisição criará ou destruirá valor. Negócios que fortalecem o LPA e negócios que diluem o LPA são igualmente propensos a criar ou destruir valor.
Mas se conceitos como diluição/acréscimo do LPA e semelhantes são falácias, por que prevalecem? Por que, apesar da natureza simples e intuitiva das finanças, os executivos frequentemente tomam decisões que desafiam princípios axiomáticos e seus próprios instintos?
Em nossa discussão recente com uma empresa e seus banqueiros, a questão da diluição do LPA surgiu. Parafraseando um dos banqueiros: "Sabemos que qualquer impacto no LPA é irrelevante para o valor, mas o usamos como uma maneira simples de comunicar com conselhos de administração." No entanto, executivos da empresa dizem que também não acreditam que o impacto no LPA seja tão importante. Eles nos dizem que estão apenas usando as medidas que Wall Street usa. Da mesma forma, investidores nos dizem que o impacto de curto prazo de um negócio no LPA não é tão importante para eles. Em suma, ouvimos de quase todos que o impacto de curto prazo de uma transação no LPA não importa, ainda assim todos prestam homenagem a ele.
Ouvimos de quase todos que o impacto de curto prazo de uma transação no LPA não importa, ainda assim todos prestam homenagem a ele. Esse tipo de pensamento de grupo e falta de valorização do valor frequentemente leva a decisões que ou erodem valor ou perdem oportunidades de criar valor.
Esse tipo de pensamento de grupo e falta de valorização do valor frequentemente leva a decisões que ou erodem valor ou perdem oportunidades de criar valor. De fato, tentar correlacionar crescimento de lucros com criação de valor é um jogo de tolos, porque criar valor de longo prazo muitas vezes exige algumas decisões que reduzem lucros no curto prazo — como investir em desenvolvimento de produto, por exemplo.
Gestores podem se encontrar sob pressão particular quando negócios amadurecem e seu crescimento modera, mas investidores continuam clamando por alto crescimento. Nestas situações, gestores podem ser tentados a encontrar maneiras de manter os lucros subindo no curto prazo enquanto tentam estimular o crescimento no longo prazo. Com certeza, existem situações onde aumentar lucros de curto prazo deve ser uma prioridade, e separar as trocas entre lucros de curto prazo e criação de valor de longo prazo é parte do trabalho de um gestor. Mas esforços de curto prazo para massagear lucros (que minam investimento produtivo) tornam o crescimento de longo prazo ainda mais difícil, gerando uma espiral descendente viciosa.
Executivos precisam de independência e coragem para aplicar os princípios da criação de valor. Tão importante quanto, conselhos precisam entender a economia dos negócios em seu portfólio bem o suficiente para julgar quando gestores estão fazendo as trocas certas e, acima de tudo, proteger gestores quando eles escolhem construir valor de longo prazo à custa de lucros de curto prazo. O resultado será valor corporativo duradouro.
-Adaptado com permissão da editora John Wiley & Sons, Inc. (www.wiley.com) de Value: The Four Cornerstones of Corporate Finance por Tim Koller, Richard Dobbs e Bill Huyett. Copyright (c) 2011 por McKinsey & Co.
-
Entendendo Seguro de Vida com Valor em Dinheiro: Como Funciona e Custos
Todos amamos valor em dinheiro, então parece óbvio ter um seguro de vida com valor em dinheiro. Bem, vamos conversar sobre isso. Mesmo que contratar um seguro de vida seja importante, uma apólice com
-
Entendendo o Valor do Bitcoin: Descentralização e Potencial de Preço Futuro
O Bitcoin oferece um meio eficiente de transferir dinheiro pela internet e é controlado por uma rede descentralizada com um conjunto transparente de regras, apresentando assim uma alternativa ao dinhe
Artigos em Destaque
- Valor em Dinheiro vs. Valor de Resgate: Entendendo o Seguro de Vida
- Posição de Caixa: Guia para Investidores e Empresas
- Entendendo Valor de Sucata: O que é e Como é Determinado
- Engenharia de Valor: Definição, Benefícios e Como Funciona
- Entender Liquidações em Dinheiro em Futuros e Opções
- Entendendo Datas de Valor: Valor Presente e Produtos Financeiros
- Valor Intrínseco: Entendendo o Valor Real dos Ativos e Análise Financeira
- Desembolso Explicado: Definição, Tipos e Importância nos Negócios
-
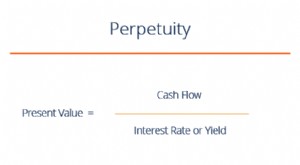 Perpetuidade Explicada: Entenda Fluxos de Caixa Infinitos
No sistema financeiro, perpetuidade é uma situação onde um fluxo de pagamentos de caixa continua indefinidamente ou é uma anuidade que não tem fim. Na análise de valuation, perpetuidades são usadas pa...
-
 Glossário de Renda Fixa: Principais Termos e Definições de Títulos
Este glossário de renda fixa abrange os termos e definições mais importantes de títulos necessários para analistas financeiros. Estes termos são cobertos em detalhes no Curso de Fundamentos de Renda F...