
Entendendo a Contabilidade GAAP para Ganhos de Capital Não Realizados

A gestão pode optar por contabilizar com base na designação de disponível para venda ou de negociação.
Crédito da imagem: Hemera Technologies/Photos.com/Getty Images
O tratamento contábil US GAAP de ganhos não realizados depende do tipo de investimento que uma empresa mantém. Tenha em mente que nem todos os investimentos terão ganhos e perdas não realizados. Investimentos mantidos até o vencimento, como títulos, geralmente não geram ganhos inesperados. Juntamente com uma data de vencimento fixa, os títulos têm um cronograma de pagamento fixo e um pagamento final predeterminado. Contadores podem registrar receita de juros de pagamentos de títulos em qualquer intervalo que os pagamentos cheguem – geralmente mensalmente.
Títulos para Negociação
Títulos para negociação podem ser investimentos de dívida ou patrimônio que a gestão planeja revender ou negociar no futuro próximo. Esses títulos são avaliados pelo valor justo e quaisquer ganhos e perdas não realizados são registrados na receita operacional. Por exemplo, digamos que a Empresa X possua uma ação de negociação que aumentou $5 em valor. A empresa não vende a ação, então o ganho é não realizado. O contador deve registrar uma entrada de diário que debite Títulos para Negociação em $5 e credite a subconta Ganhos Não Realizados da Receita Operacional em $5.
Títulos Disponíveis para Venda
Títulos disponíveis para venda são quase idênticos aos títulos para negociação. A única razão pela qual o título é considerado disponível para venda é porque a gestão afirma que está mantendo o título por uma razão diferente de negociação. Em vez de afetar a receita operacional, ganhos e perdas não realizados são registrados na conta de outros resultados abrangentes. Por exemplo, se a Empresa X determinar que sua ação é disponível para venda, o contador debitaria Títulos Disponíveis para Venda e creditaria Outros Resultados Abrangentes.
Influência Significativa
O tratamento contábil é um pouco diferente para empresas que têm influência significativa em seu investimento. Se uma empresa possui entre 20% e 50% das ações de outra empresa, ela tem influência significativa nela. Quaisquer ganhos não realizados de ações devem ser contabilizados usando o método de equivalência patrimonial. Na contabilidade de equivalência patrimonial, a ação é considerada parte dos ativos da empresa e o ganho pode ser reconhecido imediatamente. Por exemplo, digamos que a Empresa X tivesse influência significativa na ação que aumentou $5 em valor. O contador debitaria Investimento em Equivalência Patrimonial em $5 e creditaria Receita de Investimento em $5.
Controle
Se uma empresa possui mais de 50% das ações de outra empresa, ela exerce controle majoritário sobre a empresa. Mesmo que a outra empresa continue operando normalmente e mantenha sua existência legal, a contabilidade exige que as empresas usem o método de consolidação se exercerem controle sobre outra empresa. Sob o método de consolidação, as informações financeiras da empresa "controlada" devem ser incorporadas nas demonstrações financeiras da empresa controladora. Por exemplo, digamos que a Empresa X exerça controle sobre a empresa com o ganho de $5 na ação. Nesta situação, nenhuma entrada de diário adicional seria necessária porque a Empresa X consolida 100% da demonstração de resultados e balanço patrimonial da empresa em suas demonstrações financeiras.
-
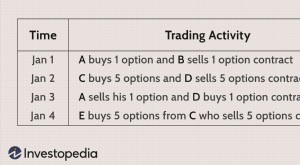
Entendendo Juros em Aberto: Indicador-Chave para Mercados de Derivativos
O Que São Juros em Aberto? Juros em aberto é o número total de contratos derivativos em aberto, como opções ou futuros que não foram liquidados para um ativo. O total de juros em aberto não conta, e t
-
Melhores Ações Alemãs para Investir: Q1 2021 e Além
Embora a economia alemã tenha contraído 5% durante a pandemia e confinamentos de 2020, continua a ser um verdadeiro gigante económico impulsionado pela indústria e manufatura. De facto, a Alemanha é
Artigos em Destaque
- Investindo em Títulos Russos: Guia para Investidores Experientes
- Avaliação de Imóveis pelo Multiplicador de Aluguel Bruto (GRM)
- Agências de Classificação de Risco: S&P, Moody's e Fitch
- Converter Certificados de Ações em Dinheiro: Guia Passo a Passo
- Carta de Responsabilidade Financeira: Protegendo Estudantes e Instituições
- Navegando na Dissolução de LLC: Opções e Considerações
- Tempo de Saque de Fundo Mútuo: Quanto Tempo para Receber Seu Dinheiro
- Entendendo Saques do Plano 457(b): Guia Completo
-
 Empréstimos Reportáveis HMDA: Guia Completo para Instituições Financeiras
A Lei de Divulgação de Hipotecas Residenciais (HMDA) foi promulgada em 1975 e implementada pelo Regulamento C do Conselho do Federal Reserve. Ao longo dos anos, muitas emendas à lei e regulamento orig...
-
 Aluguel de Carro com Crédito Ruim: Estratégias e Opções
Pagamentos em dinheiro e débito são opções fáceis na maioria dos negócios, mas aluguel de carros é uma exceção. Eles preferem cartões de crédito, e se você não tem um, é uma bandeira vermelha para a l...