
Avaliação de Desempenho Financeiro: Guia Completo
A análise de demonstrações financeiras é a forma mais objetiva de avaliar o desempenho financeiro de uma empresa. A análise financeira envolve avaliar alavancagem, rentabilidade, eficiência operacional e solvência. Os rácios financeiros são a principal ferramenta usada para conduzir a análise. O desafio é saber quais rácios escolher e como interpretar os resultados.
Passo 1: Rácios de Liquidez
Calcule e analise os rácios de liquidez. Os dois principais são o rácio corrente e o rácio de liquidez imediata (quick ratio). O rácio corrente é ativos circulantes divididos por passivos circulantes. O rácio de liquidez imediata é mais conservador, pois exclui estoques e outros ativos circulantes do numerador. Em geral, quanto maior o rácio, mais forte a posição de liquidez.
Passo 2: Rácios de Eficiência
Calcule e analise os rácios de eficiência. Os dois principais são o giro do ativo imobilizado (fixed asset turnover) e a receita por funcionário. O rácio é definido como receitas divididas por propriedade, planta e equipamento (PPE) e mede a capacidade da empresa de transformar ativos fixos em vendas. A receita por funcionário é calculada diretamente. Quanto maior o valor em dólares por funcionário, melhor.
Passo 3: Rácios de Alavancagem
Calcule e analise os rácios de alavancagem. Os dois principais são dívida sobre patrimônio (debt-to-equity) e dívida sobre ativos (debt-to-assets). Ambos comparam a capacidade da empresa de pagar dívidas com um dólar de ativos ou patrimônio. O rácio dívida/patrimônio é igual ao total de passivos dividido pelo patrimônio dos acionistas e o rácio dívida/ativos é igual ao total de passivos dividido pelo total de ativos. Em geral, quanto maior o rácio, maior o risco.
Passo 4: Rácios de Rentabilidade
Calcule e analise os rácios de rentabilidade. Os dois principais são retorno sobre ativos (ROA) e retorno sobre patrimônio (ROE). O ROA mede quanto um dólar investido em ativos gera em vendas; o ROE mede quanto um dólar investido pelos acionistas gera em vendas. ROA = lucro líquido / ativos totais médios; ROE = lucro líquido / patrimônio médio dos acionistas. Em geral, quanto maior a porcentagem, melhor.
Passo 5: Comparação com Padrões do Setor
Compare com padrões do setor. Embora esses rácios forneçam grande insight sobre o desempenho financeiro de uma empresa, ajuda comparar com pares do setor. Isso também destacará pontos fortes e fracos dentro da firma.
-
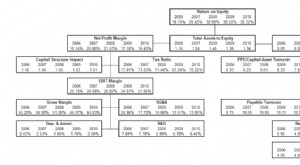
Análise de Índices: Guia para Insights de Demonstrações Financeiras
A análise de índices é uma técnica popular de análise financeira. É usada para visualizar e extrair informações das demonstrações financeiras. Foca em índices que refletem rentabilidade, eficiência, a
-
Torne-se um Coach Financeiro: Guia Passo a Passo para Iniciar sua Carreira
Se você está buscando uma mudança de carreira, já considerou se tornar um coach financeiro? É uma excelente forma de ajudar outras pessoas a conquistarem a liberdade financeira enquanto faz algo que a
Artigos em Destaque
- Entendendo e Reivindicando Dificuldade Financeira: Guia Completo
- Entendendo Compras de Estoque: Cálculo e Relatório
- Índice Lucro-Prejuízo: Cálculo, Importância e Interpretação
- Reset de Calculadora Financeira: Restaurar Configurações de Fábrica - Guia Completo
- Principais Indicadores Financeiros para Investidores em Ações: Um Guia Completo
- Aproveitando Índices de Eficiência para Avaliação da Saúde Financeira
- Recuperação Financeira: Guia Prático Após Perdas Econômicas
- Lance A Sua Carreira: Guia Para Se Tornar Um Coach Financeiro Certificado
-
 Como Medir o Desempenho de Ações: Guia do ROI
Existem duas formas principais de investir em uma empresa: através de dívida ou patrimônio (equity). A dívida representa um direito sobre os lucros futuros da empresa, enquanto o patrimônio representa...
-
 Entendendo o Desempenho Financeiro: Visão Geral Completa
Desempenho financeiro é uma avaliação completa da posição geral de uma empresa em categorias como ativos, passivos, capital próprio, despesas, receita e lucratividade geral. É medido através de várias...