
EBITA vs. EBITDA vs. LPA: Entendendo Métricas-Chave de Lucros
EBITA e EBITDA são ambos fluxos de lucros, enquanto LPA, que significa lucro por ação, é outro nível de lucros expresso por ação. EBITA é um acrônimo para lucros antes de juros, impostos e amortização, e EBITDA é um acrônimo para lucros antes de juros, impostos, depreciação e amortização. LPA é baseado em lucros líquidos, que também podem ser referidos como lucros após impostos. Portanto, as principais diferenças entre os três diferentes fluxos de lucros são:
- Lucros usados no LPA refletem deduções para despesa de juros, impostos, depreciação e amortização.
- EBITA é igual a lucros mais juros, impostos e amortização.
- EBITDA é igual a EBITA mais depreciação.
- LPA é igual a lucros líquidos divididos pelo número de ações ordinárias emitidas e em circulação.
Diferentes Usos
Investidores e credores frequentemente atribuem maior importância aos resultados de EBITA e EBITDA do que ao LPA. Adicionar de volta depreciação e amortização, ambos itens não monetários, resulta em uma medida de lucros que é mais semelhante ao fluxo de caixa bruto do que ao lucro líquido. Depreciação e amortização são despesas para fins contábeis, mas não resultam em saídas diretas de caixa.
EBITDA, em particular, é favorecido por investidores porque reflete resultados independentemente da estrutura de capital, medida por custos de juros, e alocações de capital fixo, medida por depreciação. Despesas de amortização também servem para reduzir lucros apenas em uma base contábil. Focar no EBITDA, particularmente em indústrias que empregam financiamento por dívida substancial e são intensivas em capital, permite que investidores comparem resultados financeiros independentes desses itens.
Valoração de Empresas
EBITDA e LPA são métricas-chave usadas na valoração de empresas. A conhecida relação Preço/Lucro é calculada dividindo o preço da ação de uma empresa pelo seu LPA. No entanto, na maioria das indústrias não financeiras, investidores usam múltiplos de EBITDA para fins de valoração. Isso vale para empresas tanto públicas quanto privadas. Empresas privadas são valorizadas aplicando múltiplos derivados de empresas pares publicamente negociadas às métricas da empresa em questão, como valor contábil e EBITDA. Outro método de valoração baseado em mercado obtém múltiplos de transação de aquisições de interesses controladores de empresas públicas e privadas, e aplica esses múltiplos da mesma forma.
Aplicar a relação Preço/Lucro, calculada usando LPA, resulta em um valor de mercado do patrimônio. Aplicar múltiplos de EBITA e EBITDA resulta em valor da empresa, do qual a dívida com juros deve ser subtraída para chegar ao valor de mercado do patrimônio. Isso ocorre porque LPA reflete um fluxo de renda pós-dívida que está disponível apenas para acionistas. EBITA e EBITDA refletem fluxos de caixa disponíveis tanto para acionistas quanto para credores, porque deduções para despesa de juros não são consideradas no cálculo.
-
Hábitos Financeiros: Diferenças-Chave entre Millennials e Geração Z
Ouvimos muito sobre millennials e seu dinheiro, mas e a geração atrás deles? Membros da Geração Z estão agora se aproximando da idade adulta, e têm suas próprias características únicas. Eles também po
-
Rico vs. Rico de Verdade: Entenda as Diferenças Fundamentais
Quando pensamos em alguém ser rico vs. rico de verdade (wealthy), podemos achar que é a mesma coisa, mas não é. Por algum motivo, as palavras rico e wealthy são frequentemente usadas incorretamente pa
Artigos em Destaque
- Nota Promissória vs. Cheque: Diferenças Fundamentais Explicadas
- Letra de Câmbio vs. Nota Promissória vs. Cheque: Diferenças-Chave Explicadas
- Conta Corrente Pessoal vs. Empresarial: Diferenças e Considerações
- Lances Competitivos vs. Não Competitivos de T-Bills: Entendendo as Diferenças
- Títulos Corporativos AAA vs. BAA: Entendendo Diferenças de Rendimento
- Maximização da Riqueza vs. Maximização do Lucro: Diferenças-Chave
- Seguro vs. Resseguro: Diferenças-Chave Explicadas
- Plano Coverdell vs. Plano 529: Qual a Melhor Poupança para Educação?
-
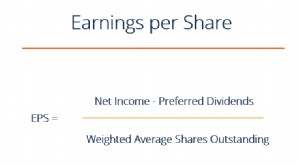 Entendendo os Lucros por Ação (LPA): Fórmula e Cálculo
O LPA é um rácio financeiro que divide os lucros líquidos disponíveis para acionistas ordinários pela média de ações em circulação ao longo de um determinado período. A fórmula do LPA indica a capacid...
-
 EBIT vs. EBITDA: Entendendo as Principais Diferenças
A diferença entre EBIT e EBITDA é que depreciação e amortização foram adicionadas de volta ao lucro no EBITDA, enquanto não são excluídas do EBIT. Este guia explicará tudo o que você precisa saber! E...