
Entendendo Provisões de Reestruturação e Seu Impacto na DRE
O sistema contábil dos EUA baseia-se no regime de competência.
Se você domina bem os demonstrativos financeiros, isso lhe dá vantagem na pesquisa de investimentos. A demonstração de resultados (DRE), um dos três demonstrativos financeiros, mostra quanto dinheiro a empresa ganhou durante um período. Nela constam contas como receita, custo dos bens vendidos, despesas operacionais, despesa de juros, receita de juros e outras. Há também momentos em que a provisão de despesa de reestruturação aparece. Isso significa que a empresa incorreu na despesa de reestruturação durante aquele período.
Reestruturação
Custos de reestruturação envolvem tanto a baixa do valor de ativos porque estes perderam valor, quanto os custos de fechar um negócio e demitir pessoas. Esses custos geralmente não fazem parte das operações normais de um negócio, e analistas os excluem de seus números de lucro por esse motivo. As empresas sabem que analistas excluem custos de reestruturação do lucro; às vezes aproveitam isso e tentam encaixar mais custos na reestruturação que na verdade são apenas parte das operações normais, para fazer seu lucro parecer melhor.
Contabilidade por Competência
Os Princípios Contábeis Geralmente Aceitos (GAAP) dos EUA enquadram-se em um sistema de competência. Isso basicamente significa que receitas são reconhecidas quando a empresa cumpre sua obrigação de venda, enquanto despesas são reconhecidas quando ocorrem. Portanto, você não precisa ter saída de caixa para ter uma despesa, e não precisa ter entrada de caixa para registrar receita. Devido à diferença de tempo entre o reconhecimento de despesas e receitas e a entrada e saída de caixa, as competências ocorrem e caem no balanço patrimonial.
Provisão de Reestruturação
Uma provisão de reestruturação ocorre quando a reestruturação é de fato incorrida. No entanto, não precisa haver saída de caixa para a despesa. Por exemplo, se uma empresa demite um grupo de pessoas e concede 12 meses de indenização pagos no final de cada mês, a empresa incorre na despesa quando as pessoas são demitidas e a reconhece na DRE naquele momento. Porém, a saída de caixa ocorre pelos próximos 12 meses.
Analisando Provisões de Reestruturação
Uma forma de analisar provisões de reestruturação é calculando sua média ao longo de alguns anos para suavizar as flutuações. Assim, você obtém uma visão melhor do poder de lucro de longo prazo da empresa. Você não terá nem um lucro alto demais nem baixo demais para a empresa e será mais provável avaliá-la corretamente.
-
Entendendo a DRE: Guia para Pequenas Empresas
A Demonstração do Resultado do Exercício (DRE) fornece aos proprietários visão clara do desempenho financeiro. Conheça os diversos formatos e decida qual é ideal para seu negócio. Também conhecida com
-
DRE de Múltiplas Etapas: Guia Completo para Empresas
A DRE de múltiplas etapas fornece informações detalhadas sobre saúde e rentabilidade do negócio. Veja se esta demonstração é ideal para sua empresa. Uma das três principais demonstrações financeiras,
Artigos em Destaque
- Normalização do Lucro Líquido: Guia para uma Avaliação Justa de Empresas
- Calculando Taxas de Juros Médias: Guia Usando Demonstrações Financeiras
- Limitações da Demonstração de Resultados: O Que Seu Relatório de Lucros e Perdas Não Mostra
- Entendendo Balanço Patrimonial e DRE: Guia Completo
- Impacto da Globalização nas Empresas dos EUA: Estratégias e Desafios
- Entendendo a Demonstração de Resultados: Um Guia para Investidores
- Entendendo o 'Kiddie Tax' e seu Impacto na Poupança para Faculdade
- Mercado de Ações e PIB: Entendendo a Conexão
-
 Entendendo a Demonstração do Resultado: Guia Completo
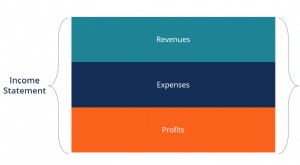
A Demonstração do Resultado (DRE) é uma das demonstrações financeiras essenciais que mostra o lucro ou prejuízo da empresa em um período. O resultado é obtido subtraindo todas as despesas (operacionai...
-
 Entendendo a Demonstração do Resultado Abrangente: Um Guia Completo
A demonstração do resultado abrangente é uma demonstração financeira que resume tanto o lucro líquido padrão quanto o resultado abrangente outro (RAO). O lucro líquido é o resultado obtido pela elabor...