
Entendendo a Demonstração do Resultado Abrangente: Um Guia Completo
A demonstração do resultado abrangente é uma demonstração financeira que resume tanto o lucro líquido padrão quanto o resultado abrangente outro (RAO). O lucro líquido é o resultado obtido pela elaboração da demonstração do resultado. Já o resultado abrangente outro consiste em todos os ganhos e perdas não realizados em ativos que não são refletidos na demonstração do resultado. É um documento mais robusto, frequentemente utilizado por grandes corporações com investimentos em vários países.
Decompondo o Resultado Abrangente
Um dos componentes mais importantes da demonstração do resultado abrangente é a demonstração do resultado. Ela resume todas as fontes de receita e despesas, incluindo impostos e encargos de juros. Infelizmente, o lucro líquido contabiliza apenas a receita auferida e as despesas incorridas. Existem momentos em que as empresas têm ganhos ou perdas acumulados resultantes de flutuações no valor de seus ativos, que não são reconhecidos no lucro líquido. Alguns exemplos destes ganhos ou perdas não realizados são:
- Ganhos ou perdas de programas de pensão e outros planos de aposentadoria
- Ajustes feitos em transações em moeda estrangeira
- Ganhos ou perdas de instrumentos derivativos
- Ganhos ou perdas não realizados de títulos de dívida
- Ganhos ou perdas não realizados de títulos disponíveis para venda
Vale notar que estes itens raramente ocorrem em pequenas e médias empresas. Itens de RAO ocorrem com mais frequência em grandes corporações que enfrentam tais eventos financeiros.
A demonstração do resultado abrangente é calculada somando o lucro líquido — obtido pela soma das receitas reconhecidas menos as despesas reconhecidas — ao resultado abrangente outro, que captura quaisquer ganhos ou perdas não realizados do balanço patrimonial excluídos da demonstração do resultado.
Usos da Demonstração do Resultado Abrangente
Conforme explicado anteriormente, a demonstração do resultado abrangente abrange a demonstração do resultado e o resultado abrangente outro. A elaboração da demonstração do resultado lança luz sobre os eventos financeiros de uma empresa. Aqui estão alguns usos da demonstração do resultado:
1. Informações detalhadas de receita
O objetivo principal da demonstração do resultado é fornecer informações sobre como uma empresa está gerando sua receita e os custos incorridos para fazê-lo. A demonstração do resultado é muito minuciosa ao destacar estes detalhes. Não apenas explica o custo das mercadorias vendidas, que se relacionam às atividades operacionais, mas também inclui outros custos não relacionados, como impostos. Da mesma forma, a demonstração do resultado captura outras fontes de receita que não estão associadas às operações principais de uma empresa. Isso inclui itens como juros acumulados de investimentos empresariais.
2. Ferramenta de análise para investidores
A DRA, bem como a demonstração do resultado, são relatórios financeiros que os investidores têm interesse em avaliar antes de decidirem investir em uma empresa. As demonstrações mostram o lucro por ação ou o lucro líquido e como ele é distribuído entre as ações em circulação. Quanto maior o lucro por ação, mais rentável é investir naquele negócio.
Limitações da Demonstração do Resultado Abrangente
1. Deturpação
Embora a demonstração do resultado seja um documento de referência para avaliar a saúde financeira de uma empresa, ela falha em alguns aspectos. A demonstração do resultado abrange tanto as receitas atuais resultantes de vendas quanto os contas a receber, que a empresa ainda não recebeu.
Da mesma forma, destaca tanto as despesas presentes quanto as acumuladas — despesas que a empresa ainda não pagou. Mas se houver um grande ganho ou perda não realizado embutido nos ativos ou passivos de uma empresa, isso poderia afetar drasticamente a viabilidade futura da empresa. Portanto, uma demonstração do resultado por si só pode ser enganosa.
2. Dificuldades em fazer previsões
Outra área onde a demonstração do resultado falha é o fato de que ela não pode prever o sucesso futuro de uma firma. A demonstração do resultado mostrará tendências operacionais ano a ano, no entanto, não indicará o potencial ou o momento em que grandes itens de RAO serão reconhecidos na demonstração do resultado.
Considerações Finais
A demonstração do resultado abrangente reporta a mudança no patrimônio líquido de uma empresa ao longo de um determinado período. A demonstração dos lucros acumulados inclui duas partes principais: lucro líquido e resultado abrangente outro, que incorpora os itens excluídos da demonstração do resultado.
Leituras Relacionadas
A CFI é a provedora oficial do programa de certificação Financial Modeling and Valuation Analyst (FMVA), projetado para transformar qualquer pessoa em um analista financeiro de classe mundial. Para continuar aprendendo e desenvolvendo seu conhecimento de análise financeira, recomendamos fortemente os recursos adicionais abaixo:
- Análise de Demonstrações Financeiras
- Projeção de Itens da Demonstração do Resultado
- Curso de Leitura de Demonstrações Financeiras
- Curso de Fundamentos de Contabilidade
-
Entendendo a DRE: Guia para Pequenas Empresas
A Demonstração do Resultado do Exercício (DRE) fornece aos proprietários visão clara do desempenho financeiro. Conheça os diversos formatos e decida qual é ideal para seu negócio. Também conhecida com
-
DRE de Múltiplas Etapas: Guia Completo para Empresas
A DRE de múltiplas etapas fornece informações detalhadas sobre saúde e rentabilidade do negócio. Veja se esta demonstração é ideal para sua empresa. Uma das três principais demonstrações financeiras,
Artigos em Destaque
- Demonstração de Lucros Acumulados: Definição, Estrutura e Análise
- Entendendo a Destinação de Recursos (Use of Proceeds): Guia para Investidores
- Entendendo o Lucro Contábil: Uma Métrica Financeira Fundamental
- Rendimentos Acumulados: Definição, Exemplos e Contabilização
- Resultado Abrangente Acumulado (AOCI): Entenda o Conceito
- Método de Parcelas por Renda Anualizada (MPRA): Guia Completo
- Demonstração das Mutações do Patrimônio Líquido: Guia Completo
- Entendendo a Demonstração de Resultados: Um Guia para Investidores
-
 Demonstração de Resultados (DRE): Definição, Estrutura e Análise
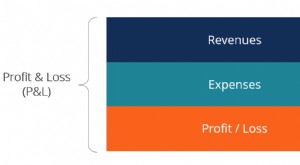
A Demonstração de Resultados (DRE), ou demonstração do resultado do exercício, é um relatório financeiro que resume receitas, despesas e lucros/prejuízos de uma empresa em um determinado período. Most...
-
 Demonstração dos Fluxos de Caixa: Guia Completo para Análise Financeira
A Demonstração dos Fluxos de Caixa (Statement of Cash Flows) — ou demonstração do fluxo de caixa — é uma das três demonstrações financeiras principais que reporta o caixa gerado e gasto em período esp...