
Receita Não Ganha: Definição e Relatório nas Demonstrações Financeiras
A receita não ganha é o dinheiro que entra em uma empresa antes de ela fornecer um serviço ou produto a um comprador. É um passivo até que a empresa a "ganhe", ao cumprir suas obrigações. As empresas são obrigadas a fornecer quatro demonstrações financeiras a cada trimestre: a demonstração de resultados, o balanço patrimonial, a demonstração de fluxo de caixa e a demonstração do patrimônio líquido dos acionistas. A receita não ganha percorre as demonstrações à medida que se transforma de não ganha em receita ganha.
Dica
A receita não ganha é o dinheiro que uma empresa arrecada antes de fornecer efetivamente os bens e/ou serviços que satisfazem o pagamento pelos recursos coletados. A receita não ganha é reportada como um passivo circulante chamado "receita diferida" no balanço patrimonial de uma empresa.
Visão Geral da Receita Não Ganhа
A receita não ganha reporta o valor de dinheiro que uma empresa arrecadou, sem ainda ter fornecido os bens e/ou serviços para satisfazer a obrigação.
As empresas que normalmente têm grandes contas de receita não ganha incluem empresas imobiliárias e de seguros. Para as empresas imobiliárias, o aluguel é comumente pago antes de o serviço ser prestado; portanto, quando uma empresa recebe pagamentos de aluguel, ela registra o valor como receita não ganha. As empresas de seguros enfrentam uma situação semelhante, pois recebem os prêmios de seguro antes de fornecer a proteção.
Relatório da Receita Não Ganhа
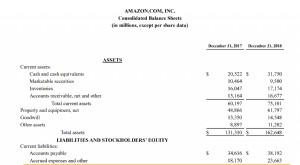
O valor da receita não ganha ao final do período é reportado no balanço patrimonial como um passivo circulante chamado "receita diferida". Os fluxos de caixa da receita não ganha são registrados na demonstração de fluxo de caixa como "receita diferida", "outros recebimentos operacionais" ou algo semelhante. A receita não ganha flui pela demonstração de resultados à medida que é ganha pela empresa.
Um fator a ter em mente é garantir que as receitas antecipadas sejam coletadas em dinheiro, e não por contas a receber. O dinheiro é preferível, pois oferece mais certeza de que as vendas não são fraudulentas e de que o comprador está comprometido com a compra dos bens.
Exemplo de Receita Não Ganhа
Uma empresa imobiliária possui uma propriedade e tem um inquilino. O inquilino paga o aluguel de US$ 1.000 um mês antes do serviço prestado. No início de cada mês, quando a empresa imobiliária recebe o pagamento, ela registraria um aumento de US$ 1.000 na receita não ganha proveniente dos aluguéis e um aumento de US$ 1.000 em caixa. A receita não ganha de US$ 1.000 se transformaria então em receita de US$ 1.000 ao final do mês.
Benefícios da Receita Não Ganhа
Se a empresa tem uma alta receita não ganha de suas operações normais, isso representa um grande benefício de fluxo de caixa. Isso significa que a empresa não precisa ter o capital antecipadamente para permitir a prestação de serviços e produtos.
Para os investidores, a receita não ganha oferece alguma ideia das receitas e lucros futuros. Se há receita não ganha nos registros, os investidores já têm alguma noção de qual será a receita futura. Isso lhes dá uma vantagem ao tentar prever resultados futuros.
-
CPA vs. CFA: Compreender as Diferenças e Escolher a Designação Financeira Certa
O relatório de aviso ao leitor é uma compilação de demonstrações financeiras usando dados financeiros fornecidos pela gestão. O relatório é preparado por um contabilista certificado externo e não forn
-
Receita Diferida (Unearned Revenue): Definição, Exemplos e Contabilização
Receita diferida (unearned revenue), também chamada receita antecipada (deferred revenue), é pagamento recebido pela empresa de cliente por produtos/serviços a serem entregues no futuro. Usada na cont
Artigos em Destaque
- Entendendo Dificuldade Financeira: Causas, Impactos e Alívio
- Demonstrações Financeiras Harmonizadas: Prós, Contras e Impacto Global
- Decifrando Demonstrações Financeiras: O Que Investidores Realmente Buscam
- Estratégia Financeira: Guia Completo para Alcançar Seus Objetivos
- Entendendo Auditores: Funções, Responsabilidades e Processos de Auditoria
- Compilação Contábil: Definição, Benefícios e Como Funciona
- EBITDARM Explicado: Guia Completo para Análise Financeira
- Eurocurrency Explicado: O Que É e Como Funciona
-
 Notas Explicativas das Demonstrações Financeiras: Guia Completo
Notas explicativas das demonstrações financeiras são as notas suplementares incluídas com as demonstrações financeiras publicadas de uma empresa. As notas são usadas para explicar as premissas usadas ...
-
 Demonstrações Financeiras: Guia Completo com Exemplos Práticos
Demonstrações financeiras são os registros da condição financeira e atividades de uma empresa durante um período de tempo. Elas mostram o desempenho financeiro e a solidez de uma empresa. As três demo...