
Receita Diferida (Unearned Revenue): Definição, Exemplos e Contabilização
Receita diferida (unearned revenue), também chamada receita antecipada (deferred revenue), é pagamento recebido pela empresa de cliente por produtos/serviços a serem entregues no futuro. Usada na contabilidade por competência (accrual accounting), onde a receita é reconhecida apenas quando o pagamento foi recebido E os produtos/serviços ainda não foram entregues.
Exemplos: aluguel adiantado, assinaturas anuais de licença de software, seguros pré-pagos. Comum em seguradoras e empresas SaaS (Software as a Service).
Contabilização da Receita Diferida
Princípios contábeis determinam que receita diferida é passivo para empresa que recebeu pagamento (criando obrigação) mas ainda não completou trabalho ou entregou bens. Racional: apesar de receber pagamento, a empresa ainda deve a entrega. Se falhar na entrega ou cliente cancelar, a empresa deve devolver o dinheiro.
Portanto, a receita deve ser inicialmente reconhecida como passivo. Quando a entrega é completada, a receita antes reconhecida como passivo é registrada como receita (a receita diferida torna-se auferida).
Geralmente, receitas diferidas são classificadas como passivos circulantes porque a obrigação costuma ser cumprida em menos de 1 ano. Em casos onde a entrega leva mais de 1 ano, pode ser reconhecida como passivo não-circulante.
Exemplo de Receita Diferida
Fred usa Amazon.com e descobre Amazon Prime. Compra assinatura anual por $79 para ter frete grátis em 2 dias e streaming ilimitado.
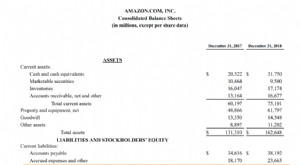
Para Amazon, os $79 são receita diferida: recebeu pagamento integral antecipado, mas nenhum serviço foi prestado. Inicialmente, valor total reconhecido como receita diferida no balanço.
Ao final do primeiro mês, a parcela mensal ($79/12 = $6,58) é deduzida da receita diferida e reconhecida como receita. Procedimento repetido cada mês até o 12º mês, quando a última parcela é reconhecida como receita.
-

Entendendo a Receita: Guia Completo para Empresas
A receita é o valor de todas as vendas de bens e serviços reconhecidas por uma empresa em um período. A receita (também referida como Vendas ou Rendimento) forma o início da demonstração do resultado
-

Receita vs. Lucro: Entendendo as Principais Diferenças
Este guia fornece uma visão geral das principais diferenças entre receita vs lucro. A receita é o valor de vendas que uma empresa ganha com a prestação de serviços ou venda de produtos (a linha superi
Artigos em Destaque
- Entendendo Dificuldade Financeira: Causas, Impactos e Alívio
- Receita Não Ganha: Definição e Relatório nas Demonstrações Financeiras
- Entendendo Auditores: Funções, Responsabilidades e Processos de Auditoria
- EBITDARM Explicado: Guia Completo para Análise Financeira
- Eurocurrency Explicado: O Que É e Como Funciona
- FactSet: Soluções de Dados Financeiros e Analytics para Profissionais de Investimento
- Entendendo Finanças: Visão Geral Abrangente dos Conceitos-Chave
- Auditoria Financeira: Guia Completo (Tipos, Etapas e Níveis de Engagement)
-
 Entendendo a Receita Diferida: Guia Completo
A Receita Diferida (também chamada de Receita Não Auferida) é gerada quando uma empresa recebe pagamento por bens e/ou serviços que não foram entregues ou concluídos. Na contabilidade de competênciaCo...
-
 Receita Marginal: Definição, Cálculo e Importância
A receita marginal é a receita adicional obtida com a venda de uma unidade extra de produto ou serviço. Em outras palavras, representa o incremento na receita total quando a quantidade vendida aumenta...