
Processo de Chargeback Visa: Conteste Transações Não Autorizadas ou Problemáticas
A maioria dos chargebacks Visa precisa de ocorrer dentro de 120 dias da transação.
Titulares de cartões Visa podem contestar uma transação por várias razões: talvez tenha notado cobranças não autorizadas na sua fatura, não recebeu a mercadoria ou serviço, ou devolveu mercadoria mas nunca recebeu o crédito devido. Quando contesta uma transação, o seu banco de cartão de crédito, também conhecido como banco emissor, pode iniciar um chargeback Visa em seu nome, mas deve seguir certos procedimentos.
Contactar o Comerciante
Se está a contestar uma transação que autorizou, contacte primeiro o comerciante para resolver a questão. Se o comerciante concordar com um crédito por escrito ou verbalmente, deve permitir ao comerciante 30 dias de calendário para emitir este crédito. Se não houver crédito no dia 31, se o comerciante se recusar a emitir um crédito, ou se não autorizou a transação, contacte o seu banco emissor.
Contestar a Transação
Como titular do cartão, tem de contactar a sua empresa de cartão de crédito, não a Visa, para contestar a transação. Tem um prazo limitado para agir. Na maioria dos casos, tem 120 dias de calendário a partir da data da transação para contestar uma cobrança conforme as Regras Internacionais de Disputa da Visa. Pode ligar, enviar fax, correio ou email à sua empresa de cartão de crédito sobre a natureza da sua disputa.
Transações Não Autorizadas
Dependendo do motivo da sua disputa, o banco emissor pode pedir que preencha e assine documentos de disputa ou forneça prova de que o crédito é devido. Para uma transação não autorizada ou fraudulenta, o seu banco solicitará uma declaração juramentada assinada por si a declarar que a transação contestada não foi autorizada por si. Geralmente, o banco emissor enviará por correio ou email um formulário para assinar contendo a informação da transação a declarar que não autorizou a transação.
Transações Autorizadas
Para disputas relativas a transações que autorizou, precisa de fornecer prova de que um crédito é devido. Se recebeu mercadoria danificada ou errada, por exemplo, precisa de fornecer prova de que a mercadoria foi devolvida ao comerciante. Um recibo de envio ou registo de rastreio é ideal. Se cancelou um serviço ou encomenda de mercadoria e o comerciante concordou em emitir um crédito, então um comprovativo de crédito, reconhecimento escrito de crédito ou uma cópia da sua carta de cancelamento é prova suficiente.
-
Falência e Pontuação de Crédito: Entendendo o Impacto a Longo Prazo
Embora declarar falência prejudique sua pontuação inicialmente, às vezes é a melhor escolha a longo prazo. Numa manhã, você viu uma teia de aranha, seus fios gossamer juntando poeira, repousando num c
-
U.S. Bank Visa Platinum Card: Requisitos de Score de Crédito e Fatores de Aprovação
Você está pensando em solicitar o U.S. Bank Visa Platinum Card? O score mínimo recomendado para este cartão de crédito é 750. O que mais preciso para ser aprovado para o cartão de crédito U.S. Bank V
Artigos em Destaque
- Guia de Chargeback Visa: Contestar Compra e Receber Seu Dinheiro de Volta
- Como Usar seu Cartão de Crédito Visa Indiano nos EUA
- Cartões de Crédito para Estudantes Desempregados: Opções e Dicas de Aprovação
- Entenda as Despesas Extras em Hotéis: Proteja a Sua Viagem e Cartão de Crédito
- Cancelamento de Cartão Visa: Guia Completo
- Opções de Crédito HP: Como Solicitar com Bill Me Later
- Desbloqueie Seu Cartão Visa: Guia Rápido para Resolver Transações Recusadas
- Alternativas à Falência: 3 Estratégias para Evitar a Ruína Financeira
-
 Benefícios de Desemprego: Riscos e Penalidades Potenciais
Benefícios de desemprego dão suporte financeiro a quem perdeu o emprego ou pediu demissão por motivos legítimos (ex.: empresa se mudou exigindo deslocamento excessivo, ou salários atrasados). Embora p...
-
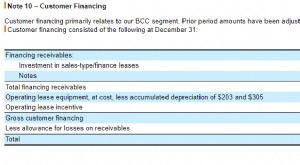 Provisão para Perdas de Crédito: Entendimento e Cálculo
O Que É Provisão para Perdas de Crédito? Provisão para perdas de crédito é uma estimativa da dívida que uma empresa provavelmente não recuperará. Ela é tomada da perspectiva da empresa vendedora que c...