
Compreender Contas de Depósito: Segurança e Estratégias de Poupança
Os depósitos são uma parte crucial de qualquer plano de investimento e poupança. Embora durante uma recessão as contas de depósito possam pagar juros consideravelmente mais baixos devido a taxas reduzidas, os depósitos bancários proporcionam aos poupadores uma medida de segurança que não se encontra noutro lugar. Gerir ativamente as suas contas de depósito garantirá que sabe como funcionam estes instrumentos de poupança, um primeiro passo para atingir os seus objetivos financeiros.
Noções Básicas
O objetivo principal de um depósito é poupar dinheiro numa conta segura. Os poupadores normalmente usam contas de depósito a longo prazo, embora os bancos ofereçam produtos de depósito para prazos tão curtos como uma semana para um certo limiar de fundos (normalmente pelo menos $100.000). Dependendo do próprio apetite de risco do poupador, as contas de depósito podem ser apenas uma parte da carteira, a maior parte do plano total de poupança ou mesmo o único investimento feito. A Federal Deposit Insurance Corporation (FDIC) lembra-nos que nenhum depositante perdeu sequer um cêntimo de contas seguradas pela FDIC, uma consideração importante para investidores conservadores que querem um local seguro para colocar dinheiro, enquanto ganham taxas de juro modestas.
Tipos
Os depósitos ajudam os poupadores a atingir objetivos financeiros fornecendo uma ampla variedade de tipos de conta. Se o objetivo dos depósitos é proporcionar acumulação de juros num ambiente seguro, então muitas opções estão disponíveis para escolher. Certificados de depósito, ou CDs, são um dos tipos de depósito mais populares. Os CDs oferecem uma taxa fixa sobre uma quantia em dinheiro em troca de um compromisso de prazo fixo do depositante. Um grande atrativo dos CDs é a flexibilidade; os prazos dos CDs variam de uma semana a 10 anos ou mais, pagando geralmente as taxas de retorno mais altas para os prazos mais longos. Embora os proprietários de contas CD possam retirar os juros à medida que estes se acumulam, levantamentos de montantes principais podem desencadear penalidades.
Por outro lado, uma conta de poupança paga juros permitindo também ao proprietário fazer um certo número de levantamentos por mês sem penalidade. As contas de poupança pagaram historicamente taxas de juro mais baixas do que os CDs, embora isto tenha mudado nos últimos anos com a popularidade das contas de poupança do mercado monetário. Os mercados monetários pagam aos bancos taxas de juro mais altas sobre o dinheiro que investem, permitindo que os bancos repassem a taxa de juro mais alta aos clientes de depósito.
Função
As contas de depósito cumprem o seu objetivo aproveitando o valor temporal do dinheiro. Isto significa que, à medida que os juros se acumulam, são "capitalizados", permitindo-lhe ganhar juros sobre juros. Basicamente, se tem $1.000 numa conta de poupança, e a conta ganha $30 em juros num mês, no mês seguinte o banco pagará juros sobre $1.030 (desde que não faça levantamentos).
Outra função chave dos depósitos é a competitividade de taxas. Como tantos bancos e outras instituições financeiras oferecem contas de depósito, o poupador é beneficiário de um ambiente altamente competitivo. Isto significa que, mesmo em tempos de taxas de juro geralmente baixas, os bancos sempre precisarão e desejarão depositantes, oferecendo aos clientes benefícios e vantagens adicionais.
Estratégias
Devido ao grande número de opções de depósito bancário, os poupadores podem planear objetivos baseados em prazos variados e tipos de conta. Por exemplo, um depositante pode fazer um "ladder" (escada) de um depósito de $9.000, dividindo a soma em três CDs de $3.000, cada um vencendo com dois meses de diferença. Esta estratégia alivia o poupador de ter toda a soma presa por um período mais longo, criando flexibilidade.
Muitos depositantes usam poupança e CDs como suplemento ao rendimento mensal (ou, se tiver a sorte de ter grandes depósitos, como rendimento mensal inteiro). Este rendimento de juros pode ser enviado ao depositante ou transferido para uma conta corrente. Apenas tenha em mente que esta estratégia reduzirá o seu total de juros a longo prazo normalmente acumulado através de capitalização.
Considerações
Historicamente, os CDs (incluindo CDs de conta individual de reforma) pagaram mais juros, seguidos por contas de poupança e depois contas correntes com juros. Esta ordem mudou significativamente nos últimos anos, à medida que os bancos descobriram que os CDs em particular fornecem relativamente pouca receita aos bancos. Contas correntes de alto rendimento, que pagam taxas comparáveis às de contas de poupança, tornaram-se cada vez mais populares. Em resumo, deve perguntar ao seu banqueiro quais contas estão a pagar as melhores taxas de juro.
Outra consideração é que o objetivo principal das contas de depósito de pagar juros com segurança não garante altas taxas de retorno, especialmente comparado com investimentos com risco inerente como ações. Durante a recessão que começou em 2007, por exemplo, o governo estava a emprestar dinheiro barato aos bancos; isto significava que os bancos não precisavam de tantos depositantes, diminuindo as taxas de juro em geral. Lembre-se de considerar segurança e flexibilidade, junto com taxas de juro, ao planear os seus objetivos de poupança em depósitos.
-
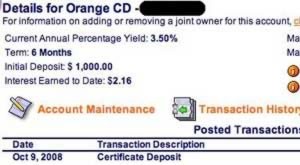
Taxas de CD: Encontre os Melhores Juros de Certificado de Depósito | [Ano]
Certificados de depósito (frequentemente chamados simplesmente de CDs), por definição, são depósitos a prazo. Você entrega seu dinheiro ao banco e promete não tocá-lo por um período específico. Em ger
-
Entendendo Certificados de Depósito (CDs): Guia Completo
Certificados de depósito são ótimos ovos no ninho. Eles levam tempo para amadurecer antes de eclodir e você poder usar os fundos, mas se você estiver preparado para esperar, eles farão seu dinheiro cr
Artigos em Destaque
- Entendendo e Recuperando Depósitos de Segurança da AT&T
- Orçamento Familiar: Metas e Estratégias para Estabilidade Financeira
- Compreender Métodos de Depósito: Opções para Contas Correntes e Poupança
- Participação Minoritária (Non-Controlling Interest): Definição e Contabilidade
- Talões de Depósito: Guia Completo para Entender e Usar
- Entendendo Depósitos: Definições, Tipos e Usos
- Entendendo Certificados de Depósito (CDs): Guia Completo
- Interesse Segurável: Definição e Importância
-
 Entendendo Certificados de Depósito (CDs): Guia Completo
Um certificado de depósito (CD) refere-se a um produto financeiro oferecido por instituições financeiras — como bancos e cooperativas de crédito — que permite aos clientes obter certo nível de juros s...
-
 CDs de Taxa Variável: Guia Completo para Investidores
Um certificado de depósito (CD) de taxa variável é um produto financeiro oferecido por instituições bancárias comerciais e cooperativas de crédito. Uma cooperativa de crédito é um tipo de organização ...