
Método Monte Carlo para Opções: Análise de Investimentos Complexos
O que é o Método Monte Carlo?
O método Monte Carlo para opções é uma forma de analisar investimentos altamente voláteis ou complexos rodando modelos de vários resultados potenciais. Usa entradas de diferentes fatores que podem afetar o lucro de um investimento altamente imprevisível. O investimento é tão imprevisível que nenhum outro meio de avaliação poderia medir adequadamente seu retorno provável. Com Monte Carlo, o retorno potencial da opção é considerado a média de todos os vários resultados.
História
Introduzido em 1964, quando economistas notaram investimentos aos quais a análise de risco tradicional não se aplicava. Esses investimentos estão sujeitos a uma ampla gama de fatores; nenhum fator único ou grupo podia gerar medida consistente de risco e retorno. A melhor forma era simular diferentes cenários potenciais. Chamado "Monte Carlo" por usar modelos de probabilidade do jogo para estimar risco e retorno. Os investimentos são tão variáveis que se assemelham a jogos de azar, tornando o método apropriado para certas opções e derivativos.
Aplicação Prática
Considerado um recurso de último recurso. Aplica-se apenas onde outras medidas consistentes de risco e retorno não são possíveis. Monte Carlo usa média para descrever resultado de grande série de cálculos onde a média provavelmente não será atingida. Ex.: aplicado a lançamento de dados. Resultados variados são averiguados; média seria 10. Embora seja a média de todos os resultados possíveis de dois dados, não há maior probabilidade de sair 10 que outras combinações.
Quando Usar
Por ser último recurso, aplica-se a outliers de mercado que não podem ser estimados com outros modelos. Alguns cenários onde deve ser aplicado consistentemente: cálculo de risco/retorno para opções asiáticas. Opções asiáticas usam preço médio do ativo subjacente em período definido para determinar payoff. Portanto, médias do Monte Carlo funcionam bem para medir seu retorno provável.
Quando Evitar
Se seu investimento puder ser analisado adequadamente por outro método de precificação e recompensa, evite Monte Carlo. A maioria dos contratos de opção pode ser analisada com figuras como skew de volatilidade, e Monte Carlo seria menos propenso a estimar retorno real que essa escala. Além disso, Monte Carlo demora para gerar resposta, pois muitas simulações devem rodar. Menos provável de resultar em decisão rápida que outro método.
-
Método de Recuperação de Custo: Entendendo o Reconhecimento de Receita
O método de recuperação de custo de reconhecimento de receita é um conceito contábil que se refere a um método no qual a empresa não reconhece lucro relacionado a uma venda até que o caixa recebido ex
-
Opções de Compra (Call Options): Entendendo Fundamentos e Estratégias de Alta
Comprar opções de compra (call options) é, por natureza, uma estratégia de alta (bullish), representando uma visão otimista sobre a valorização das ações subjacentes. Com as notícias de mercado domi
Artigos em Destaque
- Compreender Fundos de Rendimento: Guia para Investidores
- ETFs Bancários: Entendendo Oportunidades de Investimento e Acesso
- ETFs de Moedas: Forma Simples de Investir em Moedas Estrangeiras
- Entendendo ETFs de Transportes: Indicador Chave do Crescimento Económico
- Riscos e Recompensas de Opções Fora do Dinheiro (Out-of-the-Money) Baratas
- Entendendo Opções de Cesta (Basket Options): Guia Completo
- Estratégia Box Spread: Guia para Iniciantes
- Estratégia Horizontal Spread: Capitalizando Discrepâncias de Valor Temporal
-
 Entendendo Precificação de Opções: Guia dos Greeks
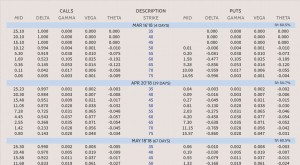
Prever o que acontecerá com preço de uma única opção ou posição com múltiplas opções conforme o mercado muda pode ser difícil. Como preço da opção nem sempre parece mover-se junto com preço do ativo s...
-
 Método de Capitalização Direta: Definição e Aplicação
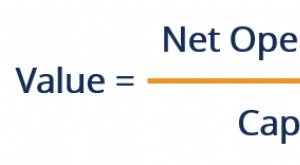
O método de capitalização direta é obtido pegando a renda registrada ao longo do tempo e dividindo-a pelas respectivas taxas de capitalização tomadas no mesmo período. A taxa de capitalização (cap rat...