
Entendendo a Precificação de Derivativos: Guia Completo
Diferentes tipos de derivativos têm diferentes mecanismos de precificação. Um derivativo é simplesmente um contrato financeiro com valor baseado em algum ativo subjacente (ex: preço de uma ação, título ou commodity). Os tipos mais comuns de derivativos são contratos futuros, contratos a termo, opções e swaps. Derivativos mais exóticos podem ser baseados em fatores como clima ou emissões de carbono.
Principais Conclusões
- Derivativos são contratos financeiros usados para diversos propósitos, cujos preços derivam de algum ativo ou título subjacente.
- Dependendo do tipo de derivativo, seu valor justo ou preço será calculado de maneira diferente.
- Contratos futuros baseiam-se no preço à vista mais um valor de base (basis), enquanto opções são precificadas com base no tempo até o vencimento, volatilidade e preço de exercício (strike price).
- Swaps são precificados igualando o valor presente de um fluxo de caixa fixo e um variável ao longo da vigência do contrato.
Fundamentos da Precificação de Futuros
Contratos futuros são contratos financeiros padronizados que permitem aos detentores comprar ou vender um ativo ou commodity subjacente a um certo preço no futuro, que é fixado hoje. Portanto, o valor do contrato futuro baseia-se no preço à vista (cash price) da commodity.
Os preços dos futuros frequentemente desviam-se do preço à vista (spot price) do ativo subjacente. A diferença entre o preço à vista da commodity e o preço do futuro é o basis (base). É um conceito crucial para gestores de carteira e traders porque essa relação entre preços à vista e futuros afeta o valor dos contratos usados em hedge. Como há lacunas entre o preço à vista e o preço relativo até o vencimento do contrato mais próximo, o basis não é necessariamente preciso.
Além dos desvios criados pelo intervalo de tempo entre o vencimento do contrato futuro e a commodity à vista, a qualidade do produto, o local de entrega e os atuais (actuals) também podem variar. Em geral, o basis é usado por investidores para avaliar a rentabilidade da entrega do ativo à vista ou físico, e também para buscar oportunidades de arbitragem.
Por exemplo, considere um contrato futuro de milho que representa 5.000 bushels de milho. Se o milho está sendo negociado a US$ 5 por bushel, o valor do contrato é US$ 25.000. Contratos futuros são padronizados para incluir uma certa quantidade e qualidade da commodity subjacente, para que possam ser negociados em uma bolsa centralizada. O preço do futuro move-se em relação ao preço à vista da commodity com base na oferta e demanda por essa commodity.
Forwards são precificados de forma semelhante a futuros, mas forwards são contratos não padronizados arranjados entre duas contrapartes e transacionados over-the-counter com mais flexibilidade de termos.
Fundamentos da Precificação de Opções
Opções também são contratos de derivativos comuns. Opções dão ao comprador o direito, mas não a obrigação, de comprar ou vender uma quantidade definida do ativo subjacente a um preço pré-determinado, conhecido como preço de exercício (strike price), antes do vencimento do contrato.
O objetivo principal da teoria de precificação de opções é calcular a probabilidade de uma opção ser exercida, ou estar in-the-money (ITM), no vencimento. Preço do ativo subjacente (preço da ação), preço de exercício, volatilidade, taxa de juros e tempo até o vencimento (número de dias entre a data de cálculo e a data de exercício da opção) são variáveis comumente usadas inseridas em modelos matemáticos para derivar o valor teórico justo de uma opção.
Além do preço da ação e dos preços de exercício da empresa, tempo, volatilidade e taxas de juros também são bastante integrais na precificação precisa de uma opção. Quanto mais tempo um investidor tem para exercer a opção, maior a probabilidade de que ela esteja ITM no vencimento. Da mesma forma, quanto mais volátil o ativo subjacente, maiores as chances de que expire ITM. Taxas de juros mais altas devem se traduzir em preços de opções mais altos.
O modelo de precificação mais conhecido para opções é o método Black-Scholes. Este método considera o preço da ação subjacente, preço de exercício da opção, tempo até o vencimento, volatilidade da ação subjacente e taxa de juros livre de risco para fornecer um valor para a opção. Outros modelos populares existem, como os modelos de precificação de árvore binomial e trinomial.
Fundamentos da Precificação de Swaps
Swaps são instrumentos de derivativos que representam um acordo entre duas partes para trocar uma série de fluxos de caixa ao longo de um período específico. Swaps oferecem grande flexibilidade no desenho e estruturação de contratos baseados em acordo mútuo. Essa flexibilidade gera muitas variações de swap, cada uma servindo a um propósito específico. Por exemplo, uma parte pode trocar um fluxo de caixa fixo para receber um fluxo de caixa variável que flutua conforme as taxas de juros mudam. Outras podem trocar fluxos de caixa associados às taxas de juros de um país pelos de outro.
O tipo mais básico de swap é um plain vanilla interest rate swap. Neste tipo, as partes concordam em trocar pagamentos de juros. Por exemplo, assuma que o Banco A concorda em fazer pagamentos ao Banco B baseados em uma taxa de juros fixa, enquanto o Banco B concorda em fazer pagamentos ao Banco A baseados em uma taxa de juros flutuante.
O valor do swap na data de início será zero para ambas as partes. Para que isso seja verdade, os valores dos fluxos de caixa que as partes do swap vão trocar devem ser iguais. Este conceito é ilustrado com um exemplo hipotético em que o valor da perna fixa (fixed leg) e da perna flutuante (floating leg) do swap serão V_fix e V_fl respectivamente. Assim, na iniciação:
V_fix = V_fl
Valores nocionais não são trocados em swaps de taxa de juros porque esses valores são iguais e não faz sentido trocá-los. Se assumirmos que as partes também decidem trocar o valor nocional no final do período, o processo será semelhante a uma troca de um título de taxa fixa por um título de taxa flutuante com o mesmo valor nocional. Portanto, tais contratos de swap podem ser valorados em termos de títulos de taxa fixa e flutuante.
-
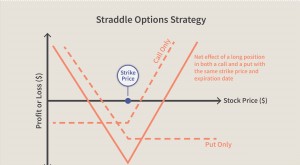
Entendendo Opções At-The-Money (ATM): Guia Completo
O que é At The Money (ATM)? At the money (ATM) é uma situação onde o preço de exercício de uma opção é idêntico ao preço de mercado atual do título subjacente. Uma opção ATM tem delta de ±0,50, positi
-
Entendendo Futuros de Ações: Guia para Investidores
O mercado de ações dos EUA pode ser volátil. Mas os futuros de ações são uma forma de proteção (hedge) dos seus investimentos, de modo que nenhuma flutuação isolada — seja uma alta ou queda brusca — a
Artigos em Destaque
- Valor de selos postais sem denominação: guia
- Contratos Futuros: Como Proteger Seus Investimentos
- Backwardation Explicada: Entendendo a Dinâmica do Mercado Futuro
- Commodities Futuras para Gestão de Risco: Um Guia Completo
- Entendendo Convergência em Futuros: Guia para Traders
- Entendendo Pacotes de Futuros (Futures Packs): Guia Completo
- Entendendo o Spread Bid-Ask: Guia Abrangente
- Entendendo Preços de Exercício (Strike) de Opções: Chave para Negociação
-
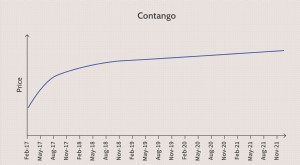 Contango Explicado: Entendendo a Dinâmica de Preços nos Futuros
O Que É Contango? Contango é uma situação onde o preço futuro de uma commodity é maior que o preço à vista (spot price). Contango geralmente ocorre quando se espera que o preço de um ativo suba ao lon...
-
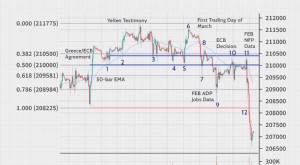 Entendendo Futuros do S&P 500: Guia para Iniciantes
Futuros do índice S&P 500 cresceram em popularidade na última década após a regra de pattern day trading da SEC desencadear um êxodo de capital de varejo de ações para o Globex, a plataforma de ne...