
Avaliação de Empresas Privadas: Um Guia Abrangente
Determinar o valor de mercado de uma empresa cotada publicamente pode ser feito multiplicando o preço da sua ação pelas suas ações em circulação. Isso é fácil. Mas o processo para empresas privadas não é tão direto ou transparente. Empresas privadas não reportam as suas finanças publicamente, e como não há ações listadas numa bolsa, é muitas vezes difícil determinar o valor da empresa. Continue a ler para saber mais sobre empresas privadas e algumas das formas como são avaliadas.
Principais Conclusões
- Determinar o valor de empresas públicas é muito mais fácil do que empresas privadas que não tornam as suas finanças disponíveis ao público.
- Pode usar a abordagem de análise de empresas comparáveis, que envolve procurar empresas públicas semelhantes.
- Usando descobertas dos concorrentes públicos mais próximos de uma empresa privada, pode determinar o seu valor usando o múltiplo de EBITDA ou valor de empresa.
- O método de fluxo de caixa descontado requer estimar o crescimento da receita da empresa-alvo pela média das taxas de crescimento da receita de empresas semelhantes.
- Todos os cálculos baseiam-se em suposições e estimativas, e podem não ser precisos.
Por Que Avaliar Empresas Privadas?
Avaliações são uma parte importante dos negócios, para as próprias empresas, mas também para investidores. Para empresas, avaliações podem ajudar a medir o seu progresso e sucesso, e podem ajudá-las a acompanhar a sua performance no mercado comparada com outras. Investidores podem usar avaliações para ajudar a determinar o valor de investimentos potenciais. Podem fazer isso usando dados e informação tornados públicos por uma empresa. Independentemente de para quem a avaliação é, essencialmente descreve o valor da empresa.
Como mencionámos acima, determinar o valor de uma empresa pública é relativamente mais simples comparado a empresas privadas. Isso é devido à quantidade de dados e informação disponibilizados por empresas públicas.
Propriedade Privada vs. Pública
A diferença mais óbvia entre empresas de capital privado e empresas cotadas publicamente é que empresas públicas venderam pelo menos uma parte da propriedade da empresa durante uma oferta pública inicial (IPO). Um IPO dá a acionistas externos uma oportunidade de comprar uma participação na empresa ou capital próprio na forma de ações. Uma vez que a empresa passa pelo seu IPO, as ações são então vendidas no mercado secundário ao conjunto geral de investidores.
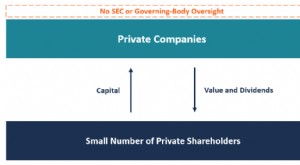
A propriedade de empresas privadas, por outro lado, permanece nas mãos de um seleto grupo de acionistas. A lista de proprietários tipicamente inclui os fundadores das empresas, membros da família no caso de um negócio familiar, junto com investidores iniciais como business angels ou capitalistas de risco. Empresas privadas não têm os mesmos requisitos que empresas públicas para padrões de contabilidade. Isso torna mais fácil reportar do que se a empresa fosse pública.
Reporting Privado vs. Público
Empresas públicas devem aderir a padrões de contabilidade e reporting. Estes padrões – estipulados pela Securities and Exchange Commission (SEC) – incluem reporting de numerosos filings a acionistas incluindo relatórios de ganhos anuais e trimestrais e notificações de atividade de insider trading.
Empresas privadas não estão vinculadas a tais regulações rigorosas. Isso permite-lhes conduzir negócios sem ter de se preocupar tanto com política da SEC e percepção de acionistas públicos. A falta de requisitos rigorosos de reporting é uma das principais razões pelas quais empresas privadas permanecem privadas.
Levantamento de Capital
Mercado Público
A maior vantagem de ir a público é a capacidade de aceder aos mercados financeiros públicos para capital através da emissão de ações públicas ou obrigações corporativas. Ter acesso a tal capital pode permitir que empresas públicas levantem fundos para assumir novos projetos ou expandir o negócio.
Deter Private Equity
Embora empresas privadas não sejam tipicamente acessíveis ao investidor médio, há momentos em que empresas privadas podem precisar de levantar capital. Como resultado, podem precisar de vender parte da propriedade na empresa. Por exemplo, empresas privadas podem optar por oferecer aos colaboradores a oportunidade de comprar ações na empresa como compensação, disponibilizando ações para compra.
Empresas de capital privado podem também procurar capital de investimentos de private equity e capital de risco. Num tal caso, aqueles que investem numa empresa privada devem ser capazes de estimar o valor da empresa antes de tomar uma decisão de investimento. Na próxima secção, exploraremos alguns dos métodos de avaliação de empresas privadas usados por investidores.
Avaliação Comparável de Empresas
A forma mais comum de estimar o valor de uma empresa privada é usar análise de empresas comparáveis (CCA). Esta abordagem envolve procurar empresas cotadas publicamente que mais se assemelhem à empresa privada ou alvo.
O processo inclui pesquisar empresas da mesma indústria, idealmente um concorrente direto, tamanho semelhante, idade e taxa de crescimento. Tipicamente, várias empresas na indústria são identificadas que são semelhantes à empresa alvo. Uma vez estabelecido um grupo da indústria, médias das suas avaliações ou múltiplos podem ser calculadas para fornecer uma noção de onde a empresa privada se encaixa na sua indústria.
Por exemplo, se estivéssemos a tentar avaliar uma participação acionária num retalhista de vestuário de médio porte, procuraríamos empresas públicas de tamanho e estatura semelhantes com a empresa alvo. Uma vez estabelecido o grupo de pares, calcularíamos as médias da indústria incluindo margens operacionais, free cash flow e vendas por metro quadrado – uma métrica importante em vendas a retalho.
Métricas de Avaliação de Private Equity
Métricas de avaliação de capital próprio devem também ser recolhidas, incluindo price-to-earnings, price-to-sales, price-to-book, e price-to-free cash flow. O múltiplo de EBITDA pode ajudar a encontrar o valor de empresa (EV) da empresa-alvo – por isso também é chamado de múltiplo de valor de empresa. Isto fornece uma avaliação muito mais precisa porque inclui dívida no seu cálculo de valor.
O múltiplo de empresa é calculado dividindo o valor de empresa pelos ganhos da empresa antes de juros, impostos, depreciação e amortização (EBITDA). O valor de empresa da empresa é a soma da sua capitalização de mercado, valor da dívida, (interesse minoritário, ações preferenciais subtraídos do seu dinheiro e equivalentes de dinheiro.
Se a empresa-alvo opera numa indústria que viu aquisições recentes, fusões corporativas, ou IPOs, podemos usar a informação financeira daquelas transações para calcular uma avaliação. Desde que banqueiros de investimento e equipas de finanças corporativas já determinaram o valor dos concorrentes mais próximos do alvo, podemos usar as suas descobertas para analisar empresas com quota de mercado comparável para chegar a uma estimativa da avaliação da empresa-alvo.
Embora nenhuma duas empresas sejam iguais, consolidando e fazendo a média dos dados da análise de empresas comparáveis, podemos determinar como a empresa-alvo se compara ao grupo de pares cotados publicamente. A partir daí, estamos numa melhor posição para estimar o valor da empresa-alvo.
Estimar Fluxo de Caixa Descontado
O método de fluxo de caixa descontado de avaliar uma empresa privada, o fluxo de caixa descontado de empresas semelhantes no grupo de pares é calculado e aplicado à empresa-alvo. O primeiro passo envolve estimar o crescimento da receita da empresa-alvo fazendo a média das taxas de crescimento da receita das empresas no grupo de pares.
Isto pode muitas vezes ser um desafio para empresas privadas devido à fase da empresa no seu ciclo de vida e métodos de contabilidade da gestão. Como empresas privadas não são sujeitas aos mesmos padrões rigorosos de contabilidade que empresas públicas, as demonstrações financeiras de empresas privadas muitas vezes diferem significativamente e podem incluir algumas despesas pessoais junto com despesas de negócio – não incomum em negócios familiares menores – junto com salários de proprietários, que também incluirão o pagamento de dividendos à propriedade.
Uma vez que a receita tenha sido estimada, podemos estimar mudanças esperadas em custos operacionais, impostos e capital de giro. Free cash flow pode então ser calculado. Isto fornece o caixa operacional restante após despesas de capital terem sido deduzidas. Free cash flow é tipicamente usado por investidores para determinar quanto dinheiro está disponível para devolver a acionistas, por exemplo, na forma de dividendos.
Calcular Beta para Empresas Privadas
O próximo passo seria calcular o beta médio do grupo de pares, taxas de imposto, e rácios dívida-para-capital (D/E). Em última análise, o custo médio ponderado de capital (WACC) precisa de ser calculado. O WACC calcula o custo médio de capital seja ele financiado através de dívida e capital próprio.
O custo de capital próprio pode ser estimado usando o Capital Asset Pricing Model (CAPM). O custo de dívida será muitas vezes determinado examinando o histórico de crédito do alvo para determinar as taxas de juro a serem cobradas à empresa. Os detalhes da estrutura de capital incluindo a dívida e ponderações de capital próprio, bem como o custo de capital do grupo de pares também precisam de ser fatorados nos cálculos do WACC.
Determinar Estrutura de Capital
Embora determinar a estrutura de capital do alvo possa ser difícil, médias da indústria podem ajudar nos cálculos. No entanto, é provável que os custos de capital próprio e dívida para a empresa privada sejam mais altos do que os seus congéneres cotados publicamente, por isso ligeiros ajustes podem ser requeridos à estrutura corporativa média para contabilizar estes custos inflacionados. Frequentemente, um prémio é adicionado ao custo de capital próprio para uma empresa privada para compensar a falta de liquidez em deter uma posição de capital próprio na empresa.
Uma vez que a estrutura de capital apropriada tenha sido estimada, o WACC pode ser calculado. O WACC fornece a taxa de desconto para a empresa-alvo para que, descontando os fluxos de caixa estimados do alvo, possamos estabelecer um valor justo da empresa privada. O prémio de iliquidez, como mencionado anteriormente, também pode ser adicionado à taxa de desconto para compensar potenciais investidores pelo investimento privado.
Avaliações de empresas privadas podem não ser precisas porque dependem de suposições e estimativas.
Problemas com Avaliações de Empresas Privadas
Embora possam haver algumas formas válidas de avaliar empresas privadas, não é uma ciência exata. Isso é porque estes cálculos são meramente baseados numa série de suposições e estimativas. Além disso, pode haver certos eventos únicos que podem afetar uma empresa comparável, o que pode influenciar a avaliação de uma empresa privada. Este tipo de circunstâncias são muitas vezes difíceis de incorporar, e geralmente requerem mais fiabilidade. Avaliações de empresas públicas, por outro lado, tendem a ser muito mais concretas porque os seus valores são baseados em dados reais.
Conclusão
Como pode ver, a avaliação de uma empresa privada está cheia de suposições, estimativas de melhor palpite, e médias da indústria. Com a falta de transparência envolvida em empresas de capital privado, é uma tarefa difícil colocar um valor fiável em tais negócios. Existem vários outros métodos que são usados na indústria de private equity e por equipas de consultoria de finanças corporativas para determinar as avaliações de empresas privadas.
-
Calculando Valor de Reposição: Guia Completo
O termo valor de reposição é usado para descrever a quantia em dinheiro necessária para substituir itens danificados por itens novos. Dependendo dos itens sendo substituídos, esse valor pode não ser o
-
Entendendo Empresas Privadas: Propriedade, Estrutura e Tipos
Uma empresa privada é detida por um pequeno número de acionistas, membros da empresa ou uma organização não governamental, e não oferece suas ações para venda ao público em geral. Em vez disso, suas a
Artigos em Destaque
- Empréstimos de Dinheiro Privado: Fontes e Como Solicitar
- Guia de Valor de Trailer: Avaliação Online Gratuita pela NADA Guides
- Proteja Seu Patrimônio: Estratégias para Navegar na Instabilidade Cambial
- Estratégia de Value Investing em Ações: Guia Completo
- Investir em Empresas Privadas: Um Guia Completo
- Investimento em Private Equity: Guia Completo
- Dividendos de Private Equity: Guia Completo
- Guia Completo para Comprar Criptomoedas para Iniciantes
-
 Avaliação de Bancos: Guia Simples para Investidores
Avaliar um banco é diferente de avaliar outros tipos de ações. Como a maioria dos investidores (até os profissionais!) não sabe como avaliar bancos, este artigo visa explicar de forma relativamente si...
-
 Avaliação de Arrendamento de Terreno: Entendendo e Determinando o Valor
Um arrendamento de terreno, também chamado de arrendamento de superfície, pode significar coisas diferentes. Pode ser um aluguel de terra agrícola para cultivo ou criação de animais. Pode significar u...