
Private Equity: Taxas, Regulamentações e Cenário de Investidores
Historicamente, fundos de private equity tiveram supervisão regulatória mínima porque seus investidores eram principalmente indivíduos de alto patrimônio líquido (HNWI) que eram mais capazes de sustentar perdas em situações adversas e, portanto, exigiam menos proteção. Recentemente, no entanto, fundos de private equity viram mais de seu capital de investimento vindo de fundos de pensão e doações. Após a crise financeira de 2008, a indústria de trilhões de dólares enfrentou maior escrutínio governamental.
Principais Conclusões
- Regulamentações de private equity tornaram-se mais rigorosas desde a crise financeira de 2008.
- Esses fundos têm uma estrutura de taxas semelhante à de hedge funds, tipicamente consistindo em uma taxa de gestão (geralmente 2%) e uma taxa de performance (usualmente 20%).
- A taxa de performance, também conhecida como carried interest, é tributada à alíquota de ganho de capital de longo prazo.
- Todas as empresas de private equity com mais de $150 milhões em ativos devem se registrar na SEC como consultor de investimentos.
O que é Private Equity?
Private equity é capital — especificamente, ações representando propriedade ou participação em uma entidade — que não é listado ou negociado publicamente. É composto por fundos e investidores que investem diretamente em empresas privadas, ou que se envolvem em buyouts de empresas públicas com a intenção de torná-las privadas.
Taxas de Private Equity
Fundos de private equity têm uma estrutura de taxas semelhante à de hedge funds, tipicamente consistindo em uma taxa de gestão e uma taxa de performance. Empresas de private equity normalmente cobram taxas de gestão anuais de cerca de 2% do capital comprometido do fundo.
Ao considerar a taxa de gestão em relação ao tamanho de alguns fundos, a natureza lucrativa da indústria de private equity é óbvia. Um fundo de $2 bilhões cobrando uma taxa de gestão de 2% resulta na empresa ganhando $40 milhões a cada ano, independentemente de ser bem-sucedida em gerar lucro para investidores. Particularmente entre fundos maiores, situações podem surgir onde os ganhos da taxa de gestão excedem os ganhos baseados em performance, levantando preocupações de que gestores são excessivamente recompensados, apesar de resultados de investimento medíocres.
A taxa de performance geralmente fica na região de 20% dos lucros dos investimentos, e esta taxa é referida como carried interest no mundo dos fundos de investimento privado.
O método pelo qual o capital é alocado entre investidores e o sócio geral em um fundo de private equity é descrito na "distribution waterfall" (cascata de distribuição). A cascata especifica a porcentagem de carried interest que o sócio geral ganhará e também uma taxa mínima de retorno, chamada de "preferred return" (retorno preferencial), que deve ser realizada antes que o sócio geral no fundo possa receber quaisquer lucros de carried interest.
Alíquota de Imposto do Carried Interest
Uma área de particular controvérsia relacionada a taxas é a alíquota de imposto do carried interest. A renda da taxa de gestão dos gestores do fundo é tributada às alíquotas de imposto de renda, a mais alta das quais é 37%. Mas os ganhos do carried interest são tributados à alíquota muito menor de 20% de ganho de capital de longo prazo.
A disposição no código tributário que torna a alíquota de ganho de capital de longo prazo relativamente baixa foi destinada a estimular o investimento. Críticos argumentam que é uma brecha que permite que gestores de fundos paguem uma alíquota de imposto injustamente pequena sobre grande parte de seus ganhos.
Os números envolvidos não são triviais. Em um artigo de opinião publicado no New York Times, o professor de direito Victor Fleischer estimou que tributar carried interest às alíquotas ordinárias geraria cerca de $180 bilhões.
Regulamentação de Private Equity
Desde que a indústria moderna de private equity surgiu nos anos 1940, ela operou amplamente sem regulamentação. No entanto, o cenário mudou em 2010 quando o Dodd-Frank Wall Street Reform and Consumer Protection Act foi sancionado como lei federal. Enquanto o Investment Advisers Act de 1940 foi uma resposta ao crash do mercado de 1929, o Dodd-Frank foi elaborado para abordar os problemas que contribuíram para a crise financeira de 2008.
Antes do Dodd-Frank, sócios gerais em fundos de private equity se isentaram do Investment Advisers Act de 1940, que buscava proteger investidores monitorando profissionais que oferecem conselhos sobre assuntos de investimento. Fundos de private equity puderam ser excluídos da legislação restringindo seu número de investidores e atendendo a outros requisitos. No entanto, o Título IV do Dodd-Frank eliminou a "private adviser exemption" (isenção de consultor privado) que permitia a qualquer consultor de investimento com menos de 15 clientes evitar o registro na Securities and Exchange Commission (SEC).
O Dodd-Frank exige que todas as empresas de private equity com mais de $150 milhões em ativos se registrem na SEC na categoria de "Investment Advisers" (Consultores de Investimento). O processo de registro começou em 2012, o mesmo ano em que a SEC criou uma unidade especial para supervisionar a indústria. Sob a nova legislação, fundos de private equity também são obrigados a relatar informações cobrindo seu tamanho, serviços oferecidos, investidores e funcionários, bem como potenciais conflitos de interesse.
Violações Generalizadas de Conformidade
Desde que a SEC iniciou sua revisão, descobriu que muitas empresas de private equity repassam taxas aos clientes sem seu conhecimento, e a SEC destacou a necessidade de a indústria melhorar a divulgação.
Em uma conferência da indústria de private equity em 2014, Andrew Bowden, ex-diretor do Office of Compliance Inspections and Examinations da SEC, disse: "De longe, a observação mais comum que nossos examinadores fizeram ao examinar empresas de private equity tem a ver com a cobrança de taxas e alocação de despesas pelo consultor.
Quando examinamos como taxas e despesas são tratadas por consultores de fundos de private equity, identificamos o que acreditamos serem violações da lei ou fraquezas materiais em controles em mais de 50% das vezes." Como resultado, equipes de conformidade em empresas de private equity tanto pequenas quanto grandes cresceram para se adaptar ao ambiente regulatório pós-Dodd-Frank.
Conclusão
Apesar das falhas generalizadas de conformidade reveladas pela SEC, o apetite dos investidores por investir em fundos de private equity até agora permaneceu forte. No entanto, o Federal Reserve sinalizou sua intenção de continuar aumentando as taxas de juros, o que poderia diminuir o apelo de investimentos alternativos como fundos de private equity. A indústria pode enfrentar desafios na forma de um ambiente de captação de recursos mais difícil, bem como de maior supervisão da SEC.
-
Evite Taxas Bancárias: 12 Cobranças Comuns e Como Preveni-las
Nos últimos anos, vimos muito sobre o aumento dos custos bancários. Buscando aumentar lucros, bancos recorrem a taxas em ritmo crescente. De fato, taxas representam uma das maiores fontes de receita p
-
Entender Taxas NSF: Causas, Consequências e Como Evitá-las
Quando faz um pagamento sem dinheiro suficiente na sua conta à ordem, uma de duas coisas pode acontecer: ou o seu banco cobre o pagamento, ou não Nenhum cenário é bom, e ambos resultarão em taxas. Ma
Artigos em Destaque
- Colocação Privada vs. Private Equity: Entenda as Diferenças
- Entender Honorários de Retenção: O Que São e Como Funcionam
- Taxas de Gestão de Investimentos: O que Você Precisa Saber
- Entendendo Taxas de Gestão (Management Fees): O Que São e Como Funcionam
- Taxas e Guia de Negociação de Criptomoedas na Coinmama - 2024
- Revisão Semestral de Private Equity 2021: Desempenho e Perspetivas
- Revisão Anual de Private Equity 2020-2021: Resiliência e Perspetivas
- Impacto do Brexit no Private Equity do Reino Unido e UE: Alterações Regulatórias e Acesso a Mercado
-
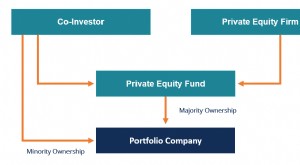 Co-investimento em Equity: Definição e Como Funciona
Um co-investimento em equity (ou co-investimento) é um investimento minoritário feito pelo co-investidor em uma empresa. O investimento é feito junto com um patrocinador financeiro. Um exemplo de co-i...
-
 Entendendo as Taxas de Gestão: O Que São e Como Funcionam
As taxas de gestão são os valores pagos a profissionais encarregados de gerir investimentos em nome de um cliente. Geralmente calculadas como uma percentagem do total de ativos sob gestão (AUM), estas...