
Navegar em Quedas do Private Debt: Resiliência Operacional e Testes de Stress
O private debt é uma classe de ativos muito popular, mas o setor nunca enfrentou uma queda de mercado. Nicholas Pratt explora os desafios operacionais que poderão ocorrer quando isso acontecer.
Em 2019, o mercado de fundos de private debt viu a sua primeira desaceleração na captação de recursos após vários anos de crescimento estelar. Segundo um relatório da empresa de investigação Preqin, a captação de private debt no terceiro trimestre "continuou nos níveis pouco entusiasmantes que caracterizaram 2019 até agora".
No entanto, os níveis de captação permanecem historicamente altos – e embora os retornos dos fundos de private debt tenham abrandado este ano, ainda superam outras classes de ativos alternativos como recursos naturais e imobiliário. A Preqin disse que a classe de ativos "está a provar a sua capacidade de fornecer um fluxo de rendimento sustentável e fiável aos investidores, e portanto proteção na queda". Os ativos sob gestão em private debt eram de 751 mil milhões de dólares (677 mil milhões de euros) globalmente em dezembro de 2018 – abaixo dos 769 mil milhões seis meses antes. Contudo, os fluxos para fundos de direct lending tinham aumentado.
A resiliência da classe de ativos ainda não foi seriamente testada, mas com os mercados numa fase tardia do ciclo económico global, isto poderá proporcionar uma oportunidade. Gestores de fundos em todo o private capital "estão a preparar-se para mais incerteza, especialmente aqueles no espaço de private debt, uma classe de ativos que ainda não enfrentou uma recessão económica", disse a Preqin.
Para adicionar a estes desafios, o private debt é agora quase demasiado popular para o seu próprio bem. Tom Carr, chefe de private debt da Preqin, diz que a maior concorrência entre fundos, combinada com a queda na captação, significa que há mais fundos a perseguir um nível menor de capital. Este é um problema particular para fundos de private debt mais recentes, diz Carr. "O histórico é muito importante para investidores alocadores, mas não há muitos gestores com esse histórico ou que tenham gerido estes fundos através de um ciclo de mercado completo."
Com investidores de private debt possivelmente a enfrentar o desafio de uma recessão iminente, duas escolas de pensamento desenvolveram-se, acrescenta ele.
Uma é que os fundos de direct lending – que continuam a ser o tipo de fundo mais popular, representando 35% do capital – são bons instrumentos para investir. "A estrutura tem boa reputação, são geograficamente diversificados, e os fundos são protegidos por capital próprio", diz Carr.
Os fluxos para fundos de direct lending foram de 60 mil milhões de dólares nos 12 meses até ao final de 2018, e o total de ativos na categoria representava 263 mil milhões de dólares, ou 35% do total de private debt.
Mas o private debt não é primariamente sobre rendimento e mais sobre proteção na queda, por isso alguns investidores estão a olhar para áreas mais diversificadas do mercado.
"Estratégias de distressed debt poderiam ser uma oportunidade para mais captação de capital, mas todo esse capital ainda está à espera de ser implementado. Há também mais interesse em negócios não patrocinados, mas a questão é como obter essas relações e gerir a due diligence. Mas esta é uma área onde alguns dos novos entrantes poderiam ter alguma atratividade," diz Carr.
Há agora mais interesse em financiamento especializado, nota ele. Empréstimos peer-to-peer – onde os empréstimos são menores mas a diversidade é maior – constituem uma área em crescimento. No entanto, existem questões sobre escalabilidade.
O financiamento de litígios é outra área a observar. Não é baseado em fluxo de caixa mas mais sobre a performance do ativo, diz Carr.
Odi Lahav, diretor operacional na consultoria MJ Hudson e chefe de assessoria de investimento, diz que o private debt "continua a ser um mercado quente". O seu crescimento resulta da crise financeira, onde o escrutínio acrescido sobre os bancos causou um problema de oferta de capital e uma necessidade de outros fornecedores de dívida, acrescenta.
Mais recentemente, taxas de juro baixas impulsionaram a classe de ativos à medida que os investidores procuram ativos com maior rendimento. O private debt compara bem com yields de obrigações como fonte de rendimento.
A regulação tem sido um motor adicional, diz Lahav. Por exemplo, mudanças recentes no Solvência II permitiram que companhias de seguros investissem em fundos de private debt e a carga de capital envolvida é consideravelmente menor do que para outras classes de ativos, como ações e rendimento fixo. Outros potenciais motores regulatórios no futuro, que poderiam impactar materialmente o setor de private debt na Europa, são mudanças nas leis de falência e execução hipotecária, acrescenta.
Enquanto os EUA e o Reino Unido têm leis bastante robustas nesta área, o mesmo não se podia dizer de partes da Europa, como Itália e Espanha. "As mudanças tornarão mais fácil para os investidores recuperar o seu capital em caso de incumprimento e criarão um ambiente mais favorável para credores", diz Lahav.
Estas mudanças legais tornar-se-ão muito mais importantes se houver uma recessão ou se as taxas de incumprimento subirem. "Estamos tarde no ciclo e os mercados estão preocupados com isto, como vimos pelo comportamento dos investidores, procurando dívida mais sénior e afastando-se do financiamento mezzanine."
Quais são os desafios operacionais?
Preço e avaliação representam desafios administrativos e operacionais para fundos de private debt, como é muitas vezes o caso com ativos alternativos e ilíquidos. Lahav diz: "Na maior parte, pode modelar fundos de dívida e posições individuais caso a caso, mas quando algo corre mal ou há uma imparidade, cria desafios. Além disso, warrants e opções são por vezes incorporados em algumas destas estratégias de dívida e isso pode ser difícil de avaliar com precisão."
Outra questão para investidores de fundos de private debt em caso de problema, se não estiverem numa posição de controlo e fizerem parte de um sindicato de investidores, é que terão de reunir os outros credores nesse grupo para garantir que conseguem assumir o controlo ou coordenar alguma forma de ação legal.
Isto pode ser desafiante, pois nem todos os investidores vão estar alinhados. "Estes são o tipo de competências que serão necessárias em caso de queda," diz Lahav. "E esta é uma capacidade chave que procuraríamos nos gestores de fundos tão tarde no ciclo."
À medida que o mercado de private debt cresceu e amadureceu, também desenvolveu uma infraestrutura de prestadores de serviços, desde advogados a administradores de fundos. Se entrássemos num ciclo descendente, poderiam bem haver oportunidades para estes prestadores de serviços.
"Penso que há uma oportunidade para equipas de crédito fortes em sociedades de advogados, por exemplo, com experiência em crédito distressed. Há também analistas de crédito especializados e agentes de avaliação que deveriam ter muito trabalho em caso de queda, não menos porque vimos tanto crescimento tão rapidamente."
Um dos administradores de fundos especializados no mercado de fundos de private debt é a Intertrust, baseada no Luxemburgo. Num contexto de portefólio, fundos de private debt permitem aos investidores diversificar o seu portefólio com um baixo preço de risco de crédito no atual ambiente macro benigno, diz Anja Grenner, chefe de fundos na empresa. No entanto, há alguns fatores de mercado dos quais os investidores devem estar cientes, como o ambiente global de taxas de juro, política e riscos em economias individuais.
Além disso, os investidores devem ter em mente que os custos de empréstimo estão no seu nível mais baixo desde 1975, segundo o FMI, o que alimentou a procura por títulos com juros. Mas com o afrouxamento das posições de covenants, a proteção para credores é reduzida, diz Grenner.
O ambiente regulatório varia pela Europa em relação a fundos de private debt, acrescenta ela. Por exemplo, fundos no Luxemburgo podem emitir instrumentos de dívida, mas este não é o noutros países. Da mesma forma, alguns domicílios europeus estão a tentar trazer novas regras para o mercado de peer-to-peer lending ainda não regulado, num esforço para preencher a lacuna nos requisitos regulatórios para credores bancários e não bancários, respectivamente.
Em termos de questões administrativas que enfrentam gestores no mercado de private debt, a conformidade com a Diretiva de Gestores de Fundos de Investimento Alternativos continua a ser o maior desafio. "Um AIFM [gestor de fundos de investimento alternativo] deve garantir independência entre gestão de risco e atividades de gestão de portefólio, principalmente para estratégias complexas e ilíquidas," diz Grenner.
Para fundos baseados no Luxemburgo, o procedimento de gestão de risco deve ser enviado ao regulador – a Comissão de Vigilância do Setor Financeiro (CSSF) – anualmente, detalhando cada estratégia e acordos particulares para estratégias ilíquidas, como private debt, necessários para cumprir a nova circular CSSF de 2018, diz Grenner.
"Métricas de risco de crédito como níveis de alavancagem continuam a esticar-se como resultado de um número crescente de transações de empréstimo patrocinado. Em termos de reporting, os desafios são maiores dependendo do tipo de investidor, como fundos de pensões a exigir reporting Solvência II," diz ela.
Interesse de controlo
À medida que o interesse de investidores institucionais na classe de ativos aumenta, resta saber se o fardo de maior capacidade de risco de crédito, due diligence e tecnologia os obrigará a recorrer a administradores de fundos terceiros para alguma prestação de serviços adicional.
"No mercado de private equity, os gestores de fundos assumem um papel de controlo e com fundos de direct lending, também se envolvem mais nas decisões, compreendendo o negócio e mantendo a disciplina de underwriting," diz Carr da Preqin.
"Alguns dos maiores gestores de fundos de private debt têm a experiência interna, enquanto alguns dos gestores de gama média dependem de prestadores de serviços terceiros. Será interessante ver se isto muda caso os níveis de incumprimento subam," acrescenta.
Publicado impresso e online na Funds Europe, edição de novembro de 2019.
-
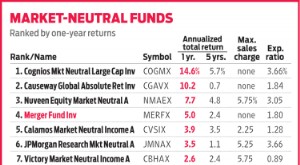
Merger Fund (MERFX): Retornos Consistentes em Mercados Voláteis
Um retorno anualizado de 3,8% na última década seria desastroso para a maioria dos fundos mútuos de ações, considerando que o índice Standard & Poors 500 retornou 14,3% anualizado no mesmo período
-
Fundos Alternativos em Hong Kong: Perspetivas e Tendências Futuras
No dia 18 de junho, realizámos uma sessão de briefing para gestores de fundos sobre o futuro dos fundos alternativos em Hong Kong. Especialistas do setor da Orrick, KPMG, Lingfeng Capital e Radiant Te
Artigos em Destaque
- Entendendo Prospectos de Fundos Mútuos: Guia para Investidores
- Fundos Feeder: Guia Completo para Investidores
- Fundos de Dívida: Guia Completo para Investidores em Busca de Renda
- Fundos de Índice: Estratégia Confiável para Crescimento de Longo Prazo
- Fundos de Saúde (Healthcare Funds): Vantagens e Potencial de Crescimento
- Fundos Focados: Entendendo Estratégias de Investimento Concentrado
- Anuidade Privada (Private Annuity): Guia de Transferência de Patrimônio
- Lançando um Fundo de Private Equity: Guia Passo a Passo
-
 Dívida Privada vs. Pública: Entenda as Diferenças Essenciais
Dívida Pública vs. Dívida Privada Uma diferença fundamental entre dívida pública e privada é a gama de opções de endividamento disponíveis para pessoas físicas versus empresas. Pessoas físicas podem ...
-
 Fundos de Dívida Sob Pressão? Explore Opções de Investimento Alternativas
Um fundo de dívida é um fundo que investe em títulos com taxa de juros fixa e prazo de vencimento definido. O objetivo básico do investimento em fundos de dívida é obter renda regular e valorização do...