
Fundos Mútuos vs. ETFs: Guia Completo para Investidores

pederk
Tanto fundos mútuos quanto fundos negociados em bolsa (ETFs) são projetados para dar aos investidores grande diversificação. Por exemplo, em vez de investir apenas em algumas ações de tecnologia, comprar um fundo mútuo ou ETF de ações de tecnologia permitiria que você possuísse dezenas ou mais de 100 ações de tecnologia ao mesmo tempo, para que você não tenha todos os ovos em apenas algumas ações de tecnologia.
Diversificação é uma das melhores regras que um investidor pode usar para proteger o principal. A queda da ação de uma empresa não afeta seus retornos quase tanto se você tiver um fundo mútuo ou ETF diversificado.
Fundos mútuos ativos performam melhor em mercados em queda
Não há escassez de argumentos no debate gestão ativa vs. passiva, com mentes brilhantes argumentando cada lado.
A Morningstar descobriu que fundos de ações dos EUA ativos tiveram sucesso quase duas vezes mais frequentemente em períodos de 36 meses de queda do que em períodos de alta. A capacidade dos gestores de fundos de fazer mudanças proativas durante tempos voláteis e de tendência de baixa funciona bem historicamente. No 11º ano deste mercado em alta, proteção contra queda faz muito sentido para nossos clientes aposentados.
Independentemente das razões, muitos profissionais de investimento escolhem acreditar em estratégias ativas ou passivas, mas poucos parecem acreditar em ambas. No entanto, quando você investiga as características de cada uma, há prós e contras que valem a pena explorar, e é por isso que usamos uma combinação das duas abordagens para nossos clientes.
Fundos Mútuos vs. ETFs: Investimento Ativo vs. Passivo
Para o investidor individual, uma das melhores maneiras de comparar estratégias ativas e passivas é através de fundos mútuos (geralmente geridos ativamente) e ETFs (geralmente passivos). Por padrão, geralmente fundos mútuos são geridos ativamente por uma equipe de gestores de portfólio profissionais que decidem quais ações comprar e vender dentro do fundo. Esses gestores precisam ser compensados por gerir o dinheiro, então fundos mútuos tipicamente carregam custos internos mais altos.
Alternativamente, ETFs frequentemente têm despesas muito baixas porque são geralmente passivos. Realmente não há um gestor de portfólio ou profissional de investimento nos bastidores tomando decisões de investimento diárias como há com fundos mútuos.
Comprar um fundo mútuo é como contratar alguém para gerir seu dinheiro por você e comprar e vender ações dentro do fundo em seu nome. O desempenho dependerá largamente dos critérios de investimento do gestor do fundo e de sua habilidade de escolha de ações. Comprar um ETF é como comprar o índice S&P 500 inteiro ou outra "cesta" de ações que raramente muda. O desempenho estará atrelado ao próprio índice geral e não desviará, porque o ETF é configurado para possuir as ações exatas do índice que rastreia e nas mesmas quantidades exatas. ETFs podem ser atrelados a um índice, um ativo específico ou cesta de ativos como títulos, moedas, imóveis, etc. O ponto é que ETFs dão diversificação dentro daquele índice ou tipo de ativo.
Embora taxas e atividade de investimento "nos bastidores" sejam duas diferenças chave, cada estratégia vem com atributos positivos e negativos.
Prós e Contras
Além de terem custos mais altos, fundos mútuos são frequentemente considerados menos eficientes fiscalmente que ETFs. Toda vez que um gestor de fundo mútuo vende uma ação dentro do fundo com ganho, esse ganho é repassado ao investidor, que por sua vez deve impostos sobre ele. Comparativamente, investidores de ETFs tipicamente pagam impostos apenas sobre o ganho entre o preço que pagaram pelo ETF e o preço pelo qual o venderam.
Embora custos mais baixos sejam uma vantagem primária, ETFs podem não ter a flexibilidade de aproveitar movimentos de preço de ações de curto prazo da maneira que um gestor de fundo mútuo faz. As posições de ETFs permanecerão as mesmas independentemente de condições de curto prazo, enquanto um gestor de fundo mútuo pode vender rapidamente uma ação e substituí-la por outra por razões estratégicas. Ou um gestor de fundo mútuo pode ter menos exposição a ações se sentir que deve devido às condições gerais de mercado.
Outra diferença primária é que ETFs são comprados e vendidos como uma ação ao longo do dia, e cotas de fundos mútuos são compradas ou vendidas apenas no final do dia de negociação. Embora nem bom nem ruim no grande esquema das coisas, a capacidade de comprar e vender cestas inteiras de ações ao longo do dia usando ETFs pode ser atraente.
Investir em fundos mútuos oferece a chance de superar o mercado acionário, especialmente durante quedas, enquanto a maioria dos ETFs tipicamente não o faz, pois simplesmente seguem os retornos do índice. Ao mesmo tempo, fundos mútuos podem ter desempenho inferior ao mercado, e geralmente ETFs sempre performarão igual ao índice ou "mercado" que são projetados para rastrear, menos uma pequena taxa.
Qual é Melhor – Tomando a Decisão Final
Fundos mútuos tradicionais podem carregar despesas mais altas, pois a pesquisa da Investopedia afirma que a taxa de despesa média de fundos mútuos large cap é de 1,25% ao ano. Os fundos mútuos que prefiro usar, quando disponíveis, são de classe institucional, que têm investimento mínimo de US$ 200.000 por fundo e tipicamente as menores taxas de fundos mútuos. Os relacionamentos estratégicos de nossa firma com vários provedores e plataformas de investimento frequentemente nos permitem fornecer limites mínimos significativamente menores que o padrão.
ETFs são de baixo custo e podem ser negociados ao longo do dia. Fundos mútuos podem vir com taxas mais altas (embora muito menores ao usar cotas de classe institucional) mas oferecem a capacidade de fazer movimentos estratégicos dentro do portfólio, bem como a oportunidade de superar benchmarks durante tempos desafiadores.
A linha final é que ETFs e fundos mútuos institucionais são ambas ferramentas úteis. Fundos mútuos de ações ativos historicamente superam ETFs em mercados em queda, e no 11º ano deste mercado em alta, preferimos usar uma combinação das duas estratégias. Achamos que esta é uma maneira eficaz de dar aos nossos clientes o que eles querem: verdadeira diversificação, taxas internas geralmente muito baixas e a capacidade de obter retornos com um nível de risco com o qual o cliente se sente confortável.
Como fiduciário, tenho que agir no melhor interesse de meus clientes, o que significa colocá-los em portfólios com a quantidade de risco que é apropriada e que eles querem assumir. Como a maioria de meus clientes são aposentados milionários que têm uma quantidade maior de riqueza, proteção de seu principal é frequentemente sua maior preocupação neste momento.
Serviços de consultoria de investimento oferecidos apenas por indivíduos devidamente registrados através da AE Wealth Management LLC (AEWM). AEWM e Stuart Estate Planning Wealth Advisors não são empresas afiliadas. Stuart Estate Planning Wealth Advisors é uma firma independente de serviços financeiros que cria estratégias de aposentadoria usando uma variedade de produtos de investimento e seguros. Nem a firma nem seus representantes podem dar conselhos fiscais ou legais. Investir envolve risco, incluindo perda potencial de principal. Nenhuma estratégia de investimento pode garantir lucro ou proteger contra perda em períodos de valores em declínio. Desempenho passado não pode prever resultados futuros. Quaisquer referências a benefícios de proteção ou renda vitalícia geralmente se referem a produtos de seguros fixos, nunca a títulos ou produtos de investimento. Garantias de produtos de seguro e anuidade são respaldadas pela solidez financeira e capacidade de pagamento de sinistros da companhia de seguros emissora. Quaisquer logotipos de mídia e/ou marcas registradas contidas aqui são propriedade de seus respectivos proprietários e nenhum endosso por esses proprietários de Craig Kirsner ou Stuart Estate Planning Wealth Advisors é declarado ou implícito. As informações e opiniões contidas neste artigo são fornecidas por terceiros e foram obtidas de fontes consideradas confiáveis, mas precisão e completude não podem ser garantidas. São dadas apenas para fins informativos e não são uma solicitação para comprar ou vender qualquer um dos produtos mencionados. A informação não se destina a ser usada como base única para decisões financeiras, nem deve ser interpretada como conselho projetado para atender às necessidades particulares da situação de um indivíduo. 190170
Este artigo foi escrito por e apresenta as opiniões de nosso consultor contribuinte, não da equipe editorial da Kiplinger. Você pode verificar registros de consultores na SEC ou na FINRA.
Sobre o Autor
Craig Kirsner, Representante de Consultor de Investimentos
Presidente, Stuart Estate Planning Wealth Advisors
Craig Kirsner, MBA, é um autor, palestrante e planejador de aposentadoria reconhecido nacionalmente, a quem você pode ter visto na Kiplinger, Fidelity.com, Nasdaq.com, AT&T, Yahoo Finance, MSN Money, CBS, ABC, NBC, FOX, e muitos outros lugares. Ele é um Representante de Consultor de Investimentos que passou nos exames de valores mobiliários Série 63 e 65 e tem sido um agente de seguros licenciado por 25 anos.
As aparições na Kiplinger foram obtidas através de um programa de RP. O colunista recebeu assistência de uma firma de relações públicas na preparação desta peça para submissão à Kiplinger.com. A Kiplinger não foi compensada de nenhuma forma.
-
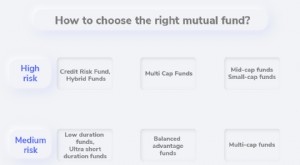
Como Escolher os Fundos Mútuos Certos na Índia: Guia Completo
A seleção de fundos mútuos pode ser feita em vários parâmetros como expectativa de retorno, tolerância a risco, horizonte de investimento, etc., por parte do investidor. O ativo pode ser mapeado em pa
-
ETFs vs. Fundos de Investimento: Qual Escolher?
Se você é gêmeo ou tem um irmão de idade semelhante, é provável que fossem frequentemente confundidos um com o outro na infância. O mesmo acontece com fundos de investimento e fundos negociados em bol
Artigos em Destaque
- Os 25 Melhores Fundos Mútuos de Baixo Custo: Lista Recomendada pela Kiplinger
- ETFs vs. Fundos Mútuos: Escolhendo o Investimento Certo para sua Estratégia
- Alavancagem em Fundos Mútuos: Entendendo Riscos e Oportunidades
- Investindo em Fundos Mútuos Estrangeiros: Guia para Investidores dos EUA
- Quando Vender Fundos Mútuos: Guia para Investimento Inteligente
- Entender Rotatividade (Turnover) em Fundos: Impacto nos Retornos e Impostos
- Fundos Mútuos vs. Fundos de Hedge: Podem Competir?
- ETFs vs. Fundos Mútuos: Qual Investimento é Ideal para Si?
-
 Invista nos Seus Sonhos: ₹15 Lakhs Podem Financiar Viagem de 10 Países com Fundos Mútuos?
Sim, fundos mútuos realizam nossos sonhos, que podem ser de qualquer tipo: quitar empréstimos, educação dos filhos ou planejamento de aposentadoria. Planejamento sistemático através de fundos mútuos a...
-
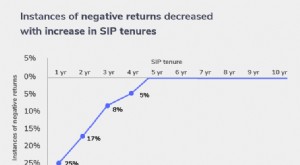 Como Lidar com Perdas em Fundos Mútuos: Guia Estratégico para Investidores
Quando investidores de fundos mútuos buscam retornos maiores, investem em fundos de ações (equity). Estes investem no mercado acionário. Por serem atrelados ao mercado, são afetados quando este cai — ...