
Definição de Empresa de Investimento: Entenda Requisitos do IRS e Tipos
O IRS tem uma definição de empresa de investimento que é direta. Segundo o IRS, uma empresa de investimento é qualquer empresa com mais de 50% de seus ativos como investimentos. Esta definição, porém, é bastante geral. Existem subcategorias de empresas de investimento que são mais específicas.
Empresas de Investimento Passivo
Empresas que têm a maior parte de seus ativos em investimentos passivos são conhecidas como empresas de investimento passivo ou PICs. Estas empresas obtêm sua renda e lucros principalmente de um ou mais dos seguintes métodos: pagamentos de dividendos, ganhos de capital ou juros.
Empresas de Investimento Direto
Estas empresas contrastam com as empresas de investimento direto, ou DICs. Estas empresas obtêm sua renda vendendo um produto ou serviço. Elas investem dinheiro diretamente em prédios ou bens e evitam amplamente lidar com veículos de investimento.
Empresas de Investimento Estrangeiras
O IRS reconhece empresas de investimento estrangeiras também. Existem tanto empresas de investimento estrangeiras passivas quanto diretas, com definições e operações amplamente iguais às das empresas de investimento domésticas. A diferença é simplesmente a propriedade da empresa estar localizada em um país fora dos EUA.
Esta definição de empresa de investimento pode se aplicar a empresas tanto estrangeiras quanto domésticas. Empresas de investimento estrangeiras são definidas essencialmente da mesma forma, com a adição da propriedade estrangeira, mas o IRS trata estas empresas de forma significativamente diferente nas declarações de imposto de investidores individuais. Por esse motivo, familiarizar-se com tipos específicos de empresas de investimento além da definição básica é uma boa ideia.
-
Método do Custo: Explicação Contábil e Estratégias de Investimento
O método do custo de contabilidade é usado para registrar certos investimentos nas demonstrações financeiras de uma empresa. Este método é aplicado quando o investidor exerce pouca ou nenhuma influênc
-
Empresas Associadas: Definição, Participação Acionária e Exemplos
Uma empresa associada, também conhecida como empresa afiliada, é aquela em que uma parcela significativa de ações é detida por uma empresa controladora. Essa participação geralmente situa-se entre 20%
Artigos em Destaque
- Rácio Acid-Test: Compreendendo a Liquidez de Curto Prazo da Sua Empresa
- Entendendo o Multiplicador de Lucros (Rácio P/L): Guia Completo
- Entendendo o Processo de IPO: Guia Completo
- Teorema de Modigliani-Miller: Estrutura de Capital e Valor da Empresa
- Entendendo o Investimento Líquido: Métrica Chave para Crescimento Empresarial
- Entendendo Empresas Privadas: Propriedade, Estrutura e Tipos
- Índice NASDAQ-100: Definição, Componentes e Dados Históricos
- Empresas de Investimento Imobiliário: Navegando pelos Desafios Financeiros
-
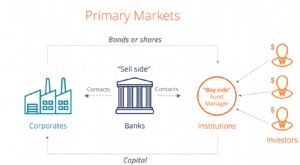 Entendendo o Mercado Primário: Guia Completo
O mercado primário é o mercado financeiro onde novos títulos (public securities) são emitidos e tornam-se disponíveis para negociação por indivíduos e instituições. As atividades de negociação dos mer...
-
 Entendendo o Mercado de Ações: Um Guia para Iniciantes
O mercado de ações refere-se a mercados públicos que existem para emissão, compra e venda de ações que negociam em uma bolsa de valores ou over-the-counter (mercado de balcão). Ações, também conhecida...