
Fundos com Carga (Load Funds): Entenda Comissões e Encargos de Venda
O Que é um Fundo com Carga (Load Fund)?
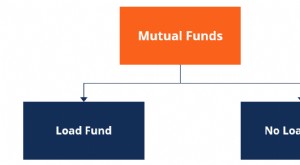
Um fundo com carga (load fund) é um fundo mútuo que vem com uma comissão de venda ou encargo. O investidor do fundo paga a carga, que serve para compensar um intermediário de vendas, como um corretor, planeador financeiro ou consultor de investimento, pelo seu tempo e experiência na seleção de um fundo apropriado para o investidor. A carga é paga antecipadamente no momento da compra (carga inicial ou front-end load), quando as cotas são vendidas (carga final ou back-end load), ou enquanto o fundo é detido pelo investidor (carga nivelada ou level-load). Fundos com carga podem ser contrastados com fundos sem carga (no-load funds), que não carregam uma comissão de venda.
Principais Conclusões
- Um fundo com carga implica cotas de fundos mútuos que carregam uma comissão de venda paga pelo comprador do fundo.
- Cargas podem ser pagas no momento da compra (front-load) ou no momento da venda (back-load), e são frequentemente pagas a um corretor ou agente que vendeu o fundo.
- A forma como a carga será paga varia dependendo da classe de cotas do fundo mútuo envolvida.
Entender Fundos com Carga
Se um fundo limita a sua carga nivelada a não mais que 0,25% (o máximo é 1%) pode chamar-se um fundo "sem carga" na sua literatura de marketing. Cargas iniciais e finais não fazem parte das despesas operacionais de um fundo mútuo e são tipicamente pagas ao corretor vendedor e ao corretor-negociante como comissão. No entanto, cargas niveladas, chamadas taxas 12b-1, são incluídas como despesas operacionais. Fundos que não cobram uma carga são chamados fundos sem carga, que são tipicamente vendidos diretamente pela empresa do fundo mútuo ou através dos seus parceiros.
Os investidores podem assumir automaticamente que fundos sem carga são a melhor escolha sobre fundos com carga, mas isso pode não ser o caso. Taxas em fundos com carga vão pagar o investidor ou gestor de fundo que faz pesquisa e toma decisões de investimento em nome do cliente. Estes especialistas podem analisar fundos mútuos e ajudar os investidores a tomar decisões inteligentes de investimento que podem não ter a habilidade ou conhecimento para fazer por conta própria. Pagar taxas antecipadas também pode eliminar a necessidade de drenar retornos de investimento pagando taxas de despesa contínuas sobre os retornos que o fundo alcança.
A principal desvantagem, claro, é a própria carga. Fundos mútuos sem carga agora existem como opções que não carregam comissão de venda.
Nos anos 70, as empresas de fundos mútuos foram criticadas pelas altas cargas iniciais de venda que cobravam junto com taxas excessivas e outros encargos ocultos. Como resultado, introduziram múltiplas classes de cotas dando aos investidores várias opções para pagar comissões de venda.
- Cotas Classe A: As cotas Classe A são os fundos tradicionais de carga inicial que cobram uma comissão de venda antecipada sobre o montante investido. A maioria dos fundos Classe A oferece descontos de pontos de ruptura que reduzem a comissão de venda para compras em limiares mais altos. Para investidores com maiores montantes de dinheiro para investir por um longo período, as cotas Classe A podem ser a opção de menor custo devido aos descontos de pontos de ruptura.
- Cotas Classe B: As cotas Classe B incluem uma carga final ou comissão de venda diferida contingente (CDSC), que é deduzida ao vender as cotas. Fundos de cotas Classe B não oferecem descontos de pontos de ruptura, embora a CDSC diminua ao longo de um período de cinco a oito anos. Nesse ponto, as cotas são convertidas em cotas Classe A sem carga final. Alguns fundos de cotas Classe B também cobram taxas anuais 12b-1, que podem aumentar os custos de investimento ao longo do tempo. Quando as cotas Classe B são convertidas em cotas Classe A, as taxas 12b-1 desaparecem. Cotas Classe B com um rácio de despesas baixo podem ser uma melhor opção quando investimentos menores são feitos com um longo período de detenção.
- Cotas Classe C: Fundos de cotas Classe C também cobram uma CDSC, mas é tipicamente mais baixa que as cotas Classe B. As cotas Classe C dependem mais fortemente de taxas 12b-1, que tendem a ser mais altas que as cotas Classe B, e podem durar indefinidamente. Fundos de cotas Classe C não oferecem descontos de pontos de ruptura. Devido a taxas 12b-1 mais altas, as cotas Classe C podem ser a opção mais cara a longo prazo.
-
Load Funds: Entendendo Comissões em Fundos de Investimento
Um load fund é um fundo mútuo (mutual fund) que cobra uma comissão (load) para comprar ou vender suas cotas. O load é calculado como percentual do valor investido ou resgatado. O investidor paga o loa
-

Fundos Mútuos: Guia Completo para Investir
O que é um Fundo Mútuo? Um fundo mútuo é um veículo financeiro composto por um conjunto de recursos provenientes de vários investidores para aplicar em títulos como ações, obrigações, instrumentos do
Artigos em Destaque
- Gestor de Fundos: Função, Responsabilidades e Como Funciona
- Compreender o Fluxo de Fundos: Entradas, Saídas e Insights de Investimento
- Fundos de Índice: Guia Completo para Investimento de Baixo Custo
- Fundos Quantitativos (Quant Funds): Entenda Estratégias de Investimento Quant
- Entendendo Ações Classe B: Direitos de Voto e Implicações de Investimento
- Entendendo Taxas Level Load: Custos de Fundos Mútuos Explicados
- Investimento Multi-Classe de Ativos: Diversifique sua Carteira
- Fundos Feeder: Entendendo Estruturas de Investimento de Dois Níveis
-
 Fundos mútuos Classe K: menos despesas para o longo prazo
Gerencie as despesas para obter retornos maiores possíveis.Os fundos mútuos, compostos por ações, títulos e outros valores mobiliários, diversificam carteiras e diluem o risco. Muitos investidores os ...
-
 Comissão de Entrada (Front-End Load): Entendendo Taxas de Venda em Investimentos
O que é uma Comissão de Entrada (Front-End Load)? Uma comissão de entrada é uma comissão ou taxa de venda aplicada no momento da compra inicial de um investimento. O termo aplica-se mais frequentement...