
Após Acidente de Carro: Passos Essenciais com seu Seguro

Se aviões te deixam nervoso, provavelmente já ouviu a estatística de que você tem cerca de 60 vezes mais chance de morrer em acidente de carro do que em queda de avião. Ótima notícia se você vai embarcar num voo cross-country, mas um pouco inquietante para quem dirige diariamente: no pior caso, acidentes de carro são devastadores; no melhor, são um grande e custoso inconveniente.
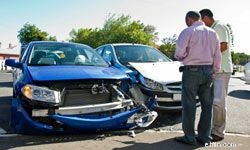
Felizmente para todos os motoristas, é para isso que existe o seguro auto: ajudar a aliviar os ônus financeiros e logísticos de um acidente. Independentemente da gravidade, sempre que você se envolve numa batida, é obrigado a reportá-la à sua seguradora — mesmo que acredite não ter culpa. Embora seu seguro possa cobrir contas médicas e reparos do veículo, o processamento justo e rápido do seu sinistro depende dos fatos que você fornecer após o acidente.
Mas quando exatamente deve fazer essa ligação e que informações transmitir?
5: Apenas os Fatos: O Quê, Onde e Quando
Acidentes de carro podem ser traumáticos, física e emocionalmente. Mesmo convencido de que foi culpa do outro, os momentos logo após a batida não são hora de apontar dedos — por isso seu corretor de seguros muitas vezes não deve ser a primeira pessoa a quem você liga. Em vez disso, use o celular para gravar um memo de voz rápido ou anote as informações-chave num caderninho. A melhor hora para reportar o acidente é quando você estiver seguro, longe do local, e puder compilar os detalhes com clareza e objetividade. As primeiras coisas que sua seguradora precisará saber são o básico:
- Data e hora do acidente. Para que seu sinistro seja processado o mais rápido e justamente possível, sua responsabilidade é ajudar a seguradora a recriar a cena, até detalhes aparentemente triviais como clima e condições de tráfego.
- O que realmente aconteceu. Pode ser um desafio, pois emoções e adrenalina estão altas, mas uma documentação passo a passo de como o acidente ocorreu é crucial. Inclua detalhes como velocidade, direção de deslocamento e localização de todas as partes envolvidas, além de quem bateu em quem.
Na próxima seção, veremos o que sua seguradora precisa saber sobre os danos do acidente e como melhor documentá-los e reportá-los.
4: Batidas e Hematomas: Reporte os Danos

Geralmente desaprovamos o uso de celular ao volante, mas aqui a câmera do celular é muito útil. Tente documentar qualquer dano ao seu veículo, grande ou pequeno, de todos os ângulos enquanto ainda estiver no local do acidente. Certifique-se de documentar também danos aos veículos dos outros. Quando reportar o acidente à seguradora, você precisará que sua descrição verbal ou escrita corresponda às fotos.
Também é crucial reportar quaisquer ferimentos seus ou de outros — mas só depois que estiverem estáveis e recebendo atendimento médico. Não esqueça danos a propriedade: se o notebook de outro motorista estava no banco do passageiro e quebrou quando você bateu no carro dele, sua seguradora precisa saber.
Assim como o relato passo a passo do acidente, a objetividade é chave aqui: não só a seguradora precisa saber exatamente pelo que pode pagar, mas seu sinistro terá muito mais credibilidade se você não transformar um amassado no para-choque numa cratera na frente do carro.
Já temos o onde, quando e o quê cobertos — mas e o quem? Continue para descobrir que detalhes coletar da outra pessoa no acidente.
3: Passe os Contatos: Quem Estava Envolvido

Se alguém se feriu no acidente, providencie assistência médica primeiro — você pode apenas anotar a placa e os contatos do policial no local.
Após um acidente, certifique-se de obter as seguintes informações-chave de todos os envolvidos:
- Nome completo e telefone
- Número da carteira de motorista e da placa
- Nome e contato da seguradora deles
- Número da apólice de seguro
- Nomes e contatos de passageiros
- Informações básicas do veículo — marca, modelo, ano e cor
Você deve fornecer suas próprias informações aos outros envolvidos para que as seguradoras possam trabalhar nos sinistros o quanto antes.
Muita gente pega carro emprestado de amigos ou familiares, então também é importante notar se o motorista é o condutor principal da apólice. Se não for, anote a seguradora e o número da apólice do motorista — mesmo que não seja o carro dele, parte da cobertura dele ainda pode se aplicar.
Há outro tipo de pessoa no local do acidente que você deve conhecer. Descubra o que perguntar a ela na próxima seção.
2: Tem uma Testemunha?
Após um acidente, você pode não pensar muito nos observadores. Porém, se todos os envolvidos diretamente têm suas próprias versões, testemunhas externas podem ser muito úteis.
Testemunhas não envolvidas geralmente fornecem relatos mais objetivos — os participantes diretos podem ser limitados (ou tendenciosos). Para começar, testemunhas costumam estar em melhor posição física para relatar o ocorrido — é mais fácil ver o que acontece se você não está dentro de um dos carros. A maioria das testemunhas também não tem interesse pessoal no resultado e pode oferecer perspectiva única e equilibrada. Elas também podem ajudar a identificar padrões e causas: se esta é a quarta batida que o "João Observador" viu num certo cruzamento, essa é informação importante para sua seguradora investigar.
Embora muitos acidentes sejam resolvidos amigavelmente, nunca é demais estar preparado com os fatos caso as coisas fiquem feias. Antes de sair do local, troque nomes e contatos com quaisquer testemunhas, caso você ou sua seguradora precise de evidências corroborantes no futuro.
1: Reporte Sinais de Alerta: Indícios de Acidente Fraudulento

Quando uma batida nos deixa irritados, ajuda lembrar que se chama "acidente" por uma razão — bem, exceto se não for. Acidentes fraudulentos não são realmente acidentes; podem ser causados ou encenados por fraudadores para receber pagamento de seguradoras ou dos envolvidos.
Noventa por cento dos acidentes são genuínos, mas você deve estar atento a alguns sinais de alerta. Cuidado com veículos mais velhos ou de luxo, veículos danificados e veículos dirigindo devagar; mudanças frequentes de faixa também podem ser sinal. O comportamento do motorista também é indicador: fraudadores costumam tentar intimidar a vítima a admitir culpa e podem agir de forma agressiva ou ameaçadora.
Se suspeitar que foi alvo de um acidente fraudulento, notifique sua seguradora — e a polícia — imediatamente. Quanto mais detalhes concretos você puder fornecer sobre o carro e o motorista, maior a chance de seu sinistro ser resolvido rápido e justamente.
-

Otimizando a Renda na Aposentadoria: Onde Guardar Seus Fundos
Quanto mais tempo você deixa seus fundos de aposentadoria em contas que rendem juros, mais dinheiro terá. A aposentadoria deveria ser tranquila, não é? Mas hoje, a própria ideia de se aposentar causa
-
Reduza Seu Seguro Auto: 5 Estratégias Comprovadas para Economizar
Embora seja difícil economizar no seguro residencial, de responsabilidade civil geral ou de saúde, todos podemos fazer algo para baixar o preço do seguro auto. Ouçam meu rugido, pois sou o rei do segu
Artigos em Destaque
- Seguro de Telemóvel: Vale a Pena o Custo em 2024?
- Seguro contra Terremotos: Vale a Pena para Você?
- Navegando em Sinistros de Seguro de Barco Alugado Após Acidente
- Entendendo Custos de Seguro de Barco: Guia Completo
- Economize: Os Benefícios de Agrupar seus Seguros (Bundling)
- Proteja suas Finanças: Entenda as Coberturas de Seguro Essenciais
- Seguro de Viagem Empresarial Abrangente: Proteja Sua Empresa e Funcionários
- Domine Suas Finanças: 7 Coisas Essenciais para Saber
-
 Acordo por acidente: por que resolver rápido protege seus direitos
Após um acidente causado por negligência de terceiros, a vítima pode ter direito a compensação por danos materiais, despesas médicas, perda de rendimento e sofrimento. Agir rapidamente é essencial par...
-
 Seguro de Vida Gerber: É Adequado para o Seu Filho?
Os novos pais querem sempre fazer o melhor pelos seus filhos. Isso significa comprar o Seguro de Vida Gerber para eles?O Seguro de Vida Gerber é um dos produtos de seguro de vida mais comercializados ...