
Incêndios na Califórnia Impactam Seguro de Propriedade: Desafios e Soluções
NOVA YORK (AP) — Kent Michitsch parecia estar ficando sem opções tradicionais para segurar a casa onde vive há mais de 30 anos a nordeste de San Diego, enquanto o enorme mercado de seguros de propriedade da Califórnia cambaleia após três anos consecutivos de incêndios florestais destrutivos.
Michitsch, 57, recebeu três avisos de não renovação em três anos, e diz temer receber um quarto quando sua apólice de proprietário vier para renovação no meio do próximo ano, se não fosse pela intervenção recente de legisladores da Califórnia no mercado.
"É preocupação e frustração constantes. Você sabe que está coberto agora, mas posso ter que procurar uma nova apólice no próximo ano mais uma vez." Michitsch diz que nunca fez um sinistro e nunca teve danos por incêndio.
Milhares Perdem Cobertura
Milhares de proprietários como Michitsch perderam suas apólices nos últimos anos à medida que seguradoras saem de áreas com risco de danos por incêndio ou param de segurar casas completamente. Foram forçados a buscar cobertura de provedores regulares ou recorrer, como último recurso, a um plano sancionado pelo governo que no momento só oferece cobertura contra incêndio.
A State Farm, a maior do estado, e a Allstate e outras seguradoras se recusaram a renovar cerca de 350.000 apólices em áreas de alto risco para incêndios desde 2015, disse o Departamento de Seguros da Califórnia em agosto, e o departamento recebeu "números recordes" de pedidos este ano de seguradoras para aumentar as taxas que cobram de proprietários. Os dados também mostram 33.000 apólices não renovadas por seguradoras em códigos postais afetados pelos grandes incêndios.
Embora a indústria de seguros diga que o mercado de seguros de propriedade da Califórnia é resiliente, legisladores e autoridades estaduais tiveram que correr para impedir que o mercado parasse devido ao risco adicional inesperado.
Intervenção Legislativa e Moratória
A legislatura da Califórnia aprovou uma lei este ano dando ao Departamento de Seguros poderes de emergência para manter apólices em vigor para aqueles em áreas propensas a incêndio. Este mês, o Comissário de Seguros da Califórnia, Ricardo Lara, impôs uma moratória de um ano em não renovações, na esperança de que legisladores, seguradoras e outras partes interessadas possam chegar a uma solução mais substancial para os cerca de 1 milhão de proprietários em códigos postais adjacentes a incêndios anteriores.
"Esta crise de seguro contra incêndios florestais vem se construindo há anos, mas é uma emergência com a qual devemos lidar agora se quisermos impedir que o sonho californiano de ter casa própria vire pesadelo, à medida que um número crescente de proprietários luta para encontrar cobertura", disse Lara em comunicado.
Os incêndios de 2017 e 2018 causaram US$ 25,3 bilhões em danos combinados, segundo o Departamento de Seguros da Califórnia. Isso é exponencialmente maior que os incêndios anteriores em 2015 e 2008, que causaram US$ 1,1 bilhão e US$ 719 milhões em danos, respectivamente.
A indústria de seguros ainda não divulgou estimativa de danos da temporada de incêndios deste ano, mas os custos devem ser altos. O incêndio mais significativo este ano foi o Kincade, que começou em 23 de outubro e queimou 31.500 hectares no condado de Sonoma. Destruiu 374 edifícios e danificou outros 60, segundo o Departamento de Silvicultura e Proteção contra Incêndios da Califórnia.
"Os incêndios na Califórnia provavelmente tornarão mais difícil para proprietários comprar seguro", disse Stu Ryland, vice-presidente sênior da Região do Pacífico na Sedgwick, empresa de gestão de sinistros de seguros. "Prêmios provavelmente subirão, particularmente em áreas propensas a incêndios e, em alguns casos, pode ser difícil para consumidores encontrar seguradora disposta a escrever seu seguro."
Embora algumas seguradoras estejam saindo e outras reconsiderando como precificam seguro de propriedade, ele ainda está disponível de uma forma ou de outra para todo proprietário, segundo o Insurance Information Institute.
No entanto, aqueles não seguráveis por provedores regulares estão tendo que recorrer ao conhecido Plano FAIR da Califórnia, que é uma associação sancionada pelo governo de seguradoras que se unem para cobrir propriedades de maior risco. O seguro do Plano FAIR atualmente cobre apenas US$ 1,5 milhão em danos, embora Lara tenha ordenado que a partir de abril de 2020 cubra US$ 3 milhões. Atualmente o Plano FAIR só cobre incêndio, não outras formas de risco, mas reguladores da Califórnia anunciaram que seguradoras do Plano FAIR podem começar a fazer cobertura abrangente.
No início deste mês, a Associação do Plano FAIR da Califórnia processou para bloquear essas mudanças, argumentando que a ordem de Lara é ilegal.
Karl Susman, proprietário da Susman Insurance Agency em Los Angeles, diz que o prêmio médio anual em uma apólice de proprietário mais FAIR para cobrir incêndio agora custa cerca de US$ 2.500 por ano, três vezes mais que há três anos.
"Estes incêndios não são sustentáveis para estas empresas. Elas não vão falir, mas vão simplesmente parar de emitir apólices."
Susman disse que se preocupa que, sem uma solução de longo prazo, o mercado de seguros da Califórnia repetirá a experiência após o terremoto de Northridge de 1994, que fez muitas seguradoras pararem de oferecer seguro contra terremotos. Ele já viu seguradoras limitando seu risco a certos códigos postais também.
"Não vi nada como isso nos 28 anos que faço isso", disse ele.
Felizmente, aqueles que ainda têm seguro conseguiram começar a reconstruir suas vidas após os incêndios.
Maggie e Dan London de Santa Rosa perderam a casa no enorme e fatal incêndio Tubbs de 2017. Trabalharam rapidamente após o incêndio, registrando sinistro e contatando seu empreiteiro no mesmo dia. Mas levou dois anos para reconstruir e voltar a morar.
Como muitos que tentaram reconstruir após o incêndio, enfrentaram obstáculos — custos mais altos de mão de obra e materiais e negociações contínuas com sua seguradora. Mesmo assim, Dan London sente que sua seguradora fez um trabalho justo. E embora tenham comprado a casa em 1979, não viu aumento acentuado nos custos de seguro ao longo do tempo. O custo para segurar a nova casa é ligeiramente maior, mas Dan sentiu que reflete o valor aumentado da propriedade.
"Eu esperava algo triplo, mas não é nada disso", disse ele.
-
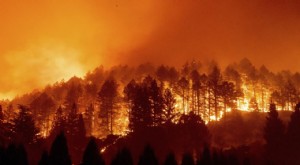
Incêndios na Califórnia: Seguradoras Reduzem Cobertura para Proprietários
O risco crescente de incêndios florestais devastadores na Califórnia levou as companhias de seguros a cancelar dezenas de milhares de apólices de proprietários nas comunidades mais vulneráveis, segund
-
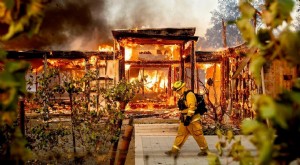
Mercado Imobiliário da Califórnia Impactado por Custos Crescentes de Seguro contra Incêndios
Os incêndios florestais da Califórnia estão esfriando o mercado imobiliário do estado à medida que seguradoras buscam sair de áreas propensas a incêndios e potenciais compradores enfrentam altos custo
Artigos em Destaque
- Leis de Bens Abandonados na Califórnia: Entendendo Propriedade Abandonada e Reivindicações
- Busca de Título vs. Seguro de Título: Entendendo a Diferença
- Seguro de Título: Proteção e Cobertura Explicadas
- Seguro Marítimo Terrestre (Inland Marine): Protegendo as Suas Mercadorias em Trânsito
- Entendendo o Seguro de Bens Pessoais: O que é Coberto e Excluído
- Seguro de Bens Pessoais: Exclusões Comuns e o que Não é Coberto
- Entendendo o Seguro de Propriedade Empresarial: Fatos Essenciais e Coberturas
- Seguro de Propriedade e Responsabilidade Civil Comercial: Avaliação de Riscos para Empresas
-
 Impacto do Ransomware no Seguro Cibernético: Insights de Especialistas e Soluções
EUA precisam encontrar, corrigir e interromper grupos de hackers: Ex-Chefe da CIA Hoffman Ex-chefe da estação da CIA e colaborador da Fox News, Dan Hoffman, sobre como o governo Biden pode combater at...
-
 Seguro para Imóvel Alugado: O Que Você Precisa Saber
Seguro residencial, seguro de locador ou seguro comercial: qual apólice você precisa para proteger seu imóvel alugado? (iStock) Se você acabou de comprar um imóvel para investimento ou está pensando e...