
Planejamento da Aposentadoria: 14 Perguntas Essenciais para se Fazer
Você está fazendo as perguntas certas sobre a aposentadoria?
A aposentadoria vai muito além de apenas ter dinheiro suficiente para viver.
A transição de uma carreira em tempo integral para um hobby em tempo integral, viajante mundial ou avô/avó presente é uma enorme mudança de vida com muitas peças móveis.
Se você quer entender os principais marcos da aposentadoria e gerenciar seu dinheiro estrategicamente, deve avaliar suas próprias questões financeiras pessoais para determinar as melhores estratégias para maximizar suas economias.
Aqui estão apenas algumas perguntas sobre aposentadoria que você precisará abordar à medida que se aproxima de deixar a força de trabalho:
- Quanto dinheiro vou precisar na aposentadoria?
- Por quanto tempo preciso que meu dinheiro da aposentadoria dure?
- Quais serão minhas despesas na aposentadoria?
- Como vou pagar pela saúde?
- Quando devo começar a sacar os benefícios da Previdência Social?
- Preciso sair das dívidas antes de me aposentar?
- Quanto terei que pagar em impostos?
- O que quero fazer durante a aposentadoria?
- E se eu morrer antes do meu cônjuge?
Esses podem parecer detalhes entediantes, mas saber quais respostas você precisa antes da aposentadoria ajudará a prepará-lo para uma transição suave para fora do emprego.
Neste post, abordei todas essas questões, bem como várias outras perguntas comuns sobre como se preparar para a aposentadoria.
Use estas perguntas sobre aposentadoria para guiá-lo nas respostas que você precisa saber antes de se aposentar, para que possa estar bem preparado em seus anos dourados. Você também pode descobrir que gostaria da opinião de um consultor financeiro para aposentadoria para ajudá-lo a planejar mais profundamente.
1. Quando quero me aposentar?
Ao determinar o que pensar à medida que se aproxima da idade de aposentadoria, ter uma linha do tempo é útil. Ter clareza sobre o que deve acontecer e quando ajudará você a ter mais facilidade em manter-se no caminho certo com suas metas de aposentadoria.
Claro, uma das grandes perguntas a fazer antes de se aposentar é quando quero me aposentar?
Em vez de perguntar quando posso me aposentar, decida quando você quer se aposentar. Responder a essa pergunta lhe dará uma meta para almejar, em vez de aceitar passivamente sua situação financeira atual.
Claro, você precisará ser realista e garantir que sua meta seja algo que realmente possa alcançar. Desde que possa se dar ao luxo de viver de economias e outras fontes de renda passiva, você pode escolher sua data de aposentadoria.
No entanto, você pode querer ser estratégico sobre outras restrições de tempo sob as quais possa estar, como:
- Quando será elegível para pensões da empresa
- Quando pode começar a receber pagamentos de benefícios da Previdência Social
- Quando pode se inscrever no Medicare
Mas, ter um prazo lhe dará um alvo para mirar e algo para centralizar suas outras metas financeiras.
Claro, você sempre pode escolher uma transição mais gradual para a aposentadoria em tempo integral. Talvez você queira apenas trabalhar menos horas em vez de sair da força de trabalho completamente. Você também pode querer iniciar seu próprio pequeno negócio em tempo parcial com as décadas de experiência que terá. Tudo depende da sua capacidade e desejo de como passar seus dias.
Este é o momento de considerar todas as opções disponíveis para você e, possivelmente, consultar um consultor financeiro para obter aconselhamento profissional. Determinar seu "quando" influenciará muito muitas outras perguntas desta lista.
2. Como quero passar a aposentadoria?
Quando você considera como pensar sobre a aposentadoria, não foque apenas no fato de não estar mais trabalhando. Sim, será bom nas primeiras semanas não ter que acordar com um alarme toda manhã. Mas, a menos que tenha planos, provavelmente ficará entediado bem rápido.
A grande coisa sobre a aposentadoria é que seu tempo é seu para fazer o que escolher. Não espere até assinar seus papéis de aposentadoria para descobrir como vai passá-lo. Agora é a hora de definir metas específicas de aposentadoria.
É importante ter um plano para como gastar seu tempo por alguns motivos.
Primeiro, ter muito tempo livre nas mãos pode levar ao tédio, falta de propósito e até depressão. Anote algumas coisas que sempre quis experimentar, ou melhorar, e que seja capaz de fazer depois de se aposentar.
Segundo, se sonha em viajar pelo mundo ou comprar um trailer e percorrer o país, precisará incluir esse custo no seu fundo de aposentadoria. Você não quer acordar no seu primeiro dia de aposentadoria e perceber que não pode pagar pelo que planejou.
Sua aposentadoria deve ser a melhor época da sua vida! Você envelheceu em sabedoria, seus filhos cresceram e pode fazer o que quiser!
Certifique-se de saber o que quer para poder planejar efetivamente.
3. Onde vou morar?
Uma vez aposentado, você não está mais preso a uma cidade ou estado específico. Isso significa que você é livre para pegar e ir para onde quiser!
Onde você decide morar dependerá de suas prioridades e metas:
- Quero morar perto dos meus filhos e netos?
- Quero morar em clima mais quente/frio?
- Quero vender minha casa e morar em um trailer?
- Quero reduzir para um apartamento para ter mais renda mensal para outras coisas?
- Quero viajar por um tempo e nem ter um endereço?
- Quero morar em uma comunidade de aposentados?
- Quero/preciso pagar impostos prediais mais baixos ou ter um custo de vida menor?
- Quero/preciso morar mais perto de instalações de saúde premium?
- Preciso vender minha casa atual e usar o patrimônio para a aposentadoria?
Há muitas coisas a considerar quando você decide onde quer morar na aposentadoria. Descubra suas prioridades e metas para poder responder a essas perguntas por si mesmo. Certifique-se de conversar sobre seus planos de aposentadoria com outras pessoas que possam ser afetadas.
Sua moradia será uma das suas maiores despesas na aposentadoria, então ter uma ideia da localização e do custo ajudará você a planejar efetivamente.
4. Qual é meu plano para ficar livre de dívidas na aposentadoria?
Dívida já é ruim quando você está ganhando uma renda, mas pode ser um fardo ainda mais pesado na aposentadoria. A dívida pode drenar suas economias de aposentadoria e impedir que você aproveite sua aposentadoria ao máximo.
Uma das perguntas mais importantes a fazer antes da aposentadoria é como vou pagar minhas dívidas?
Se você está com uma quantidade significativa de dívidas agora, provavelmente levará algum tempo para quitá-las antes de se aposentar. Você vai querer descobrir quando e como isso acontecerá.
Crie um plano de quitação de dívidas que lhe permita entrar nos anos de aposentadoria livre de dívidas. Assim, você pode usar todos os seus recursos para aproveitar sua vida de aposentado.
Isso deve incluir sua hipoteca? Você terá que responder por si mesmo. Depende de sua preferência pessoal ou necessidade financeira.
Se você optar por direcionar toda sua renda discricionária para pagar o empréstimo imobiliário, seu fundo de aposentadoria pode ser negligenciado. No entanto, entrar na aposentadoria sem pagamento de hipoteca pode melhorar drasticamente sua estabilidade financeira.
Faça as contas e veja qual opção maximizará suas finanças pessoais. Pelo menos, tente garantir que está pagando a menor taxa de juros disponível para você.
Agora é um momento muito melhor do que depois para trabalhar no pagamento de suas dívidas. Você tem coisas muito mais importantes para gastar seu dinheiro na aposentadoria.
5. Como vou pagar pela saúde?
O seguro Medicare estará disponível quando você completar 65 anos, mas existem várias partes neste programa do governo federal com as quais você precisa se familiarizar. A linha de base é que o Medicare gratuito não cobre tudo e você ainda precisará pagar prêmios de saúde na aposentadoria.
Claro, o Medicare não é a única opção para suas necessidades de saúde. Você também pode solicitar um plano de seguro "Medi-gap" para cobertura adicional ou comprar seguro de saúde de uma empresa privada.
Para reduzir seus custos na aposentadoria, você poderia trabalhar por mais tempo para continuar recebendo cobertura de seguro mais acessível através do seu empregador. Você também pode contribuir para uma Conta de Poupança de Saúde (HSA) agora, enquanto está trabalhando, para poder sacar fundos livre de impostos para despesas médicas depois de se aposentar. Investir em um HSA pode ser uma das coisas mais importantes que você faz antes da aposentadoria.
Outra peça importante é o cuidado de longo prazo (que o Medicare não cobre). Este tipo de seguro cobre cuidados de custódia, como instalações de vida assistida ou casas de repouso. Você poderia facilmente queimar seu fundo de aposentadoria pagando do próprio bolso, então coloque um plano de seguro para proteger a si mesmo e seus entes queridos.
Lembre-se de que os custos de saúde normalmente aumentam à medida que você envelhece, então planeje adequadamente.
Finalmente, considere obter uma diretiva de cuidados de saúde em vigor. Este documento legal expressará seus desejos médicos se você não puder tomar essas decisões sozinho.
6. Como posso aumentar a renda da aposentadoria?
Se você descobrir que vai ficar sem dinheiro suficiente para a aposentadoria, tem algumas opções para aumentar sua renda.
A escolha óbvia é adiar a aposentadoria por alguns anos e continuar trabalhando. Se suas circunstâncias permitirem, esta opção pode fornecer vários benefícios, incluindo:
- Acesso contínuo ao seguro de saúde do empregador
- Aumento do benefício da Previdência Social
- Renda adicional para adicionar às economias
- Menos anos em que precisará sacar das economias
No entanto, muitos escolhem encontrar algo que exija mais flexibilidade e maior satisfação. Você pode trabalhar em tempo parcial ou até iniciar seu próprio negócio lateral usando a experiência que ganhou em sua carreira.
Você também pode começar a configurar alguns fluxos de renda passiva agora que complementarão suas economias na aposentadoria. Empreendimentos como aluguel de imóveis, investimento em franquia e certos negócios online são ótimas maneiras de desenvolver fluxos de renda adicionais.
Uma última ideia é liquidar alguns ativos como joias valiosas, veículos recreativos, antiguidades, arte e casacos de pele. Se acha que não sentiria falta dessas coisas na aposentadoria, venda-as para aumentar suas economias.
7. Como posso reduzir despesas na aposentadoria?
Aumentar sua renda disponível na aposentadoria nem sempre significa que você tem que ganhar mais dinheiro. Diminuir despesas também pode proporcionar maior fluxo de caixa, e você pode começar a planejar como fazer isso hoje.
Você definitivamente pode começar com sair das dívidas antes de se aposentar, como já foi mencionado.
E, você pode escolher morar em uma área de custo mais baixo se necessário. Combine isso com uma casa menor e você poderá reduzir drasticamente suas despesas de vida.
Além disso, você pode escolher atividades de aposentadoria que não coloquem um fardo enorme no seu orçamento. Talvez escolha viagens de carro locais em vez de férias internacionais.
Além dessas escolhas, você pode vender um veículo (ou dois), alugar um quarto em sua casa, aproveitar descontos para idosos e reduzir o apoio financeiro para seus filhos.
Leve essas ideias em consideração ao calcular quanto precisa para se aposentar. Mesmo que não decida implementar nenhuma delas agora, é bom ter um plano B se precisar encontrar mais renda utilizável.
8. Como posso aumentar as economias para a aposentadoria?
Além de decidir como aumentará a renda e diminuirá as despesas durante a aposentadoria, esta pergunta aborda o que você pode fazer agora para turbinar seus fundos de aposentadoria.
Sua melhor estratégia é aproveitar um plano 401(k) patrocinado pelo empregador. No mínimo, você deve contribuir o suficiente para obter a correspondência total que seu empregador oferece. Mas se você tem mais de 50 anos, pode realmente impulsionar suas economias com contribuições de "recuperação" que vão além dos limites normais.
Além do 401(k) tradicional ou Roth, você também pode abrir uma Conta Individual de Aposentadoria (IRA) para aumentar seu ninho. Como um IRA é configurado e controlado pelo proprietário da conta e não envolve um empregador, você terá um maior grau de liberdade de investimento com ele.
Ambos os fundos são contas de poupança de aposentadoria com vantagens fiscais. O 401(k) e o IRA diferem em alguns aspectos, mas ambos exigem contribuições de salários e renda auferida. Isso significa que você não pode contribuir com renda de investimento ou aluguel para essas contas.
Uma segunda maneira de impulsionar suas economias de aposentadoria é cortar despesas e aumentar a renda agora para poder colocar mais da sua renda atual nas economias para o futuro. Se sente que precisa se recuperar, considere reduzir e/ou conseguir um segundo emprego agora e colocar esse dinheiro em uma conta de aposentadoria para que suas economias possam se beneficiar de juros compostos.
Se não quer fazer mudanças drásticas, pode optar por ser proposital sobre evitar a inflação do estilo de vida e manter seu padrão de vida atual. Isso significa que sempre que receber um bônus, aumento ou renda adicional, não gasta para melhorar sua vida agora. Em vez disso, guarda nas economias para que possa crescer e ajudar a manter seu padrão de vida desejado na aposentadoria.
E por fim, outra opção para impulsionar suas economias de aposentadoria é adiar seu benefício da Previdência Social pelo maior tempo possível. Para cada ano que adiar o benefício, até os 70 anos, aumentará o valor que receberá no futuro.
9. Como posso economizar em impostos na aposentadoria?
Ter um plano para reduzir seus impostos na aposentadoria pode aumentar sua renda de aposentadoria após impostos.
Tanto o planejamento tributário de longo prazo quanto o anual criarão estratégias que usam vários períodos de saque e alocações de investimento para reduzir sua conta de impostos. No entanto, você deve primeiro entender como suas fontes de renda de aposentadoria são tributadas, como renda de pensão, 401(k) e IRAs tradicionais, e até mesmo possivelmente uma parte dos seus benefícios da Previdência Social.
A coisa importante a saber é que você deve começar a planejar cedo e ser deliberado em suas decisões financeiras para economizar o máximo em seus impostos estaduais e federais na aposentadoria.
As variáveis diferem amplamente e os tópicos fiscais são complexos, então o custo de um especialista tributário profissional provavelmente o salvará de cometer erros graves que poderiam resultar em perda financeira significativa. Eles podem estimar uma alíquota de imposto mais precisa na aposentadoria e maximizar quaisquer benefícios fiscais do seu status de aposentadoria e idade.
Em outras palavras, você provavelmente precisará buscar ajuda profissional para responder a esta pergunta, mas valerá a pena!
10. Quando devo reivindicar a Previdência Social?
Se você puder pagar, o mais tarde possível. Isso proporcionará o maior benefício mensal para você.
No entanto, esta é uma decisão muito pessoal e há outros fatores a considerar além de apenas obter um pouco mais de renda todo mês.
Por exemplo, se você pegar muito cedo e estiver ganhando mais que o limite de ganhos da Previdência Social, seu benefício mensal de aposentadoria será reduzido.
E para cada ano que adiar a Previdência Social até os 70 anos, aumentará seus benefícios em até 8%.
Algo mais a considerar é se você fixar seu benefício antes dos 70, receberá benefícios reduzidos como um pagamento mensal menor pelo resto da sua vida. Ter dinheiro extra no início pode parecer bom, mas se viver além da sua expectativa de vida e suas economias acabarem, esse benefício reduzido poderia ter um efeito sério no seu padrão de vida.
Para casais, existem maneiras de maximizar sua renda da Previdência Social com base em como e quando cada um recebe seus benefícios.
Lembre-se de que os benefícios normalmente têm um atraso de 3 meses após o pedido. Você precisará do seu cartão da Previdência Social, identidade válida com prova de idade, formulários fiscais do ano anterior e certidão de casamento ou divórcio, se aplicável.
Esta não é uma pergunta que você queira adivinhar ou deixar para responder no último minuto. Faça uma pequena pesquisa no site da Administração da Previdência Social, obtenha aconselhamento especializado e coloque um plano em prática.
11. Por quanto tempo vou precisar do meu dinheiro (expectativa de vida)?
Infelizmente, ninguém sabe quanto tempo vai viver, o que torna o planejamento da aposentadoria um pouco complicado.
Segundo os Centros de Controle e Prevenção de Doenças, a expectativa de vida média nos EUA é de 78,8 anos. No entanto, quando você considera o significado da palavra "média", percebe que 50% dos americanos viverão mais que essa estatística.
Não só isso, mas a Administração da Previdência Social diz que 25% dos jovens de 65 anos hoje viverão além dos 90 anos!
Existem calculadoras de longevidade para ajudar a estimar sua própria expectativa de vida, como esta e esta. Mas ainda são apenas suposições.
A aposta mais segura é se preparar para uma aposentadoria longa. Muitos planejadores financeiros agora aconselham seus clientes a planejar uma expectativa de vida de pelo menos 95 anos.
12. Como posso proteger meus ativos e minha família?
Como mencionado anteriormente, nenhum de nós sabe quanto tempo nos resta. Por isso é importante colocar um plano em prática enquanto você ainda está vivo que protegerá sua riqueza e seus entes queridos depois que você partir.
Um planejamento imobiliário adequado pode evitar tristezas e complicações desnecessárias para sua família. Também pode proteger contra impostos caros, honorários advocatícios e taxas de inventário.
Um plano imobiliário essencialmente prepara a transferência de seus ativos para seus herdeiros especificados após sua morte. Destina-se a proteger seus ativos durante o processo de transferência e minimizar obrigações fiscais também.
O planejamento imobiliário também fornece um guia para outra pessoa gerenciar seus ativos se você nunca puder fazê-lo. Incluir um testamento vital no seu plano imobiliário pode proteger sua família de tomar decisões difíceis se você ficar incapacitado.
A maneira menos cara de começar um plano imobiliário é criar um testamento. Este documento legal muito importante comunicará todas as suas intenções para seu patrimônio após sua morte. Isso reduzirá enorme estresse para seus entes queridos. Honorários advocatícios para elaborar um testamento dependem da complexidade da sua situação financeira.
O próximo passo em um plano imobiliário é formar um trust. Um trust familiar pode ajudá-lo a evitar inventário e minimizar impostos imobiliários. Isso pode potencialmente economizar tempo e taxas judiciais excessivas para sua família. Um trust também é útil para proteger sua riqueza dos credores de seus herdeiros e manter seus assuntos imobiliários privados.
Existem vários tipos de trusts e até variações dentro de cada estado. Todos os trusts precisam estar em conformidade com leis federais e estaduais e normalmente custam substancialmente mais que um testamento. Você precisará de um advogado para ajudá-lo a criar um, e provavelmente exigirá manutenção contínua e manter seus beneficiários atuais.
Outro componente importante de um plano imobiliário é o seguro. Ter cobertura adequada em todas as áreas principais da sua vida pode proteger você e sua família de uma variedade de desafios legais. Saúde, benefícios por invalidez e seguro de vida, bem como cuidado de longo prazo, são políticas que a maioria das pessoas pensa em precisar na aposentadoria. Mas outros tipos como auto, proprietário de casa e políticas guarda-chuva também são importantes para proteger seus ativos.
Para saber mais sobre planejamento imobiliário, leia Como Configurar um Plano Imobiliário.
13. Quanto dinheiro vou precisar nas minhas economias de aposentadoria?
Esta pergunta depende de suas metas financeiras e das respostas que você encontrou até agora. Você também precisará considerar suas fontes de renda de aposentadoria (benefícios de pensão, trust familiar, herança, investimentos, etc.) e despesas mensais projetadas para ter uma boa ideia de quanto realmente precisa em economias de aposentadoria.
Existem 3 métodos para estimar quanto você precisará:
- Porcentagem da renda pré-aposentadoria
- Regra do 25x
- Número FI (Independência Financeira)
Normalmente, consultores financeiros recomendam que você economize 10-15% da sua renda durante seus anos de trabalho. No entanto, se você é um poupador tardio, precisará aumentar essa porcentagem se quiser se aposentar no prazo.
Outro método simples e rápido para estimar quanto dinheiro precisará na aposentadoria é usar a regra do 25x. Basicamente, você multiplica seu salário líquido pré-aposentadoria por 25 para calcular a economia total que precisará para durar um período de 30 anos.
Além disso, seu número de independência financeira representa o patrimônio líquido que você precisará acumular antes de poder se aposentar e viver apenas das suas economias. Calcular esta métrica definitivamente deve estar na sua lista de coisas a fazer antes da aposentadoria.
Fatores principais que afetarão quanto você precisará na aposentadoria são sua taxa e período de saque, e seus retornos de investimento (ou perdas).
Uma maneira útil de obter uma estimativa de quanto dinheiro precisará na aposentadoria é rodar alguns números em uma calculadora de aposentadoria online. Uma simples busca no Google fornecerá muitas para escolher, mas ouvi ótimas avaliações sobre o Planejador de Aposentadoria da Personal Capital (você precisará se inscrever para uma conta gratuita).
É importante decidir como você quer que a aposentadoria seja primeiro, e é por isso que esta pergunta é uma das últimas desta lista. Lembre-se, a aposentadoria é sobre muito mais do que quanto dinheiro você precisará apenas para sobreviver. É sobre quanto você precisará para sustentar a vida que quer viver em seus anos dourados.
Se você tem vários anos para ainda construir suas economias, precisará apenas fazer uma estimativa aproximada do que sua aposentadoria dos sonhos custará. À medida que se aproxima e suas economias crescem, você pode ajustar seus cálculos com detalhes adicionais que surgirem.
14. Quanto preciso economizar hoje?
Você determinou como quer que sua aposentadoria dos sonhos seja.
Você criou um plano para eliminar dívidas, diminuir despesas e aumentar a renda.
Considerou os custos de saúde, impostos, inflação e prêmios de seguro.
Aprendeu a importância de planejar para longevidade e estratégias para sacar seu benefício da Previdência Social.
Usou uma calculadora de aposentadoria para ter uma boa ideia de quanto precisará.
Agora é hora de usar todas essas informações para determinar quanto deve começar a economizar – agora.
Qual é o valor que você precisa reservar semanal ou mensalmente, para atingir sua meta de economia de aposentadoria no prazo?
Ter um planejador financeiro profissional seria muito útil para este passo, mas também existem muitos sites e ferramentas online gratuitas que podem ajudá-lo a começar. Uma calculadora de aposentadoria online é uma ferramenta útil para usar.
Uma vez que tenha uma meta de economia alvo, implemente esse valor no seu orçamento mensal. Trate-o como se fosse qualquer outra conta que *deve* ser paga.
Então, pague-se primeiro.
Não espere até o final do mês para ver o que sobrou. Reserve esse dinheiro, preferencialmente em uma conta com vantagens fiscais e alto rendimento, no início do seu ciclo orçamentário. Configure transferências automáticas para nem precisar pensar sobre isso.
Uma vez que você tornar seu futuro financeiro a prioridade, estará bem encaminhado para construir um fundo de aposentadoria suficiente.
Perguntas adicionais sobre aposentadoria para pensar
Mesmo depois de responder a estas perguntas, inevitavelmente surgirão mais.
Abaixo está uma lista de questões adicionais de aposentadoria que você pode encontrar durante o processo de planejamento. Se a pergunta se aplica à sua situação, considere cuidadosamente como sua resposta se encaixa no seu plano geral.
- Você e seu cônjuge/parceiro se aposentarão ao mesmo tempo?
- Deve obter uma anuidade de aposentadoria?
- Vai receber sua pensão como distribuição única ou anuidade?
- Deve trabalhar após os 65 para economizar mais?
- Deve se aposentar cedo?
- Como vai lidar com seu dinheiro na aposentadoria?
- Quais benefícios conjugais existem se você morrer primeiro?
- Tem um plano B se seu fundo de aposentadoria tiver perdas significativas?
- Onde guardará todos os seus documentos financeiros e imobiliários importantes?
Perguntas Frequentes
Quando o trabalhador americano médio se aposenta?
Segundo dados de 2021 do Centro de Pesquisa de Aposentadoria do Boston College, as idades médias de aposentadoria para homens e mulheres são 65 e 62 (respectivamente).
Quais fatores afetam sua idade de aposentadoria?
Existem vários fatores únicos que afetarão sua idade na aposentadoria. Alguns incluem o valor que você tem em economias, o custo de vida e estilo de vida que espera alcançar, onde quer morar e sua saúde na aposentadoria. Cada uma dessas circunstâncias terá uma influência significativa no seu cronograma de aposentadoria.
A Previdência Social vai acabar o dinheiro?
O site da SSA afirma que os benefícios são "esperados para serem pagos integralmente e em tempo hábil até 2037, quando as reservas do fundo fiduciário estão projetadas para se esgotar." Após esse tempo, é possível que os aposentados recebam apenas 78% do benefício total se o Congresso não intervir e resolver os problemas de financiamento do programa.
Como a aposentadoria mudará minha vida?
Além das mudanças óbvias, como não estar mais empregado e gerar renda, a aposentadoria pode ter um enorme efeito em seus estados emocionais, mentais e sociais também. É importante ter metas de aposentadoria para todas as áreas da sua vida, para que continue a viver sua vida com propósito.
Quais são os maiores erros de aposentadoria?
Possivelmente o maior erro que você pode cometer para a aposentadoria é esperar muito para começar a economizar. O dinheiro precisa de tempo, combinado com juros compostos, para crescer em um ninho substancial que possa durar pela duração da sua aposentadoria. Outros grandes erros que aposentados confessaram incluem não ter seguro suficiente, negligenciar um plano imobiliário, reivindicar a Previdência Social muito cedo e entrar na aposentadoria com muita dívida.
Quais são os maiores riscos financeiros na aposentadoria?
Mesmo se você planejar diligentemente e economizar propositalmente, ainda existem riscos que o aguardam quando se aposenta. Um deles é viver mais que suas economias, por isso é importante manter um orçamento quando parar de gerar renda. Outro grande risco é não conseguir pagar cuidados de saúde e contas médicas. Você pode minimizar esse risco tendo seguro suficiente, como seguro de saúde, cuidado de longo prazo e apólice guarda-chuva.
Saber quais perguntas responder antes da aposentadoria é importante
Não faça do planejamento da aposentadoria um jogo de adivinhação. Existem passos práticos e específicos que você pode tomar para estar preparado para se aposentar no prazo.
Pesquisas mostram que metade dos lares trabalhadores na América está em risco de não conseguir manter seu padrão de vida quando se aposentarem.
Talvez você sinta que é tarde demais para desejar uma aposentadoria confortável. Talvez tenha decidido que precisará trabalhar até a velhice para se manter à tona. Ou talvez tenha algum medo de como vai cuidar de si mesmo quando sua saúde começar a se deteriorar.
Tenho três palavras para você: Não desista.
Por mais tempo que tenha até a idade de aposentadoria, você é capaz de mudar seu destino de aposentadoria.
A coisa importante é começar! Se você tem adiado o financiamento da sua aposentadoria, comece hoje.
- Inscreva-se no 401(k) do seu empregador e contribua o suficiente para receber a correspondência total
- Se seu trabalho não oferece 401(k), abra um IRA e torne suas contribuições automáticas
- Entre em um orçamento, encontre os vazamentos nos seus gastos, saia das dívidas, reduza suas despesas e coloque suas economias em uma conta que gere juros
Quanto mais tempo seu dinheiro tiver para crescer, mais você terá na aposentadoria. Então não atrase – comece a encontrar suas próprias respostas para estas perguntas e planeje seu caminho para a aposentadoria que você realmente quer.
-
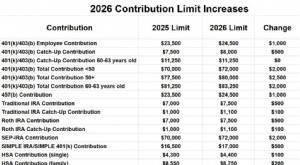
Limites de Contribuição para Aposentadoria em 2026: O Que Você Precisa Saber
Curso Gratuito por E-mail: Boot Camp Financeiro A Faculdade de Medicina Não Ensinou Sobre Dinheiro, Mas Nós Ensinamos Participe do Financial Boot Camp, um curso de 12 semanas por e-mail que ensinará c
-
Liquidação LIFO (UEPS): Guia Completo sobre Venda de Estoques Antigos
A liquidação LIFO (LIFO liquidation) refere-se à prática de venda com desconto de mercadorias mais antigas em estoque ou materiais no estoque de uma empresa. É feita por empresas que utilizam o método
Artigos em Destaque
- Planos 401(k): Guia Completo para Poupança de Aposentadoria
- Seguro Gap: Vale a Pena Comprar para Seu Carro?
- Erros no Divórcio Cinzento: Protegendo Suas Finanças Após a Separação
- Entendendo Taxas do IRA: Protegendo sua Poupança para Aposentadoria
- Pacotes de Aposentadoria Antecipada: Guia Completo para Funcionários
- Investimento com Vantagens Fiscais: Desbloqueie Programas 26(f)
- Poupança para Apososentadoria aos 20 Anos: Maximize Juros Compostos
- Número Recorde de Milionários em 401(k) e IRA: Tendências de Poupança para Aposentadoria
-
 Recursos de Reentrada: Assistência Financeira para Ex-detentos
Um em cada cem americanos está atualmente encarcerado. Segundo o British Journal of Criminology, os EUA têm a maior população carcerária per capita do mundo (um em 100). Quando alguém sai da prisão, p...
-
 Aumento de Limite de Crédito Negado? 9 Passos a Seguir
Pronto para fazer grande compra e teve aumento de limite negado? Que grosseria! Não se preocupe: há algumas formas de contornar essa decepção com um pouco de engenhosidade financeira. Aqui está o que ...