
Custos de Saúde na Aposentadoria: o que os Idosos Precisam Saber para 2025
Uma pessoa de 65 anos que se aposente em 2025 pode esperar pagar, em média, US$ 172.500 em saúde e despesas médicas ao longo da aposentadoria.
É o que mostra a Estimativa de Custo de Saúde do Aposentado de 2025 da Fidelity, que subiu 4% em relação ao ano anterior. O número destaca a trajetória geral de alta das despesas relacionadas à saúde desde a primeira estimativa da Fidelity, de US$ 80.000, em 2002.
O relatório ressalta um problema ainda maior: 17% de todos os entrevistados não tomaram nenhuma atitude em relação ao planejamento das despesas de saúde na aposentadoria. Um em cada cinco entrevistados disse que nunca considera as necessidades de saúde durante a aposentadoria. Entre a Geração X, esse número sobe para cerca de um em cada quatro.
OS CUSTOS DE SAÚDE DOS APOSENTADOS CONTINUAM DISPARANDO
A estimativa da Fidelity pressupõe a inscrição no Medicare (Partes A e B) e no Medicare Parte D, que inclui prêmios, copagamentos e outros custos do próprio bolso com cuidados médicos e medicamentos prescritos.

Um casal de idosos sentado à mesa da cozinha revisando documentos financeiros. (Getty / Getty Images)
No entanto, ela não inclui despesas de cuidados de longo prazo. Por exemplo, mesmo com o Medicare, os aposentados são responsáveis pelos prêmios do Medicare, medicamentos de venda livre, cuidados odontológicos e oftalmológicos, além de outros tipos de despesas extras, como cuidados de longo prazo, segundo a Fidelity. Alguns desses custos podem ser compensados com a inscrição em planos Medicare Advantage, mas eles exigem prêmios mensais separados.
Chandler Riggs, vice-presidente de consultoria financeira da Fidelity Investments, disse à FOX Business que a alta nos custos de saúde é impulsionada por vários fatores, notadamente as expectativas de vida mais longas e uma taxa de inflação da saúde que superou a inflação geral.
Apesar do número assustador, Riggs chamou a estimativa da Fidelity de um "importante chamado para todas as gerações".
"Não é apenas um parâmetro de referência para a prontidão da aposentadoria, mas também reforça a importância de planejar o mais cedo possível", disse Riggs.
A CONFIANÇA NA PREVIDÊNCIA SOCIAL ATINGE A MENOR MARCA EM 15 ANOS À MEDIDA QUE OS JOVENS PERDEM A FÉ NO SISTEMA
Matthew Gregory, diretor de planejamento da empresa de gestão de patrimônio privado The Bahnsen Group, disse que as pessoas se acostumam a uma abordagem passiva durante os anos de trabalho, já que uma parte significativa do custo pode sair diretamente do contracheque.

Um homem idoso conversando com um psicólogo em uma clínica de saúde mental, psicologia e terapia para uma sessão. (Getty / Getty Images)
"Eles podem não estar pensando na necessidade de cobertura suplementar além das Partes A e B do Medicare, nem no fato de que o Medicare não cobre a maioria dos custos de cuidados de longo prazo. Essas despesas podem virar uma bola de neve rapidamente e se tornar um choque de realidade", disse ele.
Da mesma forma, Riggs disse que as pessoas que têm cobertura de saúde pelo empregador não vão considerar como cobrirão as despesas médicas quando se aposentarem e não estiverem mais no plano de saúde da empresa.
Esse chamado para as pessoas próximas da aposentadoria pode forçá-las a questionar se economizaram o suficiente, se conseguem atingir seus objetivos com os recursos que têm e se precisam adiar totalmente a aposentadoria.
"Elas também podem acabar aceitando um nível de cobertura muito aquém do que gostariam ou dependendo de familiares para preencher as lacunas de cuidado", disse Gregory.
Esses dados vêm logo após um estudo da AARP constatar que a confiança dos americanos na Previdência Social, muitas vezes vista como um programa de rede de segurança por fornecer uma base financeira aos aposentados, também estava em declínio.
Os dados, publicados no início desta semana, mostraram que a confiança geral dos americanos na Previdência Social caiu de 43% em 2020 para 36% em 2025, o menor nível desde que caiu para 35% em 2010.
Apesar desses achados sobre a prontidão da aposentadoria e a crescente incerteza sobre o apoio financeiro de longo prazo, Riggs enfatizou que sempre há medidas que alguém pode tomar para se posicionar melhor financeiramente, independentemente de onde esteja em sua jornada de aposentadoria.
RECEBA A FOX BUSINESS EM QUALQUER LUGAR CLICANDO AQUI
Riggs disse que economizar cedo e aproveitar contas em que as economias possam ser investidas são ferramentas poderosas para construir um " pé-de-meia para a saúde, independentemente da idade".

Economizar cedo e aproveitar contas em que as economias possam ser investidas são ferramentas poderosas para construir um "pé-de-meia para a saúde, independentemente da idade", disse Chandler Riggs, vice-presidente de consultoria financeira da Fidelity Investments. (Getty / Getty Images)
Além disso, Riggs disse que os funcionários inscritos em um plano de saúde elegível a HSA devem considerar o uso de uma conta poupança para saúde (HSA).
Por um lado, a tríplice vantagem tributária das HSAs as torna uma ferramenta versátil para economizar e pagar despesas de saúde. As contribuições são dedutíveis de impostos, e os dólares da HSA podem ser gastos livres de impostos quando usados em despesas médicas qualificadas. Qualquer crescimento potencial do dinheiro investido também é livre de impostos, disse Riggs.
-
Cartão Citi Double Cash: Requisitos de Pontuação e Benefícios
O Citi Double Cash Card rende 2% de cashback em cada compra com uma reviravolta: 1% quando você faz a compra e outro 1% quando a paga. Não tem taxa anual e não há categorias rotativas para acompanhar.
-
Lançamento do Pumpkin Spice Latte da Starbucks: 1º de Setembro - Prepare-se!
Folhas mudando, clima de jaqueta, volta às aulas, temporada de futebol — de alguma forma, nada anuncia a chegada do outono mais que o Pumpkin Spice Latte da Starbucks. Desde 2003, gastamos mais de um
Artigos em Destaque
- Checklist de Planejamento da Aposentadoria: 6 Passos Essenciais para 2024
- Por que Você Deve Evitar Saques Antecipados do Plano de Aposentadoria
- Moradia para Aposentados em Bases Militares: Elegibilidade e Processo
- Planos de Aposentadoria 457(b): Elegibilidade e Requisitos do Empregador
- Melhores Calculadoras de Aposentadoria: Planeje Seu Futuro
- Planeamento da Reforma para a Geração Sanduíche: Estratégias e Soluções
- Custodiantes de IRA Autodirigido: Benefícios e Opções de Investimento
- Entendendo Perfis de Risco: Avaliação Individual e Organizacional
-
 Ataques de Mineração de Criptomoedas Baseados na Nuvem: Ameaça Crescente de Cybercrime
A mineração de criptomoedas baseada na nuvem evoluiu para uma forma vibrante de crime cibernético, e uma variedade de grupos de ataque estão lutando entre si por acesso a contas na nuvem.Grupos de cri...
-
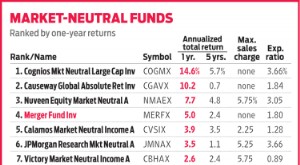 Merger Fund (MERFX): Retornos Consistentes em Mercados Voláteis
Um retorno anualizado de 3,8% na última década seria desastroso para a maioria dos fundos mútuos de ações, considerando que o índice Standard & Poors 500 retornou 14,3% anualizado no mesmo período...