
Desbloqueie o Crescimento da Riqueza: Entendendo o Poder dos Juros Compostos

Tanto do sucesso financeiro envolve bons hábitos praticados por longos períodos.
Sim, você ainda pode ter um impacto positivo no seu futuro financeiro se começar tarde na vida — mas se você tem 59 anos e está apenas começando a pensar em liberdade financeira, tem muito trabalho pela frente.
Mas se você tem 19 anos, tem quarenta anos extras para se preparar para o sucesso financeiro. Esse tempo extra faz uma diferença enorme!
Grande parte disso se deve à mágica dos juros compostos. No curto prazo, os retornos dos seus investimentos não ajudam muito. Mas no longo prazo? Ao longo de décadas? Uau! Os juros compostos podem ajudar você a criar uma bola de neve de riqueza verdadeiramente impressionante.
Certa vez recebi um e-mail de um leitor chamado Anders que testemunhou o poder dos juros compostos:
Costumava poupar dinheiro em fundos sem saber mais do que rendiam juros melhores que contas poupança comuns. Então, alguns anos atrás encontrei um livro que explicava juros compostos e mostrava gráficos de como funcionam. Fiquei impressionado com a ideia!
Na minha opinião, isso foi o maior impacto na minha forma de pensar sobre poupança e me deixou mais interessado no mercado de ações também. Então, na minha opinião, o que pessoas que não sabem muito sobre poupança/investimento precisam ouvir é sobre como juros compostos funcionam e como o mercado de ações funciona.
Deixaremos "como o mercado de ações funciona" para outro dia. (Se quiser saber mais agora, confira meus artigos sobre retornos do mercado de ações e como investir.) Hoje quero analisar por que alguns consideram os juros compostos a força mais poderosa do universo.
O Poder dos Juros Compostos
Na superfície, os juros compostos são inofensivos — até entediantes. Quanto importa se você começar a poupar agora? Realmente afetará o que você pode gastar no futuro?
Para ilustrar o poder dos juros compostos, gastei muito tempo brincando com planilhas. (Sério. A Kim conseguiu fazer três grandes projetos no tempo que levei para gerar os números e gráficos a seguir. Mas eu me diverti mais.)
Primeiro, uma visão básica dos juros compostos em ação. Esta tabela assume que você investiu um dólar em cada uma de ações, títulos e ouro. Baseado em médias históricas, calculei quanto seu dólar teria crescido ao final de cada ano por cinquenta anos:

Como você pode ver, os juros compostos não fazem muito nos primeiros anos. Após uma década, seu $1,00 quase dobraria se investido em ações. (Lembre-se, isso é ajustado pela inflação. O número nominal seria maior. Mas isso é o que seu dólar valeria.) Se investido em títulos, esse $1,00 cresceria para $1,27. E se investisse em ouro? Esse $1,00 cresceria para $1,13. (Para constar, minha pesquisa mostra que imóveis oferecem retornos de longo prazo semelhantes ao ouro. Outros dizem que retornos de imóveis são piores que ouro.)
Quanto mais tempo seu dinheiro permanece investido, mais poderosos os juros compostos se tornam. Após dez anos, seu $1,00 em ações cresceu para quase $2,00. Após dezesseis anos, crescerá para quase $3,00. Em 20 anos, crescerá para quase $4,00. Em 24 anos, valerá mais de $5,00. A partir daí, o crescimento se torna ainda mais rápido. No ano 40 — que, sim, é muito tempo — você está ganhando mais de um dólar por ano.
Juros Compostos num Investimento Único
Esse é um bom exemplo hipotético, mas ninguém investe apenas um dólar. Vamos assumir que você fez um investimento único de $5.500 no seu Roth IRA. Como seus retornos futuros variariam dependendo de onde colocou o dinheiro? Aqui está uma tabela que demonstra:

Como você pode ver, os juros compostos podem fazer uma enorme diferença — especialmente quando o tempo amplia a diferença nos retornos anuais. (Esta é uma razão pela qual fundos de índice superam fundos mútuos geridos. Fundos de índice, como um todo, ganham aquele retorno médio anual de 6,8% que o mercado de ações geral ganha. Fundos geridos ganham isso menos taxas, que giram em torno de 2%. Não é muito no curto prazo, mas é uma quantia enorme no longo prazo.)
Para os pensadores visuais, criei uma série de gráficos que demonstram dramaticamente a diferença que os juros compostos podem fazer ao longo do tempo.


Ao longo de cinquenta anos, os juros compostos podem fazer uma diferença dramática se você conseguir obter retornos maiores nos seus investimentos! (Quem tem horizonte de investimento de cinquenta anos? Bem, seu estudante universitário típico, por exemplo.)
A Importância de Poupar
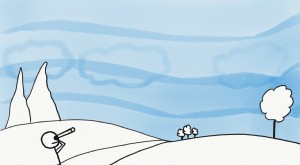
Agora, costuma-se dizer — às vezes até por mim — que seus retornos de investimento são menos importantes que suas contribuições. Ou seja, o quanto você investe importa mais do que onde você investe. Aqui, por exemplo, está um quadrinho do XKCD menosprezando o poder dos juros compostos:

Quão verdadeiro é isso? Vamos ver outro exemplo hipotético.
Neste caso, assuma que você investe $5.500 em 1º de janeiro pelos próximos cinquenta anos. Como seus investimentos cresceriam neste caso? Aqui está a tabela:

E aqui estão os gráficos:


Olha só! Investir mais faz diferença. Chocante! Ironias à parte, há duas coisas a notar sobre esses números:
- Primeiro, investir mais absolutamente produz melhores resultados. Quanto mais você contribui, mais há para compor. Se você quer construir uma bola de neve de riqueza — e espero que queira — a melhor coisa que pode fazer é investir o máximo de dinheiro possível.
- Segundo, quando você investe mais, apaga parte (mas nem de longe toda) da diferença entre as taxas de retorno. Olhe nosso exemplo de investimento único. Nessa situação, as ações dobram o ouro no ano 13 e dobram os títulos no ano 16. Mas com investimentos contínuos, leva 21 anos para as ações dobrarem o ouro e 26 anos para dobrarem os títulos.
Sim, a quantidade que você poupa é mais importante que os retornos que obtém. Dito isso, não se pode negar o poder extraordinário dos juros compostos ao longo do tempo. Números do mundo real confirmam isso.
Um Exemplo Real
Finalmente, vamos ver um ou dois exemplos reais. São números reais de contas reais.
Para começar, aqui está o histórico de saldo do 401(k) que comecei quando o Get Rich Slowly gerava muito dinheiro:

A linha azul representa meu saldo real ao longo do tempo; a linha laranja representa meu saldo se eu não tivesse investido. (Ou seja, se eu estivesse ganhando zero retorno porque enfiei meu dinheiro num colchão figurativo ou literal.)
Contribuí um total de $60.518 para este 401(k) desde o final de 2008. Nesse tempo, cresceu $117.121,19 para que meu saldo hoje seja $225.331,75. Isso é 193,5% de crescimento em pouco mais de oito anos (ou 12,31% ao ano).
Aqui está um segundo exemplo, desta vez com o dinheiro movido do meu plano de aposentadoria da fábrica de caixas para um IRA rollover:

Aqui, contribuí um total de $65.027,41 para a conta — a maior parte em 2009, mas alguns milhares apenas no mês passado. (Fechei um IRA menor e movi os recursos para esta conta.) Nesse tempo, ganhei $86.425,88. Isso é 132,9% de crescimento (9,73% ao ano) em menos de oito anos — tudo por causa dos juros compostos.
O Fundo da Questão
Baseado em tudo isso, há três chaves para fazer os juros compostos trabalharem para você:
- Comece cedo. Quanto mais cedo você começar, mais tempo os juros compostos terão para trabalhar a seu favor, e mais rico você pode se tornar. A próxima melhor coisa a começar cedo é começar agora. Sim, se você começar a investir aos 19 anos, terá melhores resultados quando tiver 65. Mas mesmo se tiver 59, os juros compostos são seu amigo e você não deve hesitar em investir.
- Mantenha a disciplina. Faça contribuições regulares para suas contas de poupança e aposentadoria, e faça o que puder para aumentar seus depósitos com o tempo. Seu objetivo deve ser gerar a maior taxa de poupança possível, para ampliar a diferença entre o que você ganha e o que gasta. Não caia na tentação de sacar uma conta de aposentadoria quando mudar de emprego. Vejo tantas pessoas cometerem esse erro, e me dá vontade de chorar. Não se deixe tentar a sacrificar sua segurança futura por alguns dólares hoje.
- Seja paciente. Não mexa nos seus investimentos. Os juros compostos só funcionam se você deixar seu dinheiro crescer. Lembre-se: você está criando uma bola de neve de riqueza. No começo, seus retornos podem parecer pequenos, mas se tornarão enormes à medida que mais dinheiro se acumula.
Faça essas coisas, e sua bola de neve de riqueza vai crescer. Claro, pode haver alguns anos em que seu saldo de investimento diminui em vez de aumenta. De novo, isso é normal. Os exemplos que usei aqui assumem que ações, títulos e ouro retornam uma média anual estável. Não retornam. Seus retornos flutuam — às vezes selvagemente. Mas, ao longo de longos períodos, suas contas de investimento devem inchar continuamente.
-
Comparativo de Gastos Domésticos: Você Está Acima ou Abaixo da Média?
Seu gasto está bem acima — ou abaixo — da média? Descubra aqui. Cada lar tem prioridades diferentes para o dinheiro. Mas é importante garantir que o gasto total não seja tão alto a ponto de impedir me
-
Alcançando US$ 1 Milhão de Patrimônio Líquido com Salário de US$ 50.000: Guia Passo a Passo
Graças aos juros compostos, um investimento mensal de US$ 500 pode eventualmente se transformar em US$ 1 milhão.A ideia é começar hoje. Tempo no mercado vence tentar cronometrar o mercado.Meu veículo
Artigos em Destaque
- Consulta BBB: Como Verificar Avaliações e Reclamações de Empresas
- Investindo para Iniciantes: Guia dos Millennials para ETFs
- Como Encontrar a Associação de Proprietários da Sua Casa: Guia Passo a Passo
- Planejamento da Aposentadoria: 10 Estratégias para um Futuro Seguro e Realizador
- Maximize Suas Economias: Estratégias para Juros Maiores e Crescimento
- Investindo em Ouro Através do seu IRA: Guia Completo
- Conversas antes do casamento: guia para A Conversa
- Planeje sua Viagem dos Sonhos: Estratégias Inteligentes de Poupança para Futuras Aventuras
-
 Crie um Plano de Vida: Alcançe Suas Metas e Maximize o Sucesso
Nos últimos seis anos, venho trabalhando com um plano de vida. Tenho planejado meus dias, meses e anos. Neste artigo, vou compartilhar como faço, e que tipo de impacto isso teve na minha vida e carre...
-
 Treinamento de Investimento em Ações: Faça seu Patrimônio Crescer
Investir é uma das formas mais comuns de construir patrimônio, mas exige conhecimento. O pacote The Intro to Investing Bundle oferece uma introdução prática ao mercado financeiro. São 10 cursos e cerc...