
Robô-Consultores: Guia para Iniciantes sobre Investimento Automatizado
Uma das alegrias de escrever um blog financeiro como Get Rich Slowly é a autoeducação contínua. Estou sempre lendo e aprendendo sobre finanças pessoais. Muitas vezes — como no mês passado — essa educação é sobre tópicos esotéricos. Atualmente estou mergulhando fundo na história das finanças pessoais, um assunto interessante para mim, mas admitidamente de pouca utilidade prática no mundo moderno. (Hoje no correio, recebi um livro sobre publicidade e uso de crédito durante os anos 1920. Que tal isso para esotérico?)
Mas às vezes, essa autoeducação tem usos práticos, e são coisas que posso compartilhar com vocês para que também possam se tornar mais educados.
Por exemplo, tenho um enorme ponto cego quando se trata dos chamados "robô-consultores". Quando parei de escrever aqui em 2012, robô-consultores existiam, mas ainda não tinham se tornado um Grande Negócio. Na época em que recomprou este site em 2017, as coisas tinham mudado. Robô-consultores tinham se tornado uma força importante na indústria de investimentos — e eu não fazia ideia do que eram.
Permaneci (majoritariamente) ignorante por quase três anos agora. Tenho uma ideia geral do que são robô-consultores e como operam, mas apenas no sentido mais amplo. Durante nossa ligação de planejamento semanal na segunda-feira, mencionei este ponto cego para meu sócio, Tom.
"Você deveria escrever sobre robô-consultores", disse Tom. "Se você não sabe o que são, aposto que há muitos leitores que também não sabem. Faça uma pesquisa, escreva, e todos se beneficiam."
Tom é um homem inteligente.
Aqui está, então, minha pesquisa sobre o mundo dos robô-consultores. O que são? Como funcionam? E quem deve usá-los? Vamos descobrir.
O Que é um Robô-Consultor?
Simplificando, um robô-consultor é uma empresa (ou serviço) que oferece gestão de investimentos com um mínimo de intervenção humana. Consultores financeiros tradicionais são todos sobre interação humana. Robô-consultores não são. Vamos ver um exemplo.
Antes de 2020 mergulhar no caos, Kim e eu tínhamos reuniões quinzenais com Luna Jaffe, uma consultora financeira local de Portland.
A cada duas semanas, íamos ao escritório de Luna. Por uma hora, Luna nos perguntava sobre nossos planos. Ela então oferecia conselhos e sugestões sobre como deveríamos lidar com nosso dinheiro. Se fôssemos clientes reais — em vez de colegas e amigos querendo aprender como esse processo funciona — poderíamos então permitir que Luna gerenciasse nossas contas de investimento. (E, de fato, Kim pode ainda fazer isso no futuro.)
Um consultor financeiro tradicional ajuda seus clientes a ficarem claros sobre seus objetivos, então oferece conselhos sobre como os clientes podem melhor gerenciar seu dinheiro para alcançar esses objetivos. Além disso, o consultor atua como uma espécie de voz da razão enquanto o mercado sobe e desce.
Um robô-consultor, por outro lado, não faz nada disso. Na verdade, argumentaria que a parte "consultor" do termo "robô-consultor" é um equívoco completo. Robô-consultores não oferecem conselhos. Nenhum. Zero. Nada. Claro, eles podem ter blogs em seus sites, mas deliberadamente evitam dar recomendações específicas aos clientes. Robô-consultores não são consultores financeiros.
E, de fato, se você visitar o site de qualquer robô-consultor, verá que eles nunca usam esse termo. Nem nunca alegam ser consultores financeiros. (E especificamente declaram que não estão oferecendo conselhos financeiros.)
Bem então, o que robô-consultores fazem de fato?
O Que Robô-Consultores Fazem?
Robô-consultores poderiam ser mais precisamente descritos como ferramentas automatizadas de gestão de investimentos.
Vamos usar o Betterment como exemplo. O Betterment foi fundado em 2008, e a empresa lançou seu serviço de investimento em 2010. Hoje, uma década depois, o Betterment também oferece ferramentas para ajudar pessoas a gerenciar gastos e começar a poupar.
Veja como o Betterment se descreve:
O Betterment ajuda você a gerenciar seu dinheiro através de gestão de caixa, investimento guiado e planejamento de aposentadoria. Somos um fiduciário, o que significa que agimos em seu melhor interesse.
Faremos algumas perguntas sobre você quando você se cadastrar. Também coletaremos informações quando você sincronizar suas contas externas. Então, ajudaremos você a definir metas financeiras e configurar carteiras de investimento para cada meta.
Para suas necessidades financeiras de longo prazo (como aposentadoria, férias do próximo ano, ou entrada de uma casa), nossa estratégia de investimento é baseada em ETFs de baixo custo (fundos negociados em bolsa) e um perfil de risco baseado em quanto tempo você planeja investir.
Então, o Betterment oferece carteiras de investimento baseadas em fundos negociados em bolsa — fundos de índice que você pode negociar como uma ação. Parece que a empresa oferece várias carteiras pré-construídas, ou permite que investidores individuais construam as suas próprias a partir de um pequeno universo de ETFs. Aqui está uma captura de tela que puxei diretamente da página do Betterment sobre como suas carteiras funcionam.
[Captura de tela do gerenciador de carteiras do Betterment]
Não consigo dizer exatamente, mas parece que o Betterment oferece talvez quatro carteiras pré-construídas principais, além de permitir que clientes construam as suas próprias. (Talvez um cliente real possa comentar sobre como isso funciona?)
Outros robô-consultores oferecem serviços semelhantes. Aqui, por exemplo, está uma captura de tela do site da Wealthsimple que descreve como seu produto funciona.
[Captura de tela do investimento da Wealthsimple]
A maioria dos robô-consultores oferece uma variedade de contas. Você pode iniciar uma conta de investimento tributável regular. Pode contribuir para seu IRA. E alguns permitem contribuir para seu 401(k). Acho que o Vanguard Digital Advisor está configurado para isso. Sei que o Blooom foi criado especificamente para ser um robô-consultor de 401(k).
Então, a conclusão é esta: Robô-consultores não são consultores. São simplesmente plataformas que facilitam para as pessoas começarem a investir. (Note que, diferente de alguns robô-consultores, o Betterment oferece conselhos financeiros reais se você estiver disposto a pagar uma taxa adicional.)
Acho importante notar que empresas de investimento tradicionais começaram a lançar seus próprios produtos para competir com a indústria de robô-consultores. De fato, atualmente o maior robô-consultor de todos é do The Vanguard Group, a empresa de fundos mútuos tão popular (e justificadamente) com a comunidade de aposentadoria antecipada. A Charles Schwab tem o segundo maior robô-consultor.
Os Prós e Contras dos Robô-Consultores
A maior vantagem dos robô-consultores é que eles cuidam da manutenção da carteira para você. Uma vez que você selecionou uma estratégia de investimento, o robô-consultor cuidará de todo o resto.
Sempre que você faz uma contribuição, o robô-consultor aloca os fundos de acordo com seu plano. Quando você vende, o robô-consultor vende de acordo com seu plano. E, talvez o melhor de tudo, o robô-consultor monitorará sua alocação de ativos e fará ajustes, se necessário.
Rebalancear sua carteira de investimentos — o processo de mover seu dinheiro para que você mantenha sua alocação de ativos alvo — pode ser tedioso e complicado. (É tão irritante, na verdade, que eu não faço de jeito nenhum. Ajuda que John Bogle, um dos meus heróis de investimento, acreditava que rebalanceamento é opcional.)
Outra vantagem dos robô-consultores é que eles são uma solução "boa o suficiente".
Muitas pessoas são paralisadas pela indecisão. Elas deixam de investir porque não querem cometer um erro. Ou querem fazer a melhor escolha possível.
Bem, robô-consultores não são a melhor escolha possível, mas estão bem. São bons o suficiente. Investir com Betterment, M1 Finance ou Wealthfront lhe dará opções inteligentes e acessíveis.
A maior desvantagem dos robô-consultores que vejo é o custo.
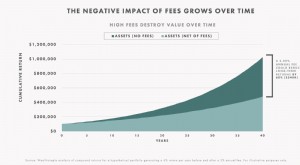
Como você provavelmente sabe, custos são o segundo maior entrave ao desempenho de investimento para a pessoa média. Estudo após estudo mostrou que o melhor preditor de crescimento de investimento de longo prazo são as taxas totais para qualquer veículo de investimento. Então, adicionar taxas ao seu investimento não faz muito sentido.
Dito isso, há algumas razões pelas quais você pode não se importar em pagar essas taxas.
- Primeiro, as taxas de robô-consultores são tipicamente muito menores do que você pagaria a um consultor financeiro tradicional. (Dito isso, você paga mais por um consultor tradicional porque ela, bem, realmente fornece conselhos.)
- Segundo, embora taxas sejam o segundo maior entrave ao desempenho de investimento, a barreira número um para o desempenho é o comportamento do investidor. De modo geral, você é seu próprio pior inimigo quando se trata de fazer seu dinheiro crescer. E se pagar uma taxa ajudar a impedir que você sabote seu futuro, provavelmente vale o custo.
Se você já está configurado e gerenciando seus próprios investimentos, continue fazendo o que está fazendo. Você não precisa de um robô-consultor. E se você é automotivado e disposto a gastar tempo em autoeducação, é perfeitamente possível replicar os serviços que um robô-consultor fornece sem usar um. Hoje em dia, as grandes empresas de fundos mútuos permitem que você compre e venda ETFs (ou, melhor ainda, fundos de índice) via uma interface web fácil de entender. É o que eu faço na Fidelity!
Mas nem todo mundo aprende a andar de bicicleta sem ajuda. Algumas crianças precisam de rodinhas, e não há absolutamente nada de errado com isso. Na minha mente, robô-consultores são como rodinhas para pessoas aprendendo a investir. Eles servem a um propósito.
Isso soa um pouco condescendente, eu sei, mas não pretendo ser. Em nossa ligação de segunda-feira de manhã, Tom admitiu que até ele pode fazer a mudança.
"Estou quase considerando um robô-consultor", disse ele. "Estou pronto para terceirizar isso. Simplesmente não quero mais pensar sobre isso. Não quero rebalancear. Não quero assistir o mercado."
Ele fez uma pausa, então adicionou: "Ainda tenho um problema com as taxas, no entanto."
Uma Palavra Final de Aviso
[Imagem de um chat sobre robô-consultores]
Ao ler avaliações online de robô-consultores, leve-as com um grão de sal. Esta é uma indústria em crescimento que faz muita publicidade. Pessoas são pagas para promover essas empresas. (E, de fato, quando vinculo certas plataformas deste artigo, estou usando links de afiliados também.)
Então, se você for a um site popular e ver que todos os robô-consultores ganham 4,5 estrelas, isso deve deixá-lo cético. Deixa me cético, de qualquer forma. E note que ninguém fala sobre o Vanguard Digital Advisor, o maior robô-consultor que existe. Por que não? Porque a Vanguard não paga comissões por enviar pessoas para lá. Ah, essa linha verde fina torna tão difícil confiar em sites financeiros às vezes!
Depois que escrevi este artigo, Tom e eu conversamos. Concordamos que, à medida que trazemos redatores para o Get Rich Slowly, provavelmente seria uma boa ideia tê-los avaliando vários robô-consultores. Recebemos muitas perguntas sobre eles no grupo do Facebook, mas eu pessoalmente não quero gastar tempo investigando todos. Simplesmente não me importo. (Além disso, acho que a maioria dos leitores é mais bem servida gerenciando seu próprio dinheiro.)
À medida que fizermos isso, porém, não quero adotar a mesma abordagem de todo mundo. Claro, nossas avaliações provavelmente serão superficiais, iguais às de todos. Fornecerão o básico de cada produto e não muito mais. Mas não vamos patronizar vocês avaliando todos os serviços com 4,5 estrelas. (Duvido que forneçamos avaliações!) E se algum dia fizermos um resumo de "melhores robô-consultores", não vamos simplesmente recomendar aqueles que nos pagam. Isso é uma porcaria.
-
Robo-Advisors: Seu Guia para Investimento Automatizado
Um robo-advisor é um serviço que usa software altamente especializado para fazer o trabalho de gestores de riqueza ou consultores de investimento — pessoas que decidem no que você deve investir e depo
-
Entender o Alfa de Investimento: Guia para Investidores
O que é o Alfa (Alpha)? No mundo financeiro, o alfa (α) é um rácio de desempenho que compara o retorno ativo gerado por um ativo ou investimento com o de um índice de mercado de referência predetermin
Artigos em Destaque
- Fundos de Investimento (Investment Trusts): Guia Completo
- Consultor de Investimentos: O Que Faz e Como Encontrar Um
- Melhores Ferramentas Online de Investimento para Iniciantes e Experientes
- Melhores Investimentos de Longo Prazo: Ações vs. Alternativas
- Robo-Advisors: Guia Completo para Investidores
- Robo-Advisors: Guia Completo sobre Investimento Automatizado
- Hedge Explicado: Proteja Seus Investimentos do Risco
- Blockchain Explicada: Guia Simples para Entender a Tecnologia
-
 Investimento Greenfield: Definição, Vantagens e Exemplos
Na economia, um investimento greenfield (GI) refere-se a um tipo de investimento direto estrangeiro (IDE) onde uma empresa estabelece operações em um país estrangeiro. Em um investimento greenfield, a...
-
Robo-advisors: guia completo de investimento automatizado
Robo-advisors automatizam a montagem e gestão de carteiras com base no perfil de risco e nos objetivos do investidor, geralmente com taxas menores que assessores tradicionais.O que fazemEssas platafor...