
Eleição 2020: Como Eleitores Jovens Navegam Preocupações Financeiras e Escolhem um Líder
Robert Svaia está prestes a fazer uma escolha que ele diz que parecerá uma obrigação.
O dia chegará em cerca de dois meses, na primeira terça-feira de novembro, quando centenas de milhões de outros americanos também enfrentarão uma decisão consequencial semelhante. Exceto que o designer de 25 anos baseado em Chicago gostaria de poder ver dessa forma, quando for às urnas votar no ex-vice-presidente Joe Biden ou no presidente Donald Trump durante a eleição presidencial de 2020.
"Vou votar no Biden, mas é difícil olhar para o Biden com otimismo", diz Svaia. "Não acho que ninguém vai pular de suas cadeiras se ele vencer. As pessoas estão exaustas, e talvez soltem um suspiro de alívio, mas nada vai mudar fundamentalmente no dia seguinte."
Em uma eleição crucial, muitos eleitores jovens permanecem indecisos em pelo menos uma questão chave
Analistas políticos chamam a votação de novembro de uma das mais cruciais da história moderna. Mas os jovens — muitos dos quais estão atingindo a maioridade durante uma pandemia sem precedentes, enquanto outros cresceram à sombra de algumas das piores recessões econômicas e ataques terroristas da história americana — prepararam o cenário para uma lacuna geracional pervasiva que também se tornou política.
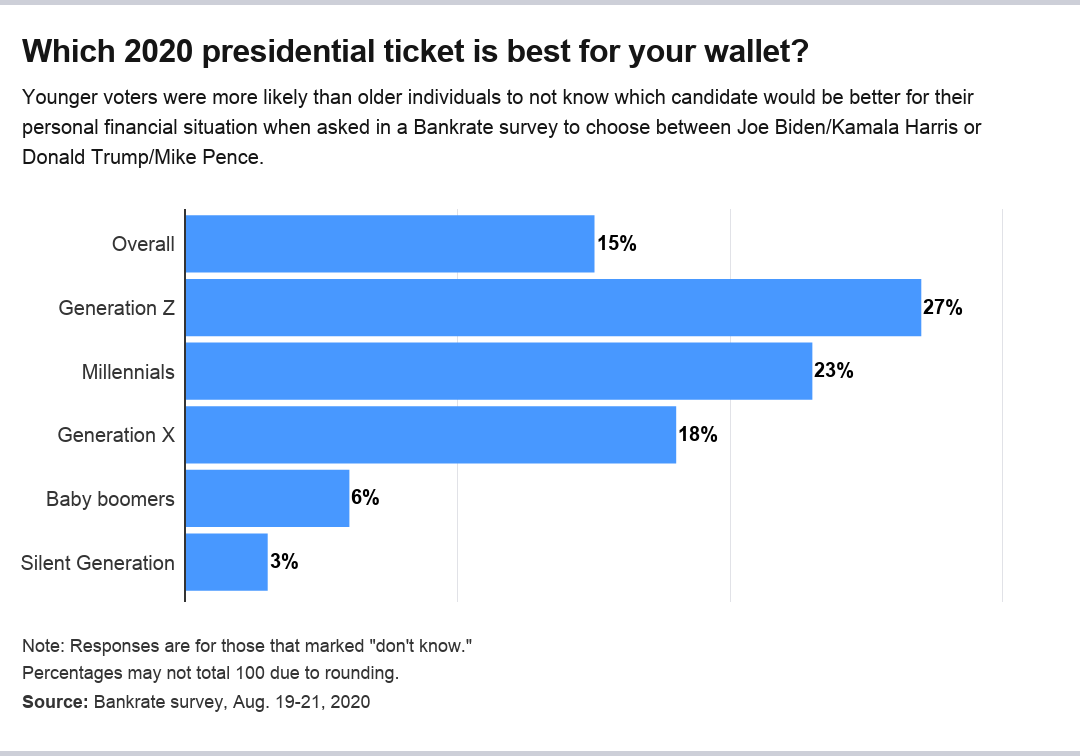
Isso pode ser a força motriz por trás dos resultados de uma nova pesquisa da Bankrate, que descobriu que eleitores mais jovens eram mais propensos que indivíduos mais velhos a não saber qual candidato seria melhor para sua situação financeira pessoal.
Mais de um quarto (27%) da Geração Z (entre 18 e 23 anos) e 23% dos millennials (idades 24-39) disseram que estavam indecisos sobre se a chapa democrata ou republicana seria melhor para suas finanças pessoais. Isso se compara a 18% da Geração X (idades 40-55), 6% dos baby boomers (idades 56-74) e 3% da Geração Silenciosa (75 anos ou mais).
"Um número substancial de pessoas mais jovens indicou que estão indecisas sobre pelo menos a questão de finanças pessoais", diz Mark Hamrick, analista econômico sênior da Bankrate. "Como não sabemos sua intenção de voto no geral, não podemos dizer com certeza quantos ainda não decidiram, mas sem dúvida há alguns."
Especialistas, no entanto, acreditam que a questão do desencanto do eleitor jovem é apenas parte da história. No cerne da divisão também pode estar a alfabetização financeira, a mensagem de campanha e uma opinião unificadora de que finanças pessoais podem não ser o que os jovens eleitores estão de olho.
"Só porque essas questões não sobem ao topo não significa que não sejam questões importantes para os jovens. Mas questões financeiras realmente não estão na frente e no centro", diz Rey Junco, diretor de pesquisa do Centro de Informação e Pesquisa sobre Aprendizado Cívico e Engajamento da Universidade Tufts.
Da saúde aos impostos, as políticas de Biden e Trump podem impactar seu bolso
Biden e Trump não ficaram calados na frente das finanças pessoais. De uma forma ou de outra, virtualmente todas as políticas dos candidatos impactam o bolso.
Biden adotou muitas das políticas progressistas de educação e acessibilidade universitária defendidas pelo senador Bernie Sanders de Vermont, incluindo tornar a mensalidade em faculdades e universidades gratuita para famílias que ganham menos de US$ 125.000 por ano. O candidato também quer isentar indivíduos que ganham US$ 25.000 ou menos por ano de fazer pagamentos nesses empréstimos educacionais, enquanto garante que todos os outros paguem no máximo 5% de sua renda discricionária por até 20 anos, após os quais essa dívida seria cancelada.
Isso também vale para as políticas de saúde dos dois oponentes. Biden quer tornar os preços dos medicamentos mais acessíveis e criar uma opção de seguro saúde pública similar ao Medicare. Trump frequentemente falou sobre expandir contas de poupança de saúde (HSAs) e reduzir preços de medicamentos prescritos.
Enquanto isso, o impulso de Trump para reverter impostos sobre ganhos de capital de longo prazo, explorar outro corte de impostos e criar novos créditos tributários poderia liberar dinheiro para americanos, enquanto oferece um modesto impulso ao crescimento econômico que alguns analistas dizem que pode estimular investimentos criadores de empregos.
"Ninguém tem uma plataforma sobre saúde financeira pessoal", diz Junco. "Candidatos simplesmente não saem por aí dizendo: 'Vou fazer você ganhar mais dinheiro ou sua renda vai ser melhor quando eu for presidente'. Eles dizem coisas como: 'Quero pausar impostos sobre folha de pagamento ou reduzir impostos', que são todas finanças pessoais. Mas essa mensagem é importante."
Jovens estão em desvantagem econômica?
Svaia diz que nunca olhou para as eleições de 2020 de uma perspectiva de finanças pessoais e está mais interessado no que as políticas dos candidatos significam para questões sociais, com algumas de suas principais prioridades políticas sendo Medicare para Todos e cancelamento da dívida estudantil.
O morador de Chicago viu essa opinião compartilhada entre outros eleitores jovens e nota que outros podem não se importar tanto com questões de finanças pessoais porque se sentem resignados a uma vida de oportunidades econômicas desiguais e díspares, que começou após a Grande Recessão e só foi exacerbada pela turbulência econômica do coronavírus.
"Simplesmente não temos acesso aos mesmos investimentos que outras gerações tiveram no passado", diz Svaia. "Jovens como eu aceitaram que estamos em desvantagem economicamente por causa de um sistema inteiro que foi realmente projetado contra nossa geração."
Svaia diz que viu colegas que se formaram 10 anos atrás, após a Grande Recessão, que agora estão em um estágio similar de suas carreiras como ele, mesmo que ele tenha se formado em 2016. Ele prevê que isso se repetirá. "Pessoas que se formarem em 2021 também vão estar em desvantagem por causa de contratações baixas", diz ele.
Ainda assim, ele vê a alfabetização financeira como outro culpado para o motivo de eleitores jovens não saberem se Biden ou Trump ofereceriam um resultado melhor para suas finanças. "A esperança é que talvez um presidente democrata possa fazer algo com estudantes, o que poderia liberar algum dinheiro para poupança ou outros investimentos", diz Svaia. "Mas quero dizer, não sei se o mercado de ações seria menos volátil em uma administração Biden do que Trump."
O impulso de um consultor financeiro para falar sobre política mais
Rick Kahler, CFP, consultor de riqueza e proprietário do Kahler Financial Group baseado em South Dakota, tentou abordar essa questão do mercado de ações com clientes.
Muitos o abordaram com perguntas sobre que tipos de decisões de investimento eles deveriam tomar na preparação para as eleições de 2020, incluindo se deveriam vender quaisquer ativos se Biden ou Trump vencesse a presidência. Ele se vê alertando-os a diversificar seus portfólios, mas fazer poucos ajustes além disso.
"As pessoas que menos querem falar sobre política são consultores, mas é o elefante na sala", diz Kahler. "A primeira coisa que precisamos estar dispostos a fazer é falar sobre isso, e não sei como você supera qualquer coisa não falando sobre isso ou varrendo para debaixo do tapete. Realmente prepara as coisas para mal-entendidos."
Kahler tem clientes em todo o espectro etário, mas a maioria é mais velha. Ainda assim, ele viu um sentimento crescente entre americanos mais jovens de que Biden não se alinha com suas ideologias.
"Eles apenas sentem que ele é muito centrista", diz Kahler. "Eles tendem a ser muito pró-meio ambiente, tendem a ser pró-serviços sociais e saúde para todos. Então no espectro político, tendem a ser mais progressistas."
Mas ele também testemunhou confusão entre eleitores jovens sobre como definir especificamente as ideologias com as quais concordam e os problemas com os quais discordam, como capitalismo e socialismo. Parte disso pode ser por causa da falta de educação em finanças pessoais nas escolas, bem como falta de experiência.
"Eles simplesmente não têm os anos de vida para onde podem formar uma opinião firme", diz ele. "Por mais que estejam mais focados nas questões sociais do que nas financeiras, o que faz sentido, eles não tiveram tempo para acumular riqueza, estabelecer suas carreiras e começar a ganhar dinheiro."
O que isso significa para você
O componente de escuta vai ser importante, particularmente para eleitores como Svaia. Ele diz que sente que políticos não estão aprendendo sobre eleitores jovens e as questões pelas quais são apaixonados. Ele culpa isso parcialmente na forma como o sistema é configurado, com requisitos de idade mínima para senadores, representantes e presidentes.
"A estrutura de poder atual neste país é mais velha e mais rica, e simplesmente não está equipada para lidar com as questões que enfrentamos baseadas em nossas experiências", diz Svaia.
Mas independentemente das visões políticas dos americanos, é difícil ignorar o quanto esses tempos divididos têm o poder de moldar as finanças pessoais dos indivíduos. Não seria uma má ideia construir um fundo para emergências, já que legisladores no Congresso estão em impasse sobre a promulgação de mais ajuda.
Enquanto isso, Kahler recomenda o mesmo conselho para americanos comuns que ele dá a clientes: Diversifique seus ativos, e não tome decisões impulsivas. Americanos mais jovens também podem se dar ao luxo de ter 100% de seus ativos em um fundo de índice e enfrentar a volatilidade da eleição, mas esse conselho pode não se aplicar a americanos mais velhos que estão pensando em se aposentar em breve.
"Há uma fatia enorme, e sempre houve uma fatia enorme, de americanos que não prestam atenção, que não votam ou só prestam atenção uma semana antes da eleição", diz ele. "Você tem que olhar para a política e dizer: bem, 'O quão preocupado você está? O quão importante é isso? E é algo para colocar no lugar hoje?' Porque se houver uma varrida democrata e um monte de sinos e assobios no código tributário desaparecerem, você nunca mais poderá acessá-los. E garoto, é melhor você pular nesse vagão agora, porque não pode esperar até depois da eleição para colocar isso no lugar."
-
Melhores Ações para Iniciantes em 2022: Guia do Iniciante
Muitos novos investidores estão ansiosos para arregaçar as mangas e se aventurar no mercado de ações, mas não sabem por onde começar. Este guia sobre as melhores ações para comprar para iniciantes aju
-
Melhores Cartões de Crédito Empresariais para Jovens Empreendedores 2024
Visão Geral: Melhores Cartões Empresariais para Jovens Profissionais Cartão de Crédito Melhor Para Ink Business Cash® Credit Card Bônus inicial e recompensas em cash back Ink Business Unlimit
Artigos em Destaque
- Falência e a Insurreição do Capitólio a 6 de Janeiro: Uma Conexão Perturbadora
- Melhores e Piores Metrópoles para Poupar Dinheiro em 2019
- Estratégias de Aposentadoria Antecipada para Pessoas na Casa dos 60 Anos
- Aposentadoria Antecipada aos 40 Anos: 5 Estratégias Essenciais
- Estratégias de Aposentadoria Antecipada para Pessoas na Casa dos 50
- Anuidades Fixas: São Ideais para Si? | [Sua Marca]
- Comunicação Financeira: Um Guia para Casais
- Planejamento Financeiro aos 30 Anos: 5 Dicas Essenciais
-
 Alívio do Aluguel na Califórnia: Auxílio para Inquilinos Atrasados na Pandemia
Alguns inquilinos que estão atrasados no aluguel podem receber uma tábua de salvação. Milhões de americanos perderam o emprego ou viram a renda cair durante a pandemia de coronavírus. Como resultado, ...
-
 Resiliência Financeira: 9 Lições de Quem Prospera Sob Pressão
O ano passado deu um chute rápido, gancho de esquerda, direto no queixo das contas bancárias de muita gente. Mas apesar do tumulto, apesar do caos, havia um grupo pequeno mas constante de pessoas que ...