
Liberte-se: 5 Hábitos Financeiros que Sabotam Sua Riqueza
A primeira coisa que fiz para mudar minha situação financeira foi largar meus maus hábitos com dinheiro. Aos 28 anos, carregava US$ 30 mil em dívida estudantil, zero ativos e cerca de US$ 8 mil em economias.
Três anos depois de levar a sério a construção de riqueza, estava livre de dívidas e ganhava seis dígitos por ano. Uma coisa que ninguém te conta sobre ganhar dinheiro: você pode ganhar todo dinheiro do mundo, mas se está sangrando dinheiro, não ficará mais rico.
Muita gente foca em avançar sem entender o que a prende. Ou o que a levou a situações financeiras difíceis.
Para melhorar sua forma financeira, abandone primeiro seus hábitos destrutivos com dinheiro. Só isso já estanca o vazamento do seu balde. Aqui estão 5 hábitos ruins que tive que largar:
1. Compras sem pensar
A maioria tem mentalidade de consumidor. Sempre precisa gastar dinheiro para se divertir. Se você fica entediado e acha que precisa comprar algo, viajar, jantar fora, ir a show, ou qualquer coisa que exija dinheiro, significa que ainda tem mentalidade de consumidor.
Não há vergonha. A maioria cresce com essa mentalidade. Eu não sou diferente. Quase todos na minha família imediata são consumidores.
E olha, às vezes ainda sinto a vontade de comprar para sair do desconforto. Só quero navegar na web e sentir que estou gastando. Isso é compra sem pensar. E se você continua gastando em coisas ou experiências que assume que te farão feliz, só vai esvaziar sua conta.
Para ter boa saúde financeira, precisamos largar a mentalidade de consumidor. Em vez de depender do consumismo para felicidade, precisamos confiar na alegria interior e praticar mais atenção plena.
2. Usar cartão de crédito como empréstimo
Cartões de crédito são ótimos e servem a um propósito. Na maioria dos países, você precisa deles para construir bom histórico de crédito. O problema é que pensamos que é empréstimo grátis.
"Posso gastar agora e pagar depois." Sim, com juros de 100% ou algo absurdo. Nem sei qual o limite do meu cartão porque só uso para pequenas compras. E pago integral no mês seguinte para não pagar juros.
Aqui estão várias formas de sair das dívidas:
- Avalie sua saúde financeira; veja de onde vem seu dinheiro e para onde vai;
- Negocie juros menores com seu banco/operadora de cartão;
- Faça pagamentos extras nos empréstimos quando entrar mais dinheiro. Não gaste tudo!
- Viva com orçamento temporário quando as dívidas forem esmagadoras.
- Cancele assinaturas e hábitos de gasto desnecessários.
3. Pegar emprestado para passivos
Acredito no velho ditado "viva abaixo de seus meios". Mas se precisamos pegar emprestado para comprar carro ou bens de consumo, o que estamos fazendo? Vivendo acima de nossos meios.
Conheço um cara que alugou um carro esportivo alemão por três anos. Disse que custou cerca de US$ 3.500 por mês incluindo gasolina e seguro. São US$ 126.000 em três anos.
Quando me contou há alguns anos, estava indiferente. "Curti muito dirigir aquele carro, mas não posso deixar de pensar que provavelmente poderia ter comprado um apartamento com esse dinheiro."
Não seja esse cara.
4. Gastar tempo para economizar centavos
Costumava passar horas online procurando ofertas de roupas ou sapatos. Cheguei a comprar tênis de corrida em promoção em vez dos que eram bons para meus pés. Esses tênis me machucaram.
Daí li que Naval Ravikant nem se incomoda em devolver itens que valem menos do que ele valoriza seu tempo.
Naval acredita que todos precisam colocar um valor em dólar no seu tempo e usar isso para decidir. Por exemplo, se você valoriza seu tempo em US$ 300/hora, quer mesmo gastar uma hora procurando a melhor oferta numa camisa?
5. Ter apenas uma fonte de renda
Quem tem uma só fonte de renda costuma viver com medo constante e maus hábitos financeiros. Percebem que sua renda é vulnerável. Se dependem 90-100% de um site como YouTube ou Medium, fazem de tudo para defender essa fonte.
O mesmo vale para quem tem emprego sem perspectivas. Têm medo de perder o emprego, então dizem sim a tudo e deixam os outros passarem por cima no trabalho. Assim muitos ficam amargos com o tempo.
Mas não precisa ser assim. Investindo em si mesmo e gastando menos tempo em entretenimento e consumismo, você constrói carreira mais estável.
Pode criar negócio paralelo, investir em imóveis ou ações que pagam dividendos, ou trabalhar em área com muitas oportunidades. Quando você tem opções, se sente mais tranquilo.
Ter múltiplas fontes de renda é o hábito financeiro mais importante porque muda a perspectiva. A maioria cresce com mentalidade de consumidor e trabalhador. Consegue emprego, baixa a cabeça, faz o que mandam das 9 às 5, e recebe para viver à noite e fim de semana.
Não me parece bom negócio. Se controlamos nosso dinheiro, controlamos o aspecto prático da vida. Claro, não é resposta para tudo, mas com certeza dá mais liberdade. O preço é largar certos hábitos financeiros, mas isso é tão ruim assim?
-
5 Hábitos Financeiros Comprovados de Pessoas Bem-Sucedidas
Existem muitas maneiras de ficar rico, mas permanecer rico requer bons hábitos financeiros. É fácil atribuir o sucesso de pessoas ricas à sorte e a um emprego bem remunerado, e sem dúvida isso é um fa
-
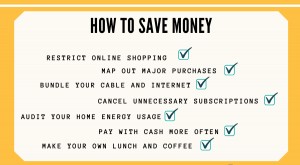
Estratégias Comprovadas para Economizar Dinheiro em 2024: Comece Hoje!
Planeje seus hábitos de consumo e faça mudanças. Como economizar dinheiro? Você precisa de um orçamento pessoal maior. Vamos começar: Formas de Economizar: Dados e Fatos (Escolha do Editor) Contesta
Artigos em Destaque
- Hábitos Financeiros dos Millennials: Navegando na Incerteza Econômica
- 12 Hábitos Financeiros Comprovados de Pessoas Bem-Sucedidas
- Hábitos Financeiros para Sucesso na Carreira: Construa Riqueza desde Cedo
- Aumente a Produtividade: 10 Hábitos de Alta Performance
- Liberte-se: 8 Hábitos Financeiros que te Impedem de Prosperar
- Construa Hábitos Financeiros Saudáveis: Dicas para Bem-Estar Financeiro
- Desbloqueie o Sucesso: 18 Hábitos de Pessoas Altamente Realizadoras
- Construir Hábitos Financeiros Duradouros: Um Guia Prático
-
 3 Hábitos Simples para Aumentar as Suas Poupanças Semanais
Quer aumentar as suas poupanças? Estes truques funcionam para mim. Tento poupar dinheiro o mais frequentemente possível. Nunca se sabe quando uma despesa de emergência pode surgir, por isso acho que c...
-
 5 Hábitos Financeiros Simples para um Futuro Financeiro Mais Saudável
Quando quer criar melhores hábitos financeiros, às vezes a melhor coisa que pode fazer é começar pequeno. No ano passado, tive um objetivo simples: verificar o orçamento todos os dias. Para isso, asso...