
Regras Financeiras Essenciais para Adultos Trabalhadores: Construa Riqueza e Segurança
A mídia, gurus do dinheiro, empresas de investimento — todos têm uma forma de fazer o mundo das finanças pessoais parecer desesperadamente complexo. Todos vimos adultos competentes e capazes ficarem confusos quando o tema de gestão de dinheiro surge. Mas não se intimide com os cabeças falantes e conselhos conflitantes. As regras mais valiosas são geralmente as mais simples de entender. Aqui estão as regras de dinheiro que todo adulto trabalhador deve saber.
1. Entenda o seu rendimento e despesas
Saber exatamente quanto dinheiro tem a entrar todos os meses — e para onde tudo vai — é a base de boas finanças pessoais. É o primeiro passo para criar um orçamento realista, identificar hábitos de dinheiro que o estão a puxar para baixo, e evitar passos em falso perigosos de crédito.
2. Crie um orçamento (e cumpra-o)
Orçamentos são cercas financeiras que criamos para nós mesmos. Sem eles, é muito fácil desviar-nos (gastar demais), entrar em pânico (abusar do crédito), e perder-nos (acabar profundamente endividados).
Construa um orçamento que atenda às suas necessidades hoje e o ajude a preparar o amanhã seguindo a regra 50/30/20: Dedique 50% do seu rendimento a necessidades como habitação e utilidades; 30% para desejos como viagens, entretenimento ou jantar fora; e 20% para objetivos financeiros como pagar dívidas e poupar.
3. Estabeleça objetivos
Objetivos dão forma aos sacrifícios que fazemos e ao esforço que pomos em gerir o nosso dinheiro sabiamente. Defina objetivos financeiros realistas e mensuráveis para si. Quer pagar os seus cartões de crédito dentro de seis meses? Poupar o suficiente para uma entrada numa casa dentro de cinco anos? Reformar-se aos 60? Acompanhe o seu progresso e recompense-se por sucessos incrementais.
4. Viva abaixo das suas possibilidades
Gastar menos do que ganha é um movimento de poder total. Porquê? Porque deixa você com um excedente — capital inicial para cada objetivo financeiro que tem. Por mais modesto que seja, esse excedente garante que está a avançar e não apenas a manter-se à tona financeiramente.
5. Poupe agressivamente
Depois de entender o poder de viver abaixo das suas possibilidades, pode ser estratégico sobre poupar. Transforme poupar dinheiro num desafio. Consegue chegar mais perto (ou ir além) da regra orçamental padrão de poupar 20% do seu rendimento? Desafie-se a reduzir os seus custos fixos, ganhar dinheiro extra, e poupar mais.
6. Preste atenção às pequenas coisas
Muitos orçamentos morrem de mil pequenos cortes. Embora os custos pareçam negligenciáveis no momento, todos esses cafés da manhã, almoços fora, e taxas de ATM podem realmente somar. Respeite tanto os dólares como os cêntimos do seu orçamento. Em outras palavras, sua o pequeno.
7. Maximize a correspondência do seu 401(k)
Se tem a sorte de trabalhar para um empregador que corresponde a uma percentagem das suas contribuições para o 401(k), aproveite ao máximo. Contribua até ao limite da correspondência (e além, se puder). Embora possa levar alguns anos para ter direito total a esses fundos, cada dólar correspondido é dinheiro grátis.
8. Prepare-se para os momentos de "e se"
A vida raramente é uma estrada suave. Bolhas económicas rebentam. Despedimentos acontecem. Pessoas adoecem. Enfrente estas tempestades financeiras construindo um fundo de emergência. Não tem a certeza de quanto poupar? Comece com esta regra prática: Guarde dinheiro suficiente para cobrir as suas despesas domésticas mínimas por pelo menos seis meses.
9. Nunca compre um carro novo
Falando financeiramente, comprar um carro novo é uma proposta perdedora. Veículos novos podem depreciar até 20% ou mais por ano nos primeiros cinco anos. E compradores que financiam a compra enfrentam uma equação ainda mais sombria: Baseado em números de 2018 da Edmunds, a TAEG de um empréstimo para carro novo média atualmente 5,2% — para um item que está a perder valor rapidamente. Simplesmente não faz sentido.
10. Proteja os seus entes queridos
Planeamento sucessório é uma parte fundamental de finanças pessoais inteligentes. Proteja aqueles que dependem do seu rendimento comprando uma apólice de seguro de vida. Embora as diretrizes variem com base noutras fontes de rendimento, tamanho da família e obrigações financeiras, a regra geral prática é esta: O benefício de morte do seguro de vida deve igualar sete a dez vezes o seu salário anual.
-
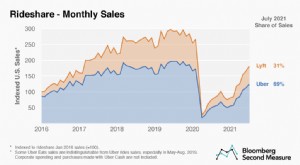
Receita e Principais Estatísticas da Uber: Dados de 2021 e Participação de Mercado
Todos amamos a Uber. É fácil de usar, não precisa de dinheiro. E com grande popularidade vem grande receita… Vamos começar com as estatísticas mais quentes sobre a receita da Uber: Estatísticas e Fat
-
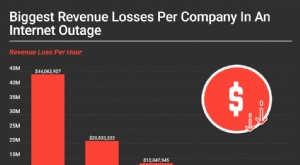
Estatísticas de Receita da Amazon 2021: Números-Chave e Insights
O meu tablet avariou. Preciso de um novo. O que faço? Vou à Amazon… Lá posso comparar preços, ver produtos usados e vitrinear à vontade. Mas quão grande é realmente a Amazon? E qual foi a receita da A
Artigos em Destaque
- Créditos Tributários de Folha de Pagamento para Pequenas Empresas: Maximize Economias e Reduza Passivos
- Entendendo Impostos na Aposentadoria: Guia para Idosos
- Alfabetização Financeira para Mulheres: 10 Princípios Essenciais
- Planejamento Financeiro para Pais: 5 Movimentos Essenciais com o Dinheiro
- Princípios Essenciais de Investimento: 10 Lições
- Entendendo Regras do IRA: 10 Diretrizes Essenciais para Economia de Aposentadoria
- Investimento Mensal Ideal: Guia para Estabilidade Financeira
- 10 Hacks Comprovados de Financiamento Imobiliário para Economizar no Empréstimo
-
 Empoderando Mulheres: 5 Estratégias Financeiras Essenciais para um Futuro Seguro
Planejamento financeiro não precisa ser difícil. Tudo começa dando um passo de cada vez. Dizem que a variedade é o tempero da vida. Pode ser por isso que a maioria de nós tem amigos que não se parecem...
-
 Literacia Financeira para Crianças: Noções Básicas de Orçamento Essenciais para Pais
Algumas pessoas encolhem-se com a mera palavra orçamento. Já é difícil manter-se na linha planeando e restringindo os seus próprios gastos. Requer reservar algum tempo e cultivar uma boa dose de auto...